


アパート投資とは?メリット・リスク・始め方と成功するための判断基準を事例で解説
2026.10.12
不動産投資に関心があるものの、不安な気持ちが強く、なかなか実行に踏み出せない方もいるのではないでしょうか。不動産投資の方法にはさまざまなものがありますが、今回は不動産投資の1つである「アパート投資」について解説します。
アパート投資は他の不動産投資とどう違うのか、また、リスクや注意点について述べるとともに、アパート投資を成功させるコツについても紹介します。
▼この記事の内容
●アパート投資では、一棟のアパートを建築・購入し、家賃収入(インカムゲイン)や売却益(キャピタルゲイン)を得る。
●アパート投資には、所有地への新築、土地購入後の新築、建売アパートの購入、中古アパートの購入という4つのパターンがある。
●新築と中古では、購入価格、利回り、修繕費、融資条件が異なる。また、区分マンションや一棟マンション、戸建て、株式、REITなどとも収益構造やリスクに違いがある。
●収益性を判断する際は、表面利回りだけでなく、実質利回り、FCR、CCR、ROI、NPV、IRRなどを組み合わせて分析することが重要である。
●アパート投資には、空室、家賃滞納、老朽化、家賃下落、金利上昇、売却の長期化などのリスクがあるため、購入前から対策を講じる必要がある。
●アパート投資を始める際は、市場調査や収支計画、融資相談、物件・施工会社の選定、入居者募集などを順番に進める。
●成功のためには、投資目的を明確にし、競争力のある立地を選ぶとともに、綿密な収支シミュレーションと信頼できる賃貸管理会社による運営が欠かせない。
アパート投資とは
アパート投資とは、アパートを一棟建築または購入し、部屋を賃貸に出すことで入居者様からの家賃収入を得る不動産賃貸業の方法です。大家業としてイメージされることが最も多い不動産投資の中ではポピュラーな手法といえます。
アパート投資は小さな手間で大規模な資産形成を行えることや、リスクの多くを自分でコントロールできる点が特徴です。
アパート投資で得られる収益の仕組み
アパート投資で得られる収益は、家賃収入による「インカムゲイン」と、物件の売却による「キャピタルゲイン」の2種類に分けられます。長期保有中の収入だけでなく、将来の売却まで見据えることで、安定性と成長性を両立した投資計画を立てやすくなります。
家賃収入(インカムゲイン)
インカムゲインとは、入居者様から毎月受け取る家賃や共益費、駐車場代など、物件を保有している間に継続して得られる収益です。アパート投資では、複数の部屋から家賃を受け取れるため、1室が空室になっても収入がすべて途絶えることはありません。安定した入居率を維持できれば、長期にわたって継続的な収入を確保できます。
ただし、受け取った家賃のすべてがオーナー様の利益になるわけではありません。管理委託手数料、固定資産税・都市計画税、火災保険料、共用部の光熱費、修繕費などが発生します。融資を利用している場合は、毎月のローン返済も必要です。家賃収入からこれらの支出を差し引いた額が、実際に手元へ残るキャッシュフローとなります。
安定したインカムゲインを得るには、立地や間取りだけでなく、入居者募集力や建物管理の質も重要です。適切な家定、迅速な設備修理、計画的なリフォームなどにより、物件の競争力を維持する必要があります。
安定した家賃収入を得るための改善事例です。あわせてご参照ください。
家賃を上げて入居促進!入居者募集力でもネット募集の強さが決め手
築後30年のアパートが満室続き!入居者募集力が圧倒的な違いを生む
管理会社変更で入居者募集を徹底対策!1年以上の空室を1か月で成約
外国人留学生を積極的に受け入れて満室!管理業務の入居審査に自信あり
築35年の和室2Kをフローリング1LDKに変更で賃料30%アップ!
売却益(キャピタルゲイン)
キャピタルゲインとは、保有していたアパートを売却した際に得られる収益(売却益)です。単純な「売却価格-購入価格」の差分ではなく、購入時と売却時の諸費用、減価償却、ローン残債、譲渡所得に対する税金なども考慮して、最終的な利益を確認する必要があります。
売却価格を左右する主な要素は、立地、築年数、入居率、家賃水準、建物の状態、周辺の取引相場です。収益物件では、現在の家賃収入や今後期待できる収益も評価に影響します。高い入居率と適正な家賃を維持し、修繕履歴や管理状況を整理しておくことは、売却時の評価を高めるうえでも重要です。
購入時には、将来どのような買主が物件を取得するかも想定しましょう。一定期間保有して売却するのか、長期間運用するのかによって、選ぶべき立地や物件、修繕計画は異なります。
アパートの売却事例です。あわせてご参照ください。
アパート投資の4つのパターン
アパート投資には、所有地に新築する方法、土地から取得して新築する方法、新築の建売アパートを購入する方法、中古アパートを購入する方法があります。必要な資金や自由度、経営開始までの期間が異なるため、それぞれの特徴を比較しましょう。
所有する土地にアパートを新築する
すでに所有している土地へアパートを建てる方法で、一般に「土地活用」と呼ばれます。新たに土地を取得する必要がないため、土地と建物を同時に購入する場合と比べて、土地購入費用がかからないため、頭金支出や借入額を抑えられる点が圧倒的メリットです。土地の固定資産税や維持管理費だけが発生している場合は、賃貸住宅を建てて収益を生む資産へ転換できます。
ただし、土地を所有しているからといって、その土地が必ずアパート経営に適しているとはかぎりません。最寄り駅からの距離、周辺人口、世帯構成、競合物件の空室状況、想定入居者様が求める間取りなどを調査する必要があります。賃貸需要が乏しい土地に建築すると、新築時から空室が続く可能性があります。
「土地代がかからない」という理由だけで判断せず、必ず市場調査を実施し、プロに相談して土地活用法を決めることが大切です。
土地活用については、こちらの記事でも解説しています。あわせてご参照ください。
最適な土地活用とは?土地活用の種類別の特徴と賢い選び方を紹介
土地活用の相談は誰にする?賃貸経営や駐車場経営など目的で選ぶ相談先を解説
土地を購入し、アパートを新築する
投資目的に合った土地を新たに購入し、その土地へアパートを建築する方法です。土地の取得費と建築費が必要になるため、4つのパターンのなかでも初期投資が高額になりやすくなります。土地代と建築費以外にも、設計費、地盤調査費、各種申請費用、融資費用、登記費用、税金などを見込まなければなりません。
しかし、賃貸需要が見込める地域を自ら選べることは、大きなメリットです。駅からの距離、商業施設や学校へのアクセス、周辺の開発計画などを確認し、長期的に入居需要を確保しやすい土地を選定できます。地域の需要に合わせて、単身者向けやファミリー向けなど、間取りや設備を設計できる自由度もあります。
注意点は、土地購入から家賃収入の発生まで時間がかかることです。土地の取得後は、設計、融資審査、建築確認、工事などを経なければならず、その間にも借入金の利息や土地の税負担が発生する場合があります。
土地価格と建築費を足した総投資額に対して、十分な家賃収入を確保できるかを確認しましょう。
土地購入から始めるアパート経営については、次の記事でも解説しています。ぜひご参照ください。
土地購入から始めるアパート経営!土地選びの方法や注意点を徹底解説
新築の建売アパートを購入する
建売アパートとは、不動産会社や開発会社が土地を選定し、アパートを建築したうえで、土地と建物を一体として販売する物件です。完成済みの物件だけでなく、建築中や建築前の段階で販売される場合もあります。
土地探しや設計、施工会社の選定を個別に進める必要がなく、購入手続きをまとめやすい点がメリットです。不動産会社が周辺の賃貸需要をふまえて立地や間取りを企画している物件であれば、はじめてアパート投資を行う方でも検討しやすいでしょう。完成時期が明確であれば、入居者募集や融資実行の予定も立てやすくなります。
ただし、購入価格には土地代や建築費だけでなく、企画・販売を行う会社の利益や販売経費も含まれます。自ら土地を購入して建てる場合と比べて、価格が割高になっていないかを確認しておきましょう。
中古アパートを購入する
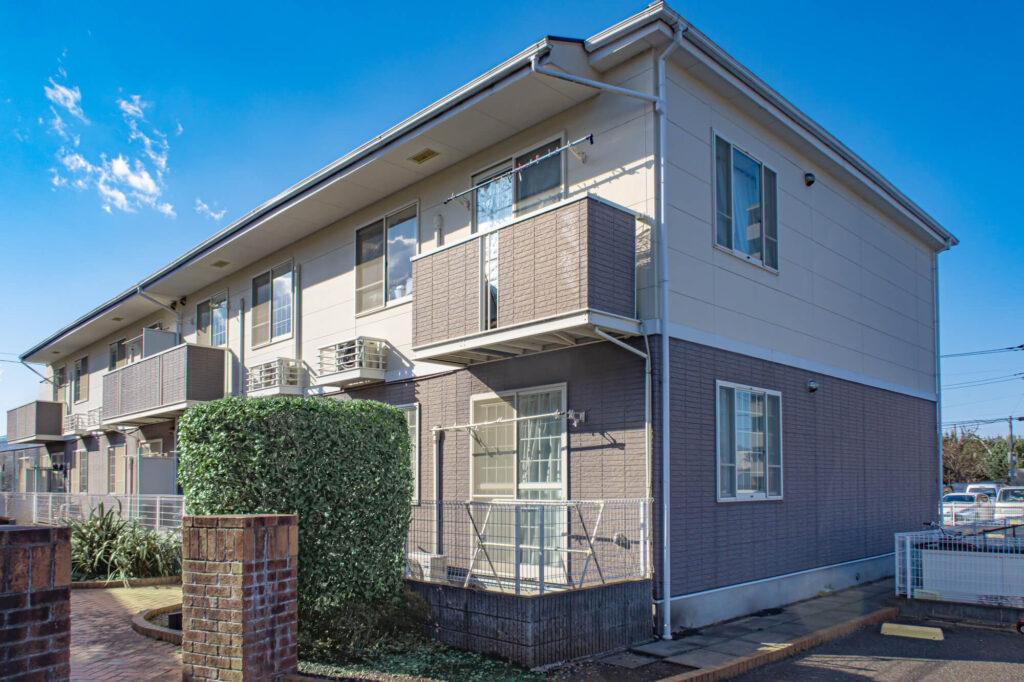
すでに建築され、過去に賃貸経営が行われてきたアパートを土地とともに購入する方法です。一般に、新築物件より取得価格を抑えやすいため、同程度の家賃収入であれば高い表面利回りが示される傾向があります。
入居者様がいるオーナーチェンジ物件では、購入後の早い段階から家賃収入を得られます。レントロールや過去の収支資料を確認すれば、現在の入居状況、家賃水準、滞納の有無など、実績に基づいて収益性を検討できる点もメリットです。
ただし、外観だけでは確認できない劣化や設備の不具合が隠れている可能性があります。屋根や外壁、給排水管などの状態によっては、購入直後にまとまった修繕費が必要です。既存入居者様の家賃が周辺相場より低い場合や、敷金の引継ぎなどが必要な場合もあるため注意しましょう。
価格の安さだけではなく、購入後に必要となる修繕費や空室対策費を含めた投資総額で比較する必要があります。
中古アパートの購入については、以下の関連記事・改善事例もご参照ください。
【事例付】中古アパートを購入するときの注意点と対策を事例と一緒に徹底解説
新築アパート投資と中古アパート投資の比較
新築アパートと中古アパートでは、購入価格、入居者募集のしやすさ、修繕費、融資条件などが異なります。新築か中古かという区分だけで優劣を決めるのではなく、立地や物件の状態、投資目的と照らして選びましょう。
新築アパート投資のメリット・デメリット
新築アパート投資のメリットは、建物や設備が新しく、入居者様に訴求しやすい点です。オートロック、宅配ボックス、無料インターネットなど、地域のニーズに合った設備を取り入れれば、周辺の築古物件との差別化を図れます。新築物件を希望する入居者様もいるため、適正な家賃で募集できれば、経営開始時の入居率を高めやすくなります。
中古物件と比べて、当初の修繕費を抑えやすい点もメリットです。一定期間は設備の交換や大規模修繕が発生しにくく、保証やアフターサービスを利用できる場合もあります。金融機関が物件を評価しやすく、比較的長い融資期間を設定できる可能性がある点も特徴です。
デメリットは、土地代や建築費、販売会社の利益などが価格へ反映され、総投資額が大きくなりやすいことです。家賃を高く設定できても、取得価格が高ければ利回りは低くなります。新築時の家賃には「新築プレミアム」が含まれ、最初の退去後に同じ家賃で再募集できない場合もあります。
新築であっても、立地や家賃設定が需要と合っていなければ空室は発生します。周辺相場より高い想定家賃や、満室を前提とした収支計画をそのまま採用せず、家賃下落や空室期間を織り込んだ検証が必要です。
中古アパート投資のメリット・デメリット
中古アパート投資のメリットは、新築物件より取得価格を抑えやすく、比較的高い利回りを期待できる点です。すでに入居者様がいる物件では、購入直後から家賃収入を得られます。過去の入居率、実際の家賃、運営経費などを確認できるため、実績に基づいた収支シミュレーションも行いやすいでしょう。
立地や管理状態のよい物件を適正価格で購入し、設備更新やリフォームによって競争力を高められれば、家賃の維持や収益改善を目指せます。新築と比べて取得価格が低い分、改修費を投じる余地を確保できる場合もあります。
築年数が経過した物件では、購入後に設備交換や大規模修繕が重なる可能性がある点には注意が必要です。表面利回りが高くても、外壁、屋根、給排水設備などの修繕費を含めると、実際の収益性が低くなるケースがあります。空室を埋めるために、広告費やリフォーム費が必要になることもあるでしょう。金融機関からの融資条件も新築に比べて厳しくなる傾向があるため、毎月の返済負担が重くなる可能性にも注意しましょう。
アパート投資と他の不動産投資との比較
不動産投資の方法には、アパート投資のほか、区分マンション投資や一棟マンション投資、戸建て住宅投資などがありますが、アパート投資との違いはどのような点にあるのでしょうか。
はじめに、それぞれの不動産投資方法における違いを解説します。
アパート投資(新築・中古)

前述のとおり、アパート投資とは、アパートを一棟まるごと建築したり、新築や中古を購入し、各部屋を賃貸に出すことで家賃収入を得る不動産投資方法の一つです。また、アパートを売却することで得られる収入も期待できます。
アパートを丸ごと一棟購入すると多額の資金が必要になります。しかし、賃貸に貸し出す部屋数が多くなる分、賃料収入が増加し、空室リスクを分散化する効果もあります。アパート全体がオーナー様の所有物件ですので、自由に改装することや新しい設備を導入することもできる点が特徴です。
アパート投資は、家賃というインカムゲインを長期簡にわたって受け取ることができ、家賃収入は景気や物価の動向にあまり左右されず安定している点もメリットといえるでしょう。
アパート投資の利回り
アパート投資の利回りは、不動産投資の中でも比較的高い水準になります。収益物件サイト「健美家」の「収益物件 市場動向 年間レポート 2025年」によると、一棟アパートの利回り(全国平均)は以下のとおりとなっています。
| 利回り | 価格 | 築年数 |
| 8.08% | 8,416万円 | 24.2年 |
ちなみに全国で一番利回りが高いのは信州・北陸地域で、数値は以下のようになっています。
| 利回り | 価格 | 築年数 |
| 13.93% | 4,466万円 | 30.4年 |
また、全国で一番低い水準の地域は東京を中心とした首都圏で、以下の数値です。
| 利回り | 価格 | 築年数 |
| 7.27% | 9,239万円 | 23.3年 |
利回りは家賃収入と物件価格が関係するため、どうしても物件価格の高い首都圏は全国平均と比べ利回りが下がってしまいます。逆に信州および北陸地域は物件価格の低さが高利回りにつながっているといえるでしょう。
アパート投資の融資難易度
銀行からの融資を受けるにあたっては、購入するオーナー様の属性にもよりますが、区分マンション投資よりは難しく、一棟マンション投資よりは容易だといわれています。
区分マンションはマンションの1室を購入して賃貸に出す投資方法ですので、購入費用を抑えられるという特徴があります。逆に一棟マンションは一棟アパートよりもさらに高額の資金が必要なため、場合によっては希望額の融資を受けられない可能性もあります。
その他
アパート投資は、高年収の方の節税対策として最適といわれています。特に法定耐用年数を超えた物件を購入し、減価償却費を多く計上することで、節税効果を高めることができます。
法定耐用年数を超えていない物件の減価償却期間が「(法定耐用年数-築年数)+築年数✕0.2」で求められるのに対し、法定耐用年数を超えた物件の場合、減価償却期間は法「定耐用年数✕0.2」で計算するため、最終的な減価償却費が大きくなる仕組みです。
アパート投資は節税目的で不動産投資を行いたい方や、不動産投資においてキャッシュフローを重視する方向けといえるでしょう。
区分マンション投資(新築・中古)との比較

区分マンション投資とは、マンションの1室を購入して賃貸に出し、家賃収入を得る投資方法です。間取りが単身者向けのワンルームであることが多いため、ワンルームマンション投資ともいわれます。
ワンルームマンション投資の場合、初期投資が比較的少なくすむ点がメリットになりますが、空室期間は家賃収入が一切なくなるというデメリットがあるため、空室リスクへの対策をしっかり取ることが大切です。
区分マンション投資にも新築のマンションの一室を購入する方法と、中古マンションの一室を購入して賃貸に出す方法があります。
区分マンション投資は、建物自体の維持管理がマンションの管理組合に従わなければなりません。管理規約や物件の条件によってはお部屋を自由に改装したりすることができないこともあります。
区分マンション投資の利回り
区分マンションの利回りは、一棟アパート投資のほうが区分マンション投資よりも高いケースが多く見られます。ちなみに区分マンション投資の利回りの全国平均は以下のとおりです。
| 利回り | 価格 | 築年数 |
| 6.66% | 2,388万円 | 31.6年 |
区分マンション投資の融資難易度
新築マンションと中古マンションの違いはあるものの、総じて物件価格が一棟アパートよりも低いため、比較的融資を受けやすい点は区分マンション投資のメリットになります。属性に問題がなく、安定した収入が見込める方であれば希望額の融資を受けられるでしょう。
また、条件によりますが、新築マンションでは頭金0のフルローンも用意されており、自己資金の負担を少なく開始できる商品もあります。
その他
区分マンション投資は不動産投資の登竜門的な存在で、不動産投資初心者向けともいわれています。ただ、新築マンションの一室を購入し賃貸に出す場合は、初期投資費用が大きいため、利回りが低くなることにご留意ください。
区分マンション投資は、投資初心者や自己資金が少なめな方に向いているほか、建物を一棟丸ごと所有するよりも災害時のリスクを回避できるというメリットがあるといわれています。
一棟マンション投資(新築・中古)との比較

一棟マンション投資は「一棟もの」とも言われ、マンションを一棟丸ごと購入して全室を賃貸に出し、賃料収入を得る投資方法です。不動産投資の方法の中では投資金額が大きく、対象となるマンションも新築と中古があります。
アパートとマンションの違いに法的な定義はありませんが、一般的にアパートは主に木造・軽量鉄骨造で2階建てまで、マンションは鉄骨造や鉄筋コンクリート造、鉄骨鉄筋コンクリート造で3階建て以上の物件を指します。
一棟マンション投資は資産規模が大きいことから、基本的にキャッシュフローも潤沢になるという特徴があります。数ある不動産投資方法の中でも少ない手間で資産拡大ができる点は、一棟マンション投資の強みともいえるでしょう。
一棟マンション投資の利回り
一棟マンション投資の利回りは、一棟アパート投資と比べると低めになっています。ちなみに2022年の全国平均は以下のとおりです。
| 利回り | 価格 | 築年数 |
| 7.55% | 18,853万円 | 30.7年 |
ただ、一棟アパートと大きな差はなく、一棟マンションだから利回りが低いというわけではありません。利回りを決めるのは、マンションの立地条件や地域における賃貸需要の有無などが大きく関係しているといえます。そのため、一般的に利回りが低くなりがちな首都圏の物件でも、立地条件が良く需要が高ければ利回りは高くなります。
一棟マンション投資の融資難易度
一棟マンション投資の融資難易度は不動産投資の方法の中でも一番高い傾向にあります。購入者の属性も年収が1,000万円以上あることや、保有金融資産が3,000万円以上あることが求められます。逆にそこまでの高所得者層でないと融資を受けられない可能性が高くなります。
そのため、一棟マンション投資に向いている方とは、代々受け継がれた土地を保有される方や、年収や保有資産に余裕があり、さらに資産規模を大きくしたいと考えている方となります。
その他
一棟マンション投資は、不動産投資の中だと土地を保有している方や不動産投資の経験者向けの投資方法になります。所得税・住民税の節税メリットも大きく、さらに相続対策としても最適な方法といえるでしょう。
ただ、減価償却の面からみると、減価償却期間が短い木造構造である一棟アパートの方が節税効果は高いです。なぜなら、一棟マンションに用いられる構造は鉄骨造や鉄筋コンクリート造となっており、減価償却期間が長く設定されているからです。そのため、同じ築年数の一棟アパートと一棟マンションなら、一棟アパートの方が節税効果を得られることになります。
戸建て賃貸住宅投資(新築・中古)との比較
戸建て賃貸住宅投資とは、戸建て住宅を相続で受け継ぐ場合や、建築もしくは購入して、賃貸に出して家賃収入を得る投資方法になります。戸建て住宅の間取り的にファミリー層が入居される対象となるため、長期間入居してくれるケースが多く、結果的に安定した収入が得られます。
ただし、築古の戸建て賃貸の場合はリフォームや修繕費用が高額になるというデメリットもあります。
戸建て賃貸住宅投資の利回り
戸建て賃貸住宅投資の利回りの相場は、新築か中古か、ご相続で受け継いだのかなど取得方法により異なります。新築だと6%程度、中古だと8%程度といわれており、さらに地域でも差があります。地方だと10%の物件もありますが、都市部だと6%程度に下がります。
条件によっては4%程度になることもありますので、戸建て賃貸住宅投資を行う際には利回りを含め、立地条件や賃貸需要などについて慎重に検討する必要があります。
戸建て賃貸住宅投資の融資難易度
中古の戸建て住宅を購入する際は、融資が難しくなる傾向にあります。ただ、戸建て住宅の場合、不動産投資の種類では少額で購入できるため、融資を利用せず現金で購入する方も多く見られます。
ただ、融資を受けない場合はレバレッジ効果が得られなくなる点に注意が必要です。レバレッジ効果が得られないということは、資産規模を拡大させるスピードが遅くなるということです。
その他
戸建て賃貸住宅投資には、物件の目利きが求められます。融資を受けることが難しい場合は、レバレッジ効果が期待できません。需要の見極めが難しいため、行動力があり自分で動いて収入を得る気力のある方に向いているといえるでしょう。具体的には時間に余裕がある方や、ご相続で受け継いだ戸建てを利用して賃貸経営に取り組みたいと考える方向けの手法になります。
購入を前提にする場合は、既に不動産投資を行っている方で、物件の目利きができる方に向いています。
戸建て賃貸住宅投資については、以下の改善事例もご参照ください。
自主管理時代に数年続いた空室とも、おさらば!入居者募集の違いを実感
将来の空き家を貸家にして収益確保!募集開始後の2週間で成約に!
思い出の家が人気賃貸物件に変身!空き家の賃貸経営リノベーション!
ボロボロの空き家を再生!近隣相場より1.5万円高い賃料に改善!
長期空室の古屋を再生し即成約!工事費と想定収支を加味した投資回収計画
アパート投資と金融投資との比較
アパート投資は、株式、債券、FX、REITなどの金融投資と比べて、収益構造や換金性、必要な管理が異なります。どの投資にも固有のリスクがあるため、期待収益だけでなく、運用期間や資金量、手間も含めて比較しましょう。
株式投資との比較
株式投資では、株価の上昇による売却益や、企業から支払われる配当金などを期待できます。証券市場で取引されている株式であれば、比較的少額から始められ、取引時間中に売却しやすい点がメリットです。
ただし、株価は企業業績、金利、景気、市場心理などの影響を受けます。短期間で大きく上昇する可能性がある反面、決算発表や不祥事、市場環境の変化によって急落する場合もあります。
アパート投資では、入居者様から受け取る家賃が主な収入になります。株価のように取引市場で毎日価格が示されるわけではないため、日々の値動きは目立ちにくいでしょう。ただし、空室、家賃下落、修繕、災害、売却価格の下落などのリスクはあります。
運用の手間も異なります。株式投資の場合、購入後にするべきことは特にありませんが、アパート投資では入居者募集、家賃回収、修繕などが必要です。賃貸管理会社へ委託すれば負担を軽減できますが、管理委託手数料が発生します。換金性を重視するなら株式、実物資産を保有しながら家賃収入を得たい場合はアパート投資が選択肢になるでしょう。
債券投資との比較
債券は、国や企業などが発行し、あらかじめ定められた条件にもとづいて利息や償還金を受け取る金融商品です。満期まで保有した場合の収益を見通しやすい点が特徴ですが、元本が必ず保証されるわけではありません。発行体の信用力低下や債務不履行、金利変動による価格下落などのリスクがあります。
アパート投資では家賃や売却価格が確定していないため、債券より収支の変動要因が多くなります。その一方で、家賃の見直しやリフォーム、管理方法の改善などによって、オーナー様が自分で収益向上へ働きかけられます。
金融機関から融資を受け、大きな実物資産を取得できる点もアパート投資の特徴です。自己資金だけで購入する場合と比べて自己資本利回りを高められる可能性がありますが、借入によって損失も拡大します。空室が発生しても返済は続くため、レバレッジをかければ必ず高い収益を得られるわけではありません。
株式と同様に債券は運用の手間はなく、アパート投資は管理や修繕をともないます。
FX(外国為替証拠金取引)との比較
FXは、異なる通貨を売買し、為替レートの変動による利益を狙う取引です。証拠金を差し入れることで、その金額を上回る取引ができるレバレッジの仕組みがあります。国内の個人向けFXでは、レバレッジは25倍以下とされています。
少額の資金でも大きな取引ができる一方、為替相場が不利な方向へ動けば、短期間で損失が拡大する可能性があります。相場の状況を継続的に確認し、証拠金や損失額を管理しなければなりません。
アパート投資も融資によるレバレッジを利用できますが、一般には長期保有を前提とします。毎日の価格変動ではなく、入居率、家賃、修繕費、ローン返済などを管理しながら収益を積み上げる点がFXとの違いです。
アパート投資がFXよりつねに安全とはかぎりません。物件の購入には多額の資金が必要であり、売却にも時間がかかります。FXでは為替変動と証拠金管理、アパート投資では空室や修繕、借入、流動性など、異なるリスクへの対応が求められます。
不動産投資信託(REIT)との比較
REITは、投資家から集めた資金でオフィス、住宅、商業施設、物流施設などの不動産を保有・運用し、賃料収入や売却益を分配する金融商品です。証券取引所に上場しているJ-REITは、株式と同様に市場で売買できます。
現物のアパートを購入する場合と比べて、少額から不動産へ投資できることや、売却しやすいことがメリットです。複数の不動産を保有するREITを選べば、単独のアパートを所有する場合より、物件や地域の分散を図りやすくなります。
REITの投資口価格は市場で変動します。金利や不動産市況、運用状況などの影響を受け、元本割れや分配金減少が生じる可能性があります。投資家が保有不動産の家賃や修繕方針を直接決めることもできません。
現物のアパート投資では、家賃設定、入居条件、設備更新、リフォームなどをオーナー様の判断で進められます。その反面、取得費用が大きく、管理や修繕、売却の負担もともないます。少額投資と換金性を重視するならREIT、運用の裁量や融資の活用を重視するなら現物のアパート投資が選択肢になるでしょう。
アパート投資の収益性を判断する指標
アパート投資の収益性は、一つの利回りだけでは判断できません。物件自体の収益力、購入時諸費用、借入条件、自己資金、保有期間を反映する複数の指標を組み合わせ、同じ前提条件で比較する必要があります。
表面利回り(グロス利回り)
表面利回りは、年間の家賃収入を物件価格で割って求める指標です。「グロス利回り」とも呼ばれ、物件情報に掲載される利回りの多くが該当します。
表面利回り(%)=年間家賃収入÷物件価格×100
年間家賃収入には、満室を前提とした想定家賃が使われます。その場合、空室や家賃滞納による収入減少は反映されません。管理委託手数料、税金、保険料、修繕費などの経費も含まれていないため、表面利回りがそのまま手元に残る利益率を示すわけではありません。
表面利回りは、複数物件をおおまかに比較する段階では便利です。ただし、利回りが高い物件には、空室率が高い、修繕費がかかるなどの事情が隠れている可能性もあります。候補を絞った後は、実際の入居状況や運営費を使って、実質利回りも計算しましょう。
実質利回り(ネット利回り)
実質利回りは、家賃収入から空室損失や運営経費を差し引いた営業純収益を、物件価格で割って求める指標です。「ネット利回り」や「NOI利回り」と呼ばれる場合もあります。
実質利回り(%)=営業純収益(NOI)÷物件価格×100
NOIは、実効家賃収入から管理委託手数料、固定資産税・都市計画税、保険料、共用部光熱費、日常的な修繕費などを差し引いて算出します。ローン返済額(元本分)、減価償却費、所得税などは含めません。
表面利回りよりも実態に近い収益性を確認できますが、分母には購入時諸費用が反映されていません。また、NOIへ含める費用の範囲が資料ごとに異なる場合があります。物件を比較するときは、空室率や運営費の条件を統一することが重要です。
総収益率(FCR)
FCRは「Free and Clear Return」の略で、営業純収益を投資総額で割って求める指標です。物件価格だけで計算する実質利回りとは異なり、購入時の諸費用も含めて投資効率を確認できます。
FCR(%)=営業純収益(NOI)÷投資総額×100
投資総額には、物件価格のほか、仲介手数料、登記費用、印紙税、融資事務手数料、不動産取得税などを含めます。購入直後に必要な改修工事費を含める場合もあります。
購入時諸費用を反映するため、通常は物件価格だけで計算した実質利回りより低い数値になります。諸費用の異なる新築物件と中古物件を比較する場合にも役立つでしょう。ただし、FCRにはローン返済の影響が反映されないため、融資を利用する場合は、次に述べるCCRなども確認する必要があります。
自己資本利回り(CCR)
CCRは「Cash On Cash Return」の略で、オーナー様が投じた自己資金(頭金)に対して、年間のキャッシュフローをどれだけ得られるかを示す指標です。
自己資本利回り(%)=年間キャッシュフロー÷自己資本×100
年間キャッシュフローは、NOIからローンの年間返済額を差し引いて算出します。購入時に1,000万円の自己資金を投じて5,000万円の収益物件(融資4,000万円)を運用した結果、年間100万円のキャッシュフローが得られる場合、CCRは10%となります。
借入額を増やして自己資金を少なくすると、CCRが高くなる場合があります。これはレバレッジ効果によるものですが、借入比率が高いほど返済負担も重くなります。空室や金利上昇でキャッシュフローが減少すると、CCRは大きく低下するでしょう。
物件のパフォーマンスを比較衡量する場合は、CCRの数値の高さだけでなく、借入総額や返済余力とセットで考える必要があります。
投資収益率(ROI)
ROIは「Return On Investment」の略で、投じた総額に対して、年間キャッシュフローをどれだけ得られるかを示す指標です。本記事では、次の式で計算します。
投資収益率(%)=年間キャッシュフロー÷投資総額×100
CCRの分母が自己資金であるのに対し、ROIでは物件価格と購入時諸費用を含む投資総額を用います。融資によって自己資金を抑えても分母が大きく変わらないため、物件全体の投資回収力を確認しやすい指標です。
ただし、ROIは資料によって利益や投資額の定義が異なります。複数の物件を比較するときは、同じ計算方法と期間を使いましょう。
ローン定数(K%)
ローン定数は、ローン残高に対する年間返済額の割合を示す指標です。借入金利だけでなく、返済期間を含めた実質的な返済負担を比較できます。
ローン定数(K%)=ローン年間返済額÷ローン残高×100
同じ借入金利でも、融資期間が短ければ毎年の返済額が増え、K%は高くなります。反対に、融資期間を長く設定すれば毎月の返済額を抑えやすく、K%も低くなる傾向があります。ただし、返済期間を長くすると、支払利息の総額が増えてしまいます。
金利だけを比較すると、月々の返済負担を正確に判断できません。金融機関から融資条件を提示された際は、借入金額、金利、融資期間、返済方法を反映したK%を計算しましょう。変動金利の場合は、金利上昇後のK%も試算しておく必要があります。
イールドギャップ
イールドギャップとは、物件の総収益率であるFCRと、融資の返済負担を示すK%との差です。借入を利用した場合に、収益性を上乗せできる余地があるかを判断する材料になります。
イールドギャップ(%)=FCR-K(%)
例えば、FCRが6%、K%が4%であれば、イールドギャップは2%です。FCRがK%を上回っていれば、借入による正のレバレッジ効果が期待できます。反対にK%がFCRを上回る場合は、負のレバレッジが働く状態となり、借入によって自己資本に対する収益性が低下する可能性があります。
正味現在価値(NPV)
NPVは「Net Present Value」の略で、将来得られるキャッシュフローを現在の価値へ割り戻し、初期投資額を差し引いた数値です。保有中の家賃収入だけでなく、将来の売却収入まで含めて投資価値を判断できます。
NPV=将来得られる各年のキャッシュフローの現在価値の合計-初期投資額
将来受け取る100万円は、現在受け取る100万円と同じ価値とはかぎりません。現在の資金は運用できるため、一般には早く受け取るほど価値が高いと考えます。NPVでは、この時間的価値を「割引率」によって反映します。
NPVがプラスであれば、設定した割引率を上回る投資成果が期待できると判断できます。ただし、結果は空室率、修繕費、売却価格、割引率などの前提によって変わります。複数のシナリオで計算し、前提が崩れた場合の影響も確認しましょう。
内部収益率(IRR)
IRRは「Internal Rate of Return」の略で、NPVがゼロになる割引率です。投資期間中のキャッシュフローと売却収入を反映し、資金を投じてから回収するまでの時間も含めて収益性を評価できます。
一般にIRRが高いほど、投じた資金を効率よく回収できる投資と判断されます。同じ総利益を得られる物件でも、早い時期に多くのキャッシュフローを得られる物件は、IRRが高くなる傾向があります。
計算式は複雑ですが、表計算ソフトのIRR関数やXIRR関数を利用できます。一定間隔のキャッシュフローにはIRR関数、入出金日が不規則な場合はXIRR関数が適しています。
IRRも、家賃、修繕費、売却価格などの予測に左右されます。投資期間や売却時期が異なる物件を比較するときは、前提条件を統一しましょう。
アパート経営の指標については、以下の関連記事でも解説していますので、ぜひご参照ください。
アパート経営のシミュレーション方法!不動産投資の指標とリスク管理を事例で解説
【総集編】アパート経営の利回りの目安は?不動産投資の指標と注意点
一棟アパート購入から始める不動産投資!成功者が確認する指標と利回りも解説
【徹底解説】不動産投資の利回り計算! 賃貸経営を成功に導く指標とは
アパート投資のリスクと対策法
アパート投資には金融資産の投資方法とは異なる特徴があり、アパート投資だからこそ得られる不動産投資特有のメリットがあります。しかし、実際に取り組むならば、どのようなリスクがあるのか、リスクの対策法についても理解しておくことが大切です。
この章では、アパート投資におけるリスクと対策法について解説します。
空室リスク
一棟アパート投資だけではなく、不動産投資全体にいえることですが、空室リスクをコントロールすることは不動産投資が成功するかどうかを握る鍵でもあります。満室状態を続けることはなかなか難しく、場合によっては長らく入居者様が付かない部屋が出てくる可能性があります。
空室の場合は家賃収入が入らないだけでなく、収入はないにもかかわらず運営にかかる修繕費や管理費などの費用が発生することもあります。そのため、つねに入居率を上げる施策を適正コストで対策することが重要です。
空室リスク対策としては物件購入時からニーズにあった立地を選ぶことを忘れないことが挙げられますが、ほかにも「募集力」「仲介力」「管理力(入居者管理/建物管理)」「工事/設備投資対応力」の『4つの空室対策』を意識することが大切です。
空室リスク対策については、以下の関連記事・改善事例もご参照ください。
空室の原因を解決する『4つの空室対策』とは?14種類の手法を徹底解説!
【入門編】テナント誘致の基礎知識や誘致方法、成功のポイントを解説
適正賃料をご提案し平均家賃5,000円UP!収益を最大化する満室経営
年300万円の収入増加!老朽化したアパートの建て替えをフルサポート!
賃貸経営リノベーションで家賃約2万円UPで入居率100%に!
2DKから1LDKで賃料1万円UP!空室が出るたびにリノベーション
家賃滞納リスク/入居者信用リスク
家賃滞納リスクとは、入居者様が家賃を滞納するリスクをいい、家賃滞納者が発生すると家賃回収のための労力が膨大なものになります。また、騒音問題を起こしたり、共用部分に私物を置いたり、ゴミ出しのルールを守らないといったトラブルを起こす入居者様が出てくる可能性もあります。
家賃滞納や入居者様の信用リスクへ対策とし、一番に考えられるのは、入居時(契約時)に入居者様の審査を十分に行うことです。書面だけで判断するのではなく、実際に会ってどのような人物かを判断することも大切ですし、属性(年収や勤続年数)から、安定した収入があり、毎月家賃をきちんと払ってくれる方かどうかを確認することも必要です。
契約時に入居者様に家賃保証会社へ加入してもらうことも有効です。そうすることで後々発生する家賃滞納のトラブルを防ぐことにつながります。
家賃滞納リスクの対策については、以下の事例をご参照ください。
老朽化リスク・工事/修繕リスク

老朽化リスクとは、建物の経年劣化などから資産価値を回復させるために工事や修繕のコストが発生するリスクのことです。工事や修繕が発生する場所によっては、修繕費用が高額になる恐れもあるため、修繕積立金を積み立てておくことや、賃貸経営の向上を考え、費用対効果を考慮した設備交換やリフォーム、リノベーションを計画的に行うことが大切です。
具体的な対策としては、建物の屋根や外壁など、部分によって修繕が必要な周期や概算費用をある程度把握し、長期的な視点で修繕計画を立てておくようにしましょう。
定期的なメンテナンスや必要な修繕を行わないと、競合物件と比較された際に入居したいと思ってくれる人が少なくなってしまい、空室や賃料低下により、物件価値が減少してしまうでしょう。適切な修繕は結果的に空室リスク対策にもつながります。
リフォーム/リノベーション/大規模修繕については、以下の事例がさんこうになります。あわせてご参照ください。
家賃下落リスク
家賃下落リスクとは、築年数の経過、設備の陳腐化、周辺への競合物件の供給などによって、当初想定した家賃を維持できなくなるリスクです。家賃が下がると年間収入が減り、ローン返済後のキャッシュフローにも影響します。
対策の基本は、将来も賃貸需要が見込める地域を選ぶことです。人口だけでなく、世帯構成、駅の利用状況、周辺施設、競合物件の募集条件まで調査しましょう。
保有中は、入居者様のニーズをふまえて、インターネット環境や宅配ボックスなどの設備を見直します。共用部の清掃や不具合への迅速な対応も、家賃を維持するうえで重要です。
家賃が下がった場合だけを想定するのではなく、一定期間の空室や広告費の増加も収支へ反映しましょう。計画的な修繕は建物の競争力維持にもつながります。
家賃下落リスク対策としては、以下の事例が参考になります。ぜひご参照ください。
▼空室対策・リーシング
適正賃料をご提案し平均家賃5,000円UP!収益を最大化する満室経営
人気の無かった1Fの2DKを1LDKに変更!賃料UPして空室改善
▼建て替え
年300万円の収入増加!老朽化したアパートの建て替えをフルサポート!
▼リノベーション
賃貸経営リノベーションで家賃約2万円UPで入居率100%に!
2DKから1LDKで賃料1万円UP!空室が出るたびにリノベーション
金利上昇リスク
金利上昇リスクとは、変動金利で融資を受けている場合に、適用金利の上昇によって返済額や支払利息が増え、キャッシュフローが圧迫されるリスクです。家賃をすぐに引き上げられるとは限らないため、返済負担だけが増える可能性があります。
対策としては、固定金利や固定期間のある融資を選ぶ方法があります。借り換えや固定金利への切り替えを検討する際は、手数料や違約金、総返済額も確認しましょう。繰上返済によって借入残高を減らす方法もありますが、修繕や空室に備える現預金まで使わないよう注意が必要です。
融資を受ける前には、現在の金利だけで収支を判断せず、金利が1%や2%上昇した場合の返済額も試算します。自己資金を厚くし、借入額を抑えておけば、金利上昇時の影響を軽減できます。
流動性(売却)リスク
流動性リスクとは、アパートを希望する時期や価格で売却できず、現金化に時間がかかるリスクです。不動産は株式のように市場で即時売却できるものではなく、査定、媒介契約、買主募集、融資審査、契約、決済などの手続きが必要です。
流動性は、立地、築年数、利回り、入居率、建物の状態、融資の受けやすさなどに左右されます。再建築が難しい物件や法令上の問題がある物件、修繕履歴が不明な物件は、買主が限定される可能性があります。
対策として、購入時から出口戦略を考えておきましょう。投資家へ収益物件として売るのか、更地や自宅用地として売るのかによって、重視する条件が変わります。修繕履歴、収支資料、賃貸借契約書などを整理し、買主が確認しやすい状態にしておくことも重要です。
売却を急ぐと価格交渉で不利になりやすいため、当面の返済や修繕に対応できる資金を確保し、余裕を持った売却スケジュールを立てましょう。
アパート投資の始め方【所有する土地にアパート新築編】
所有する土地へアパートを新築する場合は、市場調査から資金計画、設計、融資、施工、入居者募集へと段階的に進めます。建物が完成してから経営を考えるのではなく、計画段階から賃貸管理会社と共同して進めるといいでしょう。
市場調査の実施
最初に、所有する土地へ建築できるアパートの規模と、経営に必要な賃貸需要を調査します。用途地域、建ぺい率、容積率、接道状況、高さ制限、防火地域などを確認し、法令上建築できる建物の範囲を整理しましょう。
続いて、最寄り駅からの距離、周辺人口、世帯構成、学校や勤務先へのアクセス、競合物件の入居状況を調べます。単身者が多い地域と子育て世帯が多い地域では、適した間取りや設備が異なります。
競合物件については、募集家賃だけでなく、築年数、間取り、設備、敷金・礼金、フリーレントなども比較します。現在の募集件数が少なくても、将来大規模な賃貸住宅の供給が予定されていれば、競争が激しくなる可能性があります。
調査は、建築会社から提示される想定家賃だけに頼らず、地域の不動産仲介会社にも相談しましょう。仲介の現場では、内見者の反応や退去理由など、統計だけでは分からない情報を把握している場合があります。
資金計画の策定
市場調査をふまえて、建築費と経営開始後の収支を整理します。建物本体の工事費だけでなく、設計費、地盤改良費、外構工事費、各種申請費、融資費用、登記費用、保険料などを含めて総事業費を算出しましょう。
自己資金と借入金の割合を決め、工事中の利息や経営開始前の支出も見込みます。建築費が増えた場合や、満室になるまで時間がかかった場合に備えて、予備費と運転資金を確保する必要があります。
完成後の収支は、満室時だけでなく、空室、家賃下落、修繕、金利上昇を反映して試算します。将来の大規模修繕に向けた積立額も計画へ組み込み、ローン返済後に十分な資金が残るか確認しましょう。
金融機関に融資の相談
建築計画と収支計画がある程度まとまったら、金融機関へ融資を相談します。一般に、土地の資料、建築計画、工事見積書、想定家賃、収支計画、本人確認書類、収入や保有資産を示す資料などが必要です。
金融機関は、土地や建物の担保価値だけでなく、賃貸需要、返済計画、オーナー様の収入・資産などを総合的に審査します。借入可能額だけでなく、金利、融資期間、返済方法、工事中の資金実行条件も確認しましょう。
一つの金融機関だけで決めず、複数の融資条件を比較することも重要です。
建築計画の決定
市場調査と融資の見通しを踏まえ、建物の規模、構造、戸数、間取り、設備、デザインを具体化します。ターゲットとなる入居者様の生活を想定し、収納、室内動線、防犯、インターネット環境などを検討しましょう。
見栄えだけでなく、維持管理のしやすさも重要です。共用部や外壁に耐久性の高い素材を使えば、将来の清掃や修繕の負担を抑えられる可能性があります。
建築士や設計会社と協力して図面を作成し、建築費と想定家賃のバランスを確認します。設備を増やしすぎると建築費が膨らむため、入居者様に評価されやすい項目へ優先的に投資しましょう。
施工会社の選定と工事請負契約
建築計画が固まったら、複数の施工会社から見積もりや提案を受けます。金額だけでなく、工事範囲、使用する材料、工期、施工実績、保証、アフターサービスなどを比較しましょう。
見積書では、「一式」とまとめられている項目の内訳や、別途工事となる範囲を確認します。地盤改良や外構工事が含まれていなければ、契約後に費用が大きく増える可能性があります。
工事請負契約では、請負代金、支払時期、完成予定日、設計変更時の扱い、遅延時の対応、契約不適合への対応などを確認します。疑問点を残さず、設計図書や仕様書と契約内容を照合したうえで締結しましょう。
入居者募集の開始
建築確認が下りて建物の完成時期が見通せるようになったら、賃貸管理会社や不動産仲介会社を通じて入居者募集を始めます。完成前から募集することで、竣工後の空室期間を短縮しやすくなります。
募集条件は、周辺相場、設備、完成時期をふまえて設定します。家賃だけでなく、管理費、敷金・礼金、駐車場代、入居可能日なども決めましょう。必要に応じて、完成イメージ、間取り図、周辺環境を掲載し、入居後の生活を想像しやすい広告を作成します。
単身者向けなら通勤利便性やインターネット環境、ファミリー向けなら学校や収納、防犯性など、ターゲットに応じた訴求が必要です。
問い合わせや申込状況が想定より少ない場合は、家賃をすぐに下げるのではなく、広告内容や募集チャネル、初期費用などを見直しましょう。
アパート建設工事
工事請負契約にもとづき、アパートの建設工事を進めます。着工後は施工会社へ任せきりにせず、工程表や定期報告を確認し、必要に応じて現場で施工状況を確認しましょう。
設計変更や追加工事が必要になった場合は、金額と工期への影響を文書で確認してから承認します。口頭だけで変更を進めると、完成後に請求内容をめぐってトラブルになる可能性があります。
工事代金は、契約時、着工時、上棟時、完成時など、複数回に分けて支払う場合があります。融資が完成時に実行される契約では、着工金や中間金に「つなぎ融資」を利用することもあります。
完成に近づいたら、入居者募集の進捗や管理開始の準備も確認します。工事と募集を並行して進め、完成後すぐに入居できる体制を整えることが大切です。
引き渡しと残代金の決済
建物が完成したら、設計図書や仕様書どおりに施工されているかを確認する竣工検査を行います。室内や共用部の傷、設備の動作、建具の開閉などを確認し、不具合があれば引き渡し前に是正を依頼しましょう。
検査済証、設計図書、設備の取扱説明書、保証書、工事写真なども受け取ります。これらは将来の修繕や売却時に必要となるため、紛失しないよう保管してください。
検査と是正が完了したら、金融機関が融資を実行し、施工会社へ残代金を支払います。あわせて建物の所有権保存登記や抵当権設定登記などを進めます。
決済前には、自己資金として必要な金額や登記費用、保険料などを確認しましょう。引き渡し日と入居開始日が近い場合は、鍵や設備情報を賃貸管理会社へ速やかに共有します。
入居者様と賃貸借契約
入居審査を通過した申込者と賃貸借契約を締結し、敷金や初回家賃などを受領したうえで鍵を引き渡します。契約時には、家賃、契約期間、更新、禁止事項、修繕負担、退去時の原状回復などを明確にします。
賃貸管理会社へ委託する場合は、建物の引き渡し前に会社を決めておきましょう。入居者募集、契約手続き、家賃回収、クレーム対応、設備修理などの業務範囲と費用を管理委託契約で確認します。
計画段階から相談していた会社へ管理を引き継げば、想定入居者様や家賃設定、設備の特徴などを共有しやすくなります。
入居開始後は、家賃の入金状況や問い合わせ内容を確認し、募集計画との差を検証します。完成して満室にすることがゴールではなく、長期入居と計画的な修繕を通じて、安定した賃貸経営を続けることが重要です。
アパート投資の始め方【中古アパート編】
中古アパートを購入する場合は、実際の家賃収入や建物の状態を確認しながら、物件選定、融資、契約、決済を進めます。表面利回りだけで判断せず、購入後の修繕費や管理状況も詳しく調査しましょう。
不動産会社に相談して物件を探す
まずは収益物件を扱う不動産会社へ相談するか、不動産投資向けポータルサイトなどを利用して候補物件を探します。希望する地域、価格、自己資金、目標とするキャッシュフロー、融資の利用予定などを整理しておきましょう。
候補が見つかったら現地を訪れ、駅からの動線、周辺環境、建物の外観、共用部、ゴミ置き場などを確認します。昼と夜、平日と休日では環境が異なる場合があるため、可能であれば時間帯を変えて調査します。
資料では、レントロール、賃貸借契約書、修繕履歴、固定資産税の資料、管理費明細などを確認しましょう。レントロールには、各部屋の家賃、入居時期、契約状況などが記載されています。周辺相場とかけ離れた家賃や、長期間空室の部屋がないかも確認してください。
建築確認済証や検査済証、図面、境界資料なども重要です。購入後の修繕費を把握するため、必要に応じて専門家による建物調査を検討しましょう。
物件購入申し込みをする
購入したい物件を絞り込んだら、仲介する不動産会社を通じて売主へ買付申込書を提出します。買付申込書には、購入希望価格、手付金、契約希望日、決済予定日、融資利用の有無などを記載します。
買付申込書は一般に購入希望を示す書面ですが、提出後の扱いは個別の状況によって異なります。条件を十分に検討せずに提出するのは避けましょう。
価格交渉を行う場合は、修繕の必要性や周辺相場など、客観的な根拠を整理します。融資承認、建物調査、必要書類の確認などを購入条件に含めるか、不動産会社と相談することも大切です。
アパートローンの事前審査を受ける
融資を利用する場合は、購入候補が決まった段階で金融機関へアパートローンの事前審査を申し込みます。一般に、物件概要、レントロール、売買価格、収支計画、本人の収入や保有資産、既存借入などの資料を提出します。
金融機関は、物件の収益力や担保価値だけでなく、オーナー様の返済能力も確認します。事前審査の承認は、正式な融資を保証するものではありません。売買契約後の本審査で条件が変わったり、融資を受けられなかったりする可能性もあります。
借入可能額だけでなく、金利、返済期間、自己資金、手数料を確認し、購入後のキャッシュフローを再計算しましょう。
不動産売買契約を結ぶ
売主と条件がまとまったら、宅地建物取引士から重要事項説明を受け、不動産売買契約を締結します。登記内容、法令上の制限、接道、境界、契約不適合責任、賃貸借契約の承継などを確認しましょう。
契約時には、売主へ手付金を支払うのが一般的です。融資を利用する場合は、一定の期限までに融資承認を得られなかったときに契約を解除できる「ローン特約」を設けることが一般的です。対象となる金融機関、融資額、期限、解除方法などを明確にしてください。
賃貸管理会社を選ぶ
購入後の賃貸経営を支える賃貸管理会社を選定します。現在の賃貸管理会社をそのまま引き継ぐ方法もありますが、管理内容や費用が自分の方針と合うとはかぎりません。
管理委託手数料だけでなく、入居者募集力、家賃回収、滞納対応、修繕提案、定期報告、緊急時の対応体制などを比較しましょう。対象物件以外の管理実績も重要です。
賃貸管理会社を変更する場合は、既存の管理委託契約の解約条件や引き継ぎ期間を確認します。入居者様への通知、家賃振込先の変更、鍵や契約書類の受け渡しに漏れがないよう、売主や現在の賃貸管理会社と調整しましょう。
信頼できる賃貸管理会社の選び方については、以下の記事が参考になります。あわせてご参照ください。
賃貸経営を成功に導く不動産管理とは? 信頼できる管理会社の選び方を解説
賃貸管理会社の探し方と6つのポイント!賃貸経営の収支を握る管理とは
【必読】賃貸管理会社の選び方!運用益と出口戦略を見据える賃貸管理
【賃貸管理会社】大手と地域密着型のどっちがおすすめ?選び方とは
賃貸管理会社の選定基準は手数料の安さか、収益性を高める管理か
アパートローンの本審査を受ける
売買契約後、金融機関へ正式に融資を申し込み、本審査を受けます。売買契約書、重要事項説明書、登記事項証明書、レントロール、本人の収入や資産を示す資料などを提出します。
本審査では、物件の収益性や担保評価、売買契約の内容、オーナー様の信用状況などが詳しく確認されます。追加資料を求められる場合もあるため、決済期限に間に合うよう早めに対応しましょう。
融資承認後は、金利、返済期間、返済方法、繰上返済条件などを確認し、金融機関と金銭消費貸借契約を締結します。事前審査時から条件が変わっていないかも確認してください。
引き渡し・残代金の決済・所有権移転登記
決済日には、金融機関が融資を実行し、手付金を差し引いた売買代金の残額を売主へ支払います。中古アパートの売買であるため、残代金の支払先は施工会社ではなく売主です。
同日に、司法書士が所有権移転登記や抵当権設定登記を申請します。鍵、賃貸借契約書、敷金の精算資料、修繕履歴、設備関係書類などの引き渡しも受けます。
固定資産税・都市計画税は、引き渡し日を基準に売主と買主の間で精算するのが一般的です。決済明細を確認し、不明な費用がないか確認しましょう。
引き渡し後は、火災保険の開始、賃貸管理会社への連絡、家賃振込先の変更などを速やかに進めます。
入居者様と賃貸借契約
入居中のオーナーチェンジ物件では、既存の賃貸借契約や敷金などを引き継ぎ、賃貸管理を開始します。入居者様へ所有者や賃貸管理会社、家賃振込先の変更を通知し、問い合わせ先を明確にしましょう。
空室がある場合は、周辺相場と物件の状態をふまえて募集条件を設定し、新たな入居者様と賃貸借契約を締結します。
購入直後は、設備故障や契約内容の確認など、問い合わせが増える場合があります。売主や旧賃貸管理会社から必要な情報を受け取り、入居者様への対応が途切れない体制を整えることが重要です。
アパート経営を開始するには、賃貸管理会社との委託管理契約を取り交わすのが一般的です。関連記事は以下のとおりです。
【事例付】管理委託契約とは? 委託管理と賃貸管理会社の選定方法!
【事例付】サブリース新法を徹底解説! 契約時の注意点とメリット・デメリット
融資戦略と資金計画
アパート投資では、物件の収益力だけでなく、自己資金や金利、融資期間によってキャッシュフローが変わります。借りられる上限まで借りるのではなく、空室や修繕、金利上昇にも耐えられる資金計画を立てましょう。
自己資金(頭金)の目安
アパート投資で求められる自己資金は、物件価格の1~3割程度が一つの目安とされます。ただし、実際の金額は物件の収益性や担保評価、オーナー様の収入・資産、金融機関の審査方針によって異なります。
物件価格の頭金とは別に、仲介手数料、登記費用、融資手数料、税金などの購入時諸費用も必要です。購入後の修繕や空室に備える運転資金も残しておかなければなりません。
自己資金を少なくするとCCRを高められる可能性がありますが、借入額と返済負担が増えます。反対に、自己資金を厚くすれば返済負担を抑えられ、家賃下落や金利上昇への耐久力を高めやすくなります。
頭金の割合だけで判断せず、購入後に手元へ残す資金と、ローン返済後のキャッシュフローを確認しましょう。
融資期間は
融資期間は、建物の構造、築年数、担保評価、収益性、オーナー様の年齢や属性などをもとに、金融機関が個別に決定します。税務上の法定耐用年数も判断材料になり得ますが、法定耐用年数と融資期間が必ず一致するわけではありません。
建物の法定耐用年数については、国税庁の年数表をご参照ください。
融資期間を長く設定できれば、毎月の返済額を抑え、キャッシュフローを確保しやすくなります。一方、返済期間が長いほど利息の総支払額が増える可能性があります。
中古アパートでは築年数によって融資期間が短くなり、返済額が増える場合があります。購入価格や表面利回りだけでなく、実際に利用できる融資期間を反映して収支を確認しましょう。
返済比率は
返済比率は、年間家賃収入に対してローンの年間返済額が占める割合です。
返済比率(%)=ローン年間返済額÷年間家賃収入×100
一般に50%前後が一つの目安として用いられますが、安全な水準は空室率や運営費、物件の状態によって異なります。返済比率が低くても、大規模修繕が重なれば資金繰りが悪化する可能性があります。
返済比率が高すぎると、空室や家賃下落によって収入が減った際に、キャッシュフローが赤字になりやすくなります。満室時の家賃ではなく、一定の空室を反映した実効収入を使って確認しましょう。
金利上昇後や修繕費が増えた場合も試算し、返済後に十分な余剰資金が残る水準を設定する必要があります。
金融機関選びのポイント
金融機関を選ぶ際は、金利だけでなく、借入可能額、融資期間、返済方法、手数料、繰上返済条件などを総合的に比較します。低金利でも融資期間が短ければ、毎月の返済額が大きくなる場合があります。
地方銀行や信用金庫は、営業地域や取引実績を重視する傾向があります。都市銀行、ネット銀行、ノンバンクなども、それぞれ対象とする物件や審査基準が異なります。利用できる環境にある場合は、日本政策金融公庫の融資も選択肢となります。
複数の金融機関から条件を確認し、物件とオーナー様の投資計画に合う先を選びましょう。融資実行後の相談体制や、将来の追加融資に対する姿勢も、長期的な資産形成を考えるうえで重要です。
アパート投資成功のポイント
一棟アパート投資を行うなら、初回の投資を成功させて事業規模を拡大させていきたいと考えるものです。一棟アパート投資を成功に導くためには、どのような点に注意すればいいのでしょうか。
アパート投資の目的を明確にする
一棟アパート投資を行うにあたって、投資目的を明確にすることが大切です。目標がしっかりとしていないと途中でブレてしまい、経営が上手くいかなくなってしまいます。「何のために」「いつまでに」「どのくらいの収益を確保する」のかを決め、そこから逆算してどのくらいの自己資金が必要なのか、また目標を達成するための利回りはどのくらいかを決めるとよいでしょう。
また具体的に収入の目的が「月々のキャッシュフロー」なのか「老後に向けた資産形成」なのか、「相続対策」もしくは「節税対策」なのかについてもはっきりさせておくことで、取るべき戦略も不動産投資の手法も変わってきます。
投資目的の明確化については、以下の記事でも解説しています。あわせてご参照ください。
【必読】不動産投資・賃貸経営の目的が明確なほど成功確率が上がる理由
不動産投資は難しい?向いている方の目的や属性から分かる特徴とは
収益物件の買い方!不動産投資の物件購入は目的設定と情報収集が重要な理由
競争力のある立地を選択する
不動産投資における収益物件で一番大切なものは立地です。もともと土地を所有していたのでなければ、利便性があり、将来性のある立地に建っている物件を選ぶことがポイントになります。そのためには、現地調査や市場調査はもちろんのこと、将来的な計画などの情報収集も必要です。
信頼できる賃貸管理会社を選ぶ
不動産賃貸経営には、専門的な知見が必要になる場面があります。そのため、空室対策に強く、賃貸管理や売却まで賃貸経営の流れを包括的にサポートできる賃貸管理会社であれば、オーナー様を一棟アパート投資を成功に導く中立的なアドバイザーになりえます。
これまでの実績を確認するほか、管理戸数や仲介件数などがどのくらいあるのかも判断基準になるでしょう。複数の賃貸管理会社の公式サイトを比較し、最終的に訪問して雰囲気などを確認してから決めることをおすすめします。
リスク対策を意識する
アパート経営には、空室、家賃滞納、家賃下落、修繕、金利上昇、災害など複数のリスクがあります。これらの賃貸経営リスクに備えることで、経営への影響を抑えられます。
空室リスクには、賃貸需要のある立地選びと、入居者募集に強い賃貸管理会社の活用が有効です。家賃滞納リスクには、適切な入居審査の実施や家賃保証会社を利用します。
建物や設備の故障に備え、毎月の収入から修繕費を積み立てましょう。火災、地震、水災などについては、物件の立地や構造に応じて保険の補償範囲を確認します。
複数の物件を保有する場合は、地域、間取り、入居者層を分けることで、市場変化による影響を抑えられる可能性があります。
想定されるリスクを一覧にし、発生確率、損失額、対応方法を整理しておくと、問題が起きた際にも迅速に判断できます。
リスク対策については、以下の事例が参考になります。ぜひご参照ください。
賃貸経営の成功法を伝授!代表的なリスクと6つの成功ポイントとは
【保存】不動産経営の種類や収支を学ぶ!リスク回避する成功の秘訣とは?
不動産運用は資産形成の王道! リスクを抑えメリットを活かす不動産投資
綿密な収支シミュレーションを行う
物件を購入する前に、家賃収入、空室率、運営費、ローン返済、修繕費、税金などを反映した収支シミュレーションを行います。売主や不動産会社から示された表面利回りだけで、投資判断をしてはいけません。
満室と現在の家賃が続く前提だけでなく、空室期間が長引くケース、家賃が下落するケース、金利や修繕費が上昇するケースも試算しましょう。複数の条件を組み合わせた厳しいシナリオでも、返済を続けられるか確認します。
短期的な収支だけでなく、設備交換や大規模修繕が発生する時期、ローン残高、将来の売却価格まで含めた長期計画も必要です。表面利回り、FCR、CCR、NPV、IRRなどを使い分ければ、単年度の利益と長期的な投資効率を多角的に検証できます。
購入後は、実際の家賃収入や支出を計画と比較します。差が生じた原因を確認し、家賃設定、募集条件、修繕計画などを見直すことが、安定したアパート経営につながります。
アパート経営の収支シミュレーションについては、以下の関連記事をご参照ください。
アパート経営のシミュレーション方法!不動産投資の指標とリスク管理を事例で解説
まとめ
アパート投資は不動産投資の王道といわれています。そして、アパート投資を成功に導くためには、信頼できる賃貸管理会社をパートナーに選ぶことが大切です。
【リロの賃貸】が提供する賃貸管理業務は4つの業務「募集力」「仲介力」「管理力(入居者管理/建物管理)」「工事/設備投資対応力」の最適化を図り、リログループの総合力と地域密着の老舗が持つ知見ときめ細かいサポートで賃貸経営を包括的にサポートします。
アパート投資を始めるにあたり、賃貸管理会社選びに迷った際には、ぜひ【リロの不動産】にお任せください。
おすすめのサービス
おすすめのお役立ち情報

この記事を書いた人
秋山領祐(編集長)
秋山領祐(編集長)
【生年月日】昭和55年10月28日。
【出身地】長野県上田市。
【趣味】子供を見守ること。料理。キャンプ。神社仏閣。
【担当・経験】
デジタルマーケティングとリブランディングを担当。
分譲地開発のPMや家業の土地活用などの経験を持つ。
リノベした自宅の縁の下に子ども達の夢が描かれている。
関連記事
-
 コラム
不動産投資情報不動産経営で失敗を防ぐ重点ポイント!物件選びとリスク対策を管理会社が事例で解説2026.10.12現在所有している不動産や、購入した不動産を活用して不動産経営を始めたいと考えてい…
-
コラム
不動産投資情報アパート投資とは?メリット・リスク・始め方と成功するための判断基準を事例で解説2026.10.12不動産投資に関心があるものの、不安な気持ちが強く、なかなか実行に踏み出せない方も…
-
 コラム
不動産投資情報マンション投資で収益を高めるには?利回り・成功のポイントと賃貸管理会社の選び方2026.09.28「投資用マンション」と聞いても具体的なイメージがわかず、普通のマンションとの違い…
-
 コラム
不動産投資情報固定資産税評価額とは? 調べ方・計算方法・土地建物評価の仕組みを事例で解説2026.09.20固定資産税評価額は固定資産税を計算する基準であり、不動産取得税や登録免許税などの…

