


不動産投資は難しい?向いている方の目的や属性から分かる特徴とは
2026.11.11
不動産投資は、まず不動産を所有(購入)することから始まります。不動産を購入するとなるとハードルが高いように思われがちですが、経営者や医者、弁護士などの高所得者以外にも、会社員や公務員でも始められる人気の投資方法です。ハードルが高いと感じやすい不動産投資を成功させるために、向いている人の特徴を知りたいと考える方も多いでしょう。
この記事では、実際に不動産投資を行っている方の目的や特徴、不動産投資に向いている方・向いていない方の特徴、不動産投資を始める前の注意点について解説します。不動産投資に興味がある方は、ぜひ参考にしてください。
▼この記事の内容
●不動産投資とは、マンションやアパートなどを購入して第三者に貸し出し、家賃収入を得て利益を生み出す投資方法のこと
●不動産投資には、安定した家賃収入を得られる、ローンを活用して大きな資産を運用できる、などのメリットがあるが、空室リスク、家賃下落リスク、家賃滞納リスクなどの特有のリスクもある
●不動産投資をしている方の属性は「世帯年収500万円以上」「30〜50代」「会社員」などが多い
●不動産投資に向いている方の性格は「長期的に物事を考えられる」「勤勉で真面目、几帳面」「決断力や行動力がある」「冷静な判断ができる」などがある
●不動産投資は性格や属性によって向き不向きがあるものの、事前準備次第で向いている方になることもできる
不動産投資とは
不動産投資とは、マンションやアパートなどを購入して第三者に貸し出し、家賃収入を得て利益を生み出す方法を指します。いわゆる「大家さん」の立場になるということです。
投資対象となる不動産は、区分マンション、1棟アパート・マンション、戸建て、オフィス、店舗、駐車場及びコインパーキングなどさまざまあります。不動産の購入には融資が利用できるので、比較的少ない自己資金でスタートできます。特に、中古の区分ワンルームマンションは、初心者でも始めやすい投資先として人気です。
長期的に安定した家賃収入(インカムゲイン)が見込めるうえ、売却のタイミングによっては売却益(キャピタルゲイン)も期待できます。投資である以上いくつかのリスクはありますが、しっかりとした対策を行うことで不測の事態を最小限に抑えることが可能です。
不動産投資のリスクや対策については、以下の記事で詳しく解説しています。投資対象の物件で悩んでいる方や、成功につながる秘訣を知りたい方はあわせてご覧ください。
失敗しない不動産投資の秘訣とは?メリットとリスクを徹底検証!
関連する記事については、以下をご参照ください。
【必読】不動産投資の初心者向けに基礎知識を網羅!注意点も徹底解説
不動産投資のメリット・リスク10選!成功ポイントと仕組みを事例で解説
不動産投資をするメリット
不動産投資は専門知識が必要となるため、一見すると「手間がかかるのではないか」「多くの資金が必要になるのではないか」と不安になる方もいらっしゃいます。しかし、不動産投資は次のようなメリットがあり、本業の仕事に支障をきたすことなく、長期的な収益を得やすいことも特徴の1つです。
・本業に支障なく運用できる
・安定した家賃収入を得られる
・売却によるキャピタルゲインも期待できる
・ローンを活用して大きな資産を運用できる
・インフレに強い資産を持てる
・税制上のメリットを受けられる
・相続対策として活用できる
・生命保険代わりになる
ここからは、不動産投資のメリットについて詳しく解説していきます。
本業に支障なく運用できる
不動産投資の主な業務は、物件や入居者様の管理です。 例えば、日々の清掃・メンテナンスや契約更新手続き、家賃の入金確認、物件の修繕計画策定、原状回復工事の手配などが挙げられます。また物件の維持や大規模修繕に必要な費用を想定し、経営資金の管理も行わなければなりません。
不動産投資はさまざまな業務を行う必要があり、一見すると多くの手間がかかると思われがちです。しかし、業務を賃貸管理会社に任せ、無理なく賃貸経営に携わっているオーナー様は多くいらっしゃいます。外部のサポートを得られるため、株やFXなどほかの投資方法と比べて日常の手間が少ないことが特徴です。
実際に、投資目的で不動産を所有するオーナー様の中には、別の仕事をしている方や副業として始めた方も少なくありません。現在公務員や会社員として働いている方も、本業に支障をきたすことなく運用できる可能性があります。
安定した家賃収入を得られる
株やFXで利益を出すには、株価や為替の値動きを逐一チェックしなければなりません。目を離している間に価格変動があったり、売却のチャンスを見逃したりすると損失が生じる可能性があるからです。しかしチャートを確認する作業は、本業で別の仕事をしている方にとっては負担となる可能性があり、なかなか手を出しづらいという意見も見受けられます。
一方、不動産投資は月々の家賃収入で長期的な収益を得る方法です。日々の値動きに気を配ったり、短期間での売買を繰り返したりする必要はありません。本業で忙しい方や、多くの労働時間を確保できない方でも安定した収益を得やすいでしょう。
売却によるキャピタルゲインも期待できる
不動産投資で得られる収入には、インカムゲインとキャピタルゲインがあります。物件の保有中に毎月入ってくる家賃収入はインカムゲインであり、物件の売却時に期待できるのがキャピタルゲインです。購入時より高い価格で物件を売却できれば、差額を利益として受け取れるという仕組みです。
例えば、土地の価格が値上がりしている時期や地域では、最終的に売却する際、利益が出る可能性があるでしょう。また、マンション価格が上昇しているタイミングでも、利益を得られるチャンスがあります。
もっとも、地価や建物価格は下落する場合もあり、必ず狙ったキャピタルゲインが得られるとはかぎりません。値上がりを前提に投資計画を立てるのはリスクが大きいため、できれば避けたいところです。
収益物件の売却については、以下の記事をご参照ください。
収益物件を高値で売却する秘訣と注意点|出口戦略の立て方も解説!
ローンを活用して大きな資産を運用できる
不動産投資は、金融機関から融資を受けて物件を購入することが可能です。賃貸物件のオーナー様は、貸家業や不動産貸付業という業種に該当し、物件の購入費用は事業に必要な経費とみなされます。「今すぐまとまったお金を準備できない」「初期費用を抑えたい」という場合にも、比較的始めやすい投資方法といえるでしょう。
融資を利用して不動産を購入する大きなメリットの1つとして、初期費用を抑えて投資を始められることが挙げられます。融資で自己資金を増やし、レバレッジ効果によって多くの収益を得られるケースもあります。空室をなくし入居率の高い状態を継続して運用できれば、月々の家賃収入でローンを返済していくことも可能です。
不動産投資のレバレッジについては、以下の記事をご参照ください。
不動産投資のレバレッジ効果を事例で解説!自己資本利回りの仕組みとリスク・注意点
投資目的に合わせた物件選びの事例として、相続対策や資産のエリア分散を目的に1棟アパートを購入した事例も参考になります。
インフレに強い資産を持てる
一般的に不動産は、インフレに強い資産だとされています。物価が上昇する局面では、現金の価値は目減りするからです。例えば、それまでは1,000円で買えていたものも、物価が上がると1,100円や1,200円などに値上がりします。
そうなると現金で1,000円持っていても、もはや1,000円では買えません。一方で、不動産価格や家賃相場は、物価上昇に連動して上昇する傾向にあります。
また、インフレの状況で融資を活用している場合は、「債務者利得」が得られるのもメリットだといえるでしょう。融資を受けた分の借入金の返済では、金額の額面は変わりません。しかし、返済する額は同じでもお金の価値が低くなる分、実質的な負担が軽くなるということです。
税制上のメリットを受けられる
不動産投資には、ほかの資産運用にはない税制上の仕組みがあります。それが減価償却費を経費として計上し、損益通算によって課税所得を圧縮するという手続きです。不動産のように長年にわたって使用できる資産は、購入した年に全額費用に計上しません。
通常の会計処理では耐用年数に応じて複数年に分け、減価償却費として費用計上します。減価償却費が計上されている間は、実際にお金が出ていくわけではないものの、帳簿上は赤字になるケースも少なくありません。
総合課税である不動産所得は、オーナー様が本業で得ている給与所得や事業所得と損益通算できます。不動産所得で赤字が出ている間、給与所得や事業所得と損益通算すれば不動産所得の赤字が相殺され、全体の課税所得を圧縮できます。ただし、土地等を取得するための借入金利子に相当する赤字など、対象外となる部分があります。
不動産投資による節税については、以下の記事で詳しく解説しています。
不動産投資の節税効果とは?仕組み・向いている人・失敗事例を解説!
相続対策として活用できる
アパートやマンションなどの収益物件は、現金をそのまま相続する場合と比べて相続税を抑えられるのもメリットです。現金や預貯金の場合、額面どおりの金額がそのまま相続税の課税対象になります。
しかし、不動産の相続税評価額は実勢価格(時価)ではなく、土地は路線価方式や倍率方式、建物は原則として固定資産税評価額をもとに評価します。実勢価格より低くなる場合がありますが、その差は物件ごとに異なります。また、一定の分譲マンションには2024年以後の評価補正が適用されます。
また、賃貸用の土地・建物は入居者様の生活の場ということもあり、オーナー様であっても自由には使えません。そのため、借地権割合と借家権割合、賃貸割合が計算に含められ、さらに評価額が下がります。また、要件を満たせば、宅地部分の評価額を50%減額できる小規模宅地等の特例が適用できる場合もあります。
不動産投資による相続税対策については、以下の記事をご参照ください。
相続税対策に不動産投資が選ばれる理由!節税対策の理由とリスクを解説
生命保険代わりになる
不動産投資ローンを提供している金融機関では、団体信用生命保険(団信)に加入することを契約の条件とすることがあります。団信は金融機関側にとっては貸し倒れへのリスク対策であり、融資を受ける側にとっては残された家族を守る対策になります。
ローン返済中に契約者が死亡したり高度障害状態になったりした場合、残債が保険で弁済されるからです。もし、団信に加入していない状況でオーナー様に万一のことがあれば、残された家族が借入金の返済を引き受けなければならなくなることが考えられます。
団信に加入していれば、結果として家族に無借金の物件を資産として残せます。その後は、毎月家賃収入を得続けられるのはもちろん、売却してまとまった現金に換えることも可能です。
不動産投資をするリスク
不動産投資は、入居者様が集まらければ収益を得ることができません。また、建物は築年数の経過とともに老朽化が進む傾向にあるため、修繕や設備の入れ替えなどに多くの費用がかかる可能性もあります。以下では、不動産投資をするうえで注意しておきたいリスクについて紹介します。
不動産投資は、入居者様が集まらなければ収益を得ることができません。ほかにもいくつかリスクがあるため、押えておきましょう。注意しておきたいリスクは7つです。
・空室リスク
・家賃下落リスク
・家賃滞納リスク
・修繕/老朽化リスク
・災害リスク
・金利上昇リスク
・流動性リスク
ここからは、不動産投資をするリスク7つを詳しく解説していきます。
不動産投資のリスクについては、以下の記事をご参照ください。
不動産投資のリスクとは? リスクを正しく認識すればヘッジはできる
空室リスク
長期間賃貸経営を継続している中では、入居者様の入れ替わりで空室が発生することがあります。入居が決まらない期間が続くと家賃収入が途絶える一方、ローン返済や管理費などの支出は発生し続けます。
オーナー様にとって、空室発生によって家賃収入が途絶えるのは、経営が赤字になる可能性のある最大のリスクです。空室が発生しても、最寄り駅に近い、近隣の環境が良好、設備が魅力的など、好条件の物件は空室が埋まりやすいでしょう。
一方、ファミリー層の需要が多い地域に単身者向けの物件があっても、空室を埋めにくい原因になります。空室に対する有効な対策を立てるのはもちろんですが、そもそも物件選びの際に立地選びや賃貸需要の見極めが基本的な備えになります。
空室の改善事例については、以下をご参照ください。
1年以上の長期空室を2ヶ月で改善!空室対策に強い管理会社変更で収益改善
家賃下落リスク
不動産投資で避けたいリスクとして、家賃下落リスクも挙げられます。建てられてから築年数が経過したり、周辺地域に競合物件が増加して供給が過剰になったりすると、当初想定した家賃を維持できなくなる場合があります。
ローンを活用して不動産投資を行っている場合、想定していた家賃収入が減少すれば、ローン返済計画にも影響が及ぶでしょう。家賃収入を将来の老後資金にと考えている場合も、想定していた収入が確保できない可能性があります。
最初に物件を選定する際、利便性や設備などの面で家賃が下落しにくい物件を選ぶことが重要です。また、長期の収支計画を立てる際は、家賃が下落する前提でも耐えられるかどうかを確認する必要があります。
家賃滞納リスク
家賃滞納リスクは、入居者様が家賃を支払わないリスクです。空室が発生していなくても、入居者様が家賃を支払ってくれなければ、同じ状況が生み出されます。むしろ、入居者様が居座っている状態では、新たに入居者募集をかけることもできないため、より深い問題が発生します。
督促対応を行っても改善されず、そのまま家賃滞納が続けば、法的手続きが必要になることもあります。明け渡し訴訟に発展した場合の手続きなど、解決までに手間がかかるのはもちろん、弁護士費用も発生するでしょう。
家賃滞納リスクへの最も有効な対策は、入居段階での審査です。支払い能力に加えて人柄を丁寧に確認し、リスクを見極められるよう、入居審査を厳格化することが重要になります。家賃保証会社を利用するのも、家賃滞納リスク軽減の備えとして有効な対策です。
修繕/老朽化リスク
どれだけ対策を施していたとしても、建物や設備が年数の経過とともに劣化するのは避けられません。計画外の外壁や屋根、給排水管の修繕費が発生する場合もあります。12~15年に一度行われる大規模修繕では、まとまった費用がかかってくるため、資金面を考慮すると簡単に工事を実行できないケースもでてくるでしょう。
しかし、建物や設備に不具合が出たままでは、物件の競争力が低下する懸念があるほか、入居者様の生活の質も下げてしまう可能性があります。不動産投資を始める際は、購入時の価格だけに目を向けるのではなく、将来の修繕費まで見込んだ収支計画が必要です。
災害リスク
地震大国と呼ばれる日本では、災害リスクも不動産投資を行ううえで考えておくことが重要です。地震だけではなく、水害や火災などによって建物に損害が生じる可能性もあります。
損害によって修繕費の負担が大きくなれば、キャッシュフローに大きな影響が出るでしょう。建物の状態が悪いまま放置していると、退去者が出て家賃収入の減少にもつながりかねません。災害リスクに備えるためには、自然災害の影響を受けにくい物件探しが大事です。
自治体のハザードマップなどを参考に洪水、土砂崩れ、津波などの被害が少ない地域を選定するようにします。また、火災保険・地震保険に加入しておく必要があります。築古の建物を購入する場合は、旧耐震か新耐震かを確認して物件を選ぶことが大切です。
金利上昇リスク
変動金利で不動産投資ローンを組む場合は、金利上昇リスクにも注意が必要です。金利が上昇すると毎月の返済額が増え、キャッシュフローが圧迫される可能性があります。金利の変動幅があまりに大きいと、当初計画していたとおりの経営が難しくなるかもしれません。
収支バランスが崩れれば、経営の立て直しも難しくなることが予想されます。そのような状況に陥らないためにも、融資を受ける段階からリスクヘッジを図っておくことが重要です。
あらかじめ金利が上昇した場合のシミュレーションも行い、将来の金利動向を踏まえたうえで返済計画を立てる必要があります。金利上昇リスクに備えて自己資金比率を大きくしておく、ある程度のキャッシュをプールしておくという対策も検討しておくといいでしょう。
流動性リスク
投資における「流動性」とは、取引の行いやすさや現金化のしやすさを表す指標です。不動産は流動性が低く、売却に時間がかかりやすい特徴があります。
株などの有価証券は売却後すぐに換金できるのに対し、賃貸経営をしている収益物件は売却に3〜6ヶ月ほどかかるのが一般的です。運用状況や不動産によってはもう少し時間がかかるものもあります。不動産は高額商品ということもあり、買い手がなかなか見つからなかったり、売買契約の締結に多くの期間を要したりするケースも珍しくありません。
流動性の高さは物件によっても異なり、人気地域や築浅の物件などは、比較的流動性が高い傾向があります。将来物件の売却を検討している場合は、流動性の高さにも着目して物件を選ぶ必要があるでしょう。
収益物件の売却については、以下の記事をご参照ください。
収益物件の売却|高値売却する出口戦略の立て方と注意点を事例で解説
主だった不動産投資の種類
不動産投資には区分マンション、一棟アパート、一棟マンション、戸建て賃貸など、いくつかの種類があります。それぞれ初期費用や運用の手間、想定されるリスクに違いがあるため、自分の目的や資金力に合わせて選択してください。
不動産投資の種類については、以下の記事で詳しく解説しています。あわせてご参照ください。
【種類別】収益物件からみた不動産投資の特徴!購入時の確認ポイント
区分マンション(ワンルームマンション)投資
区分マンション投資とは、マンションの1室を購入して賃貸に出す方法です。一棟アパートや一棟マンションとは違い、マンション1室が対象になるため、比較的少ない自己資金でも投資を始められます。投資の状況をみて、2室目、3室目など、複数戸を所有することも可能です。
ただし、所有している戸数が少ない場合、購入時の物件価格が抑えられる分、得られる家賃収入も少なくなります。区分マンションは空室リスクが大きいのもデメリットです。1室だけしか所有していない状況で空室が発生すれば、収入がゼロになる点には注意しておく必要があります。
また、区分マンション投資は管理の手間が少ないメリットがある一方、オーナー様の権限がおよぶのは所有している居室(専有部分)のみです。マンション全体の修繕や改修は、自分の判断だけで行えません。
マンション投資については、以下の記事もご参照ください。
マンション投資で収益を高めるには?利回り・成功のポイントと賃貸管理会社の選び方
ワンルームマンション投資のメリットとリスク!無理しない投資戦略
一棟アパート投資
一棟アパート投資は、複数の住戸からなるアパート一棟を丸ごと購入し、複数の入居者様に貸し出して家賃収入を得る方法です。
まとまった数の住戸がある分、区分マンションに比べて空室リスクが分散されます。空室が1室発生したとしても、ほかの住戸からの収入でカバーされるからです。
区分マンション投資に比べると、アパート一棟丸ごとの物件価格は高額になります。また、一棟アパート投資では管理に自由度があるものの、個別の住戸はもちろん、廊下や階段、屋根や外壁、外構などの共用部分も含めてすべてオーナー様の責任で管理しなければなりません。維持・運営費も物件購入時の初期費用と同様に、高額になりがちです。
一棟アパート投資については、以下の記事もご参照ください。
一棟アパート投資が不動産投資の成功者に選ばれる理由!判断基準を解説
一棟マンション投資
一棟マンション投資は、一棟アパート投資と同じく、マンションを一棟丸ごと購入して賃貸経営を行う方法です。アパートとマンションに法的な違いはありませんが、一般的にアパートは2~3階建てまでの木造や軽量鉄骨造のものを指します。
鉄筋コンクリート造や鉄骨鉄筋コンクリート造などで、3階建て以上の規模のものがマンションと呼ばれています。マンションは一棟あたりの戸数が多いこともあり、家賃収入も潤沢になりやすいのが特徴です。資産価値も比較的維持されやすいとされています。
物件の規模が大きい分、購入価格が高くなるのは避けられません。固定資産税や修繕費などのコストも大きくなりがちであるため、投資するにはまとまった自己資金や高い融資枠が必要です。
一棟マンション投資については、以下の記事もご参照ください。
賃貸マンションの一棟買いはあり? アパート経営・区分マンション経営との徹底比較
戸建て賃貸投資
戸建て賃貸投資は、戸建て住宅を購入し、ファミリー層などに貸し出して家賃収入を得る方法です。一棟アパートや一棟マンションに比べると、少額からでも投資を始めやすいのがメリットでしょう。
戸建て賃貸投資の主なターゲットであるファミリー層は、子どもの学区との関係で、卒業するまで退去しないことが多く、単身者向けのアパートやマンションに比べると入居期間が長期化しやすい傾向です。
一棟アパートや一棟マンションのように、空室リスクを分散させられないことが難点です。また、長期入居が期待できる一方、長く住まれた後に退去されると、クロスの張り替えや設備の交換範囲が広くなり、原状回復費用がかさむことがあります。
不動産投資とほかの投資・運用方法の違い
不動産投資を検討している方の中には、なかなか物件購入に踏み切れず迷っている方もいるでしょう。不動産投資以外にも多様な投資方法があり、それぞれの特徴を知ることで、自分に合うものを見極められるかもしれません。不動産投資以外に考えられる代表的な投資方法は、以下のとおりです。
・預貯金
・株式投資
・投資信託
・FX
・債券
それぞれの特徴やメリット、注意点などを解説していきます。
関連記事は、以下をご参照ください。
預貯金
銀行にお金を預けると、金額に応じた利息が支払われます。預貯金の特徴は、預けた金額が減ることのない「元本保証」があることです。万が一銀行が破綻してしまっても、1,000万円までであれば預けたお金はすべて返還されます。
預貯金のメリットは、損失リスクを抑えられることです。不測の事態があっても元本が減ることはないため、初心者の方が最初に行う投資として定期預金を選ぶケースも少なくありません。
一方、金利が低く、大きな収益が見込めない点には注意が必要です。普通預金ではなく、定期預金を選ぶことで多少金利を上げられますが、ほかの投資と比較すると大きなリターンは期待できません。
不動産投資は、預貯金と違って投資したお金が必ず返ってくるとはかぎりませんが、その分長期的に安定した収益を得られる可能性があり、比較的リスクの少ない方法で収入を得たい方にも適しています。
なお、現在はインフレ局面になっているため、物価上昇にともない現金の価値が目減りする方向です。預貯金も例外ではなく、額面は変わらなくても、購買力という点では確実に低下していきます。
金利の上昇で預貯金の利息は増えましたが、物価高がその恩恵を打ち消しているのが現状です。
株式投資
株式投資とは株式会社が発行する株式を購入し、利益の一部を配当金として受け取る方法です。株式の売却益を得ることもでき、キャピタルゲインとインカムゲインの両方を得られます。
株式投資のメリットは、配当金によって安定した収益を得られる可能性があることです。また、サービス券や割引クーポンなどの株主優待を行っている企業もあり、日頃から商品やサービスを利用している方はお得感を得やすいでしょう。ただし、配当金の有無や頻度、株主優待の内容などは銘柄によって異なるため、銘柄の特徴をよく理解したうえで購入することが大切です。
株式投資で注意する点は、企業の業績だけでなく国内外の経済状況や情勢など、さまざまな要因で価格変動が発生することです。値上がりすると予想されていた銘柄が暴落し、損失となるケースも見受けられます。
不動産投資は、株式投資と違い短期間で資産価値が変動することはありません。家賃や入居者様の退去などで収入が減るリスクはあるものの、早い段階から対策を行い回避することが可能です。
投資信託
投資信託とは、金融機関に預けたお金を投資の専門家が運用し、利益を配当してもらう方法です。投資先は債権や株式、不動産などさまざまな種類があり「どの対象に投資するか」「どのように運用するか」などの運用方針は専門家が決定します。
投資信託は大きく分けて、「インデックスファンド」と「アクティブファンド」の2種類に分けられます。インデックスファンドは日経平均株価やS&P500のような指数(ベンチマーク)に連動するよう設計された投資信託です。
一方、アクティブファンドは指数を上回る運用効果を目指します。アクティブファンドは市場や企業の調査・分析を行って投資先を決めるため、より高いリターンを目指せる方法です。ただし、その分リスクも高く、手数料も高めになっています。
投資信託のメリットは、投資の知識がない初心者の方でも始められることです。投資家はお金を預けるだけですみ、専門知識が求められる運用の部分をプロに任せられます。
ただし、投資に精通した専門家が運用するからといって、必ずしも収益を得られるわけではありません。株式や債券の値動き、金利や為替相場の変動などによっては元本が割れる可能性があるので注意しましょう。
不動産投資と投資信託の共通点は「資産の運用を委託できる」という点です。しかし、投資信託は国内の株式や債権、不動産などに加え、個人では投資が難しい海外の資産などにも投資できるため、リスクを分散しやすい傾向にあります。少額からの投資が可能で、多くの初期費用を必要としない点も投資信託の特長といえるでしょう。
FX
FXとは「Foreign Exchange」の略称で、正式名称は「外国為替証拠金取引」といいます。日本円をドルに換えるなど、通貨の売買によって生じる差益で収益を得る投資方法です。
FXのメリットはレバレッジ効果が高く、少額の投資で多くのリターンが狙えることです。1通貨単位で取引できる証券会社もあり、 例えば1ドル=140円であれば140円ほどから取引を始められます。基本的には手数料もなく、ほかの投資方法に比べて取引コストもかかりません。
FXの注意点は、為替相場の変動によって短時間で大きな損失が出る可能性があることです。預けたお金が0円になっても取引を終了できないため、追加で入金が必要になるケースもあります。
不動産投資と比較すると、FXは短期間で大きな収益を生みやすい投資方法ですが、投資家が負うリスクも非常に高く、長期的な利益を出すのが難しいといわれています。
債券
債券とは国や自治体、企業などが資金調達のために発行する有価証券のことです。投資家は債券を通じて企業などにお金を貸し、満期になると返金されます。投資家は満期が到来するまでの期間に受け取る利子や、債券の売却によって収益を得ます。
債券のメリットは、計画的に資金を運用しやすいことです。中にはあらかじめ利率が決まっている商品もあり、収益の見通しが付きやすく、はじめて投資をする方でも資金計画を立てやすいでしょう。
ただし、債券には特有のリスクもいくつかあります。その1つが「信用リスク」です。債券を発行した国や企業・団体が将来にわたって存在し続ける保証はなく、破綻すると利払いができなくなり、元本も返金されません。
国債や地方債は破綻のリスクが低いといえますが、社債を購入する場合は、格付機関の評価をよく確認する必要があります。
2つめのリスクは、債券の価格が発行元の財政状態や金利動向によって上下する価格変動リスクです。満期(償還日)より前に売却する際は市場価格が購入価格を下回る場合もあり、売却損が出ることも考えられます。
3つめのリスクとして挙げられるのが「為替変動リスク」です。外貨建ての債券の場合、為替相場の変動によって、円に換算した際の受取額が違ってきます。円安の状況では高い利回りが期待できますが、満期時に円高になっていれば元本割れのリスクもあるでしょう。
ほかにも、国や地域の政治・社会情勢・経済などの状況によって価格変動が生じる「カントリーリスク」も挙げられます。また、発行元の都合で満期前に償還されてしまう「途中償還リスク」などもあり、リスクについて正しく理解しておくことが重要です。
実際に多い不動産投資家の特徴
実際にはどのような方が不動産投資を行っているのでしょうか。ここでは、不動産投資を行っている投資家に多く見られる特徴を紹介していきます。
年齢層は30~50代が多い
不動産投資家に多い年齢層は、30~50代が中心となっています。不動産投資ブームの影響もあり、30代前半から始める方も珍しくありません。投資用物件の購入には融資を利用するのが一般的です。融資の申し込みを受けた際、金融機関では年収や職業、勤続年数、年齢などを審査して融資の可否や融資可能額を決定します。
融資要件の緩和も理由の1つですが、30~50代は審査に通りやすい条件が揃っている方が多いことから、不動産投資経験者の年齢層に関係しているものと考えられます。属性にもよりますが、金銭面やライフステージの面で資産形成の選択肢が豊富な点から、40~50代が不動産投資に適した年齢といえるでしょう。
会社員・サラリーマンが多い
不動産投資経験者の職業では、会社員(41.5%)が半数近くにのぼる結果となっています。次に、会社役員や経営者、自営業、弁護士など士業の職業に就く高所得者の方(26.1%)が3割近くに及んでいます。業種別では製造業とサービス業が多い傾向にありますが、不動産投資経験がない方に比べて不動産業の割合が増えていることが特徴的です。
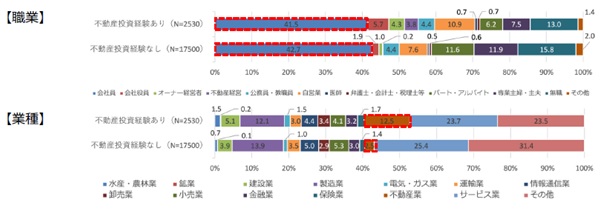
出典:個人投資家への不動産投資に関するアンケート調査結果について|国土交通省
大きなお金が動く不動産投資ですが、初心者でもチャレンジしやすい投資といわれています。比較的敷居の低い区分ワンルームマンション投資から始めて、徐々にステップアップしていく不動産投資家も多く見られます。
会社員・公務員の副業については、以下の記事をご参照ください。
公務員の副業で不動産投資は可能?条件・メリット・注意点を成功事例で解説
世帯年収500万円以上が多い
不動産投資経験がある方の世帯年収は、60%以上が世帯年収500万円以上となっています。中でも最も多いのが500~800万円未満で22.9%、次いで1,000~1,500万円未満の16.8%と、不動産投資を始めるのに世帯年収のハードルはそれほど高くないといえます。
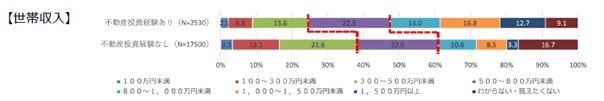
出典:個人投資家への不動産投資に関するアンケート調査結果について|国土交通省
後ほど詳しく解説しますが、世帯年収の割合についても融資審査が関係しているものと考えられます。不動産投資はレバレッジを効かせられる投資方法です。はじめの自己資金は少額でも融資を受けて高額な物件を購入し、多くの家賃年収を得て年収をアップさせることができます。
不動産投資に向いている方の特徴
投資には株や投資信託などいくつかの種類がありますが、それぞれ方法が異なり、人によって向き・不向きがあります。では、不動産投資に向いている方とはどのような人のことを指すのか、属性と性格に分けて特徴を紹介します。
属性
投資用物件の購入には融資を利用することが多いため、金融機関の審査に通りやすい方は不動産投資に向いているといえるでしょう。金融機関の審査で高評価を得られやすいのは、主に次の4つの特徴に当てはまります。
● 高収入
● 勤続年数が長い
● 収入が安定している職業についている
● 金融資産が多い
高収入
融資審査では本人に返済能力があるかどうかが厳しくチェックされるため、収入が高いことは審査に好影響を与えます。経営者や医者、弁護士など高い収入が得られている方は、返済に充てられる資金が多いため融資の承認が下りやすいといえるでしょう。
金融機関によっては融資の申し込みに「年収700万円以上」などの要件を設けていることもあり、物件規模の小さい区分マンションオーナーでも、年収500万円以上であることが一般的です。高収入であればあるほど融資を活用して多くの不動産を所有し、複数物件の賃貸経営をしている方が多い傾向にあります。
高所得者の不動産投資については、以下の記事をご参照ください。
【高額納税者必見】高所得者向け節税対策とは? 不動産投資と資産管理会社
勤続年数が長い
融資を受けて投資用物件を購入する場合、返済は10年以上の計画になるのが一般的です。そのため、長期で安定した収入が得られているかどうかも重要視されます。同じ会社での勤続年数が長いほど「安定した収入が期待できる」と評価され、融資審査で有利に働くでしょう。
年収と同じように勤続年数を融資の申し込み要件にしている金融機関もあり、3年以上の勤続年数が必要とされることが多い傾向にあります。
収入が安定している職業についている
融資を受けられるかどうかの判断材料として、収入が安定している公務員などの職業に就いていると、プラスに働くことが多くなります。先述のとおり、不動産投資の返済計画は長期になることがほとんどなので、高収入ではなくても「安定した収入がある」という点が、金融機関に向けて大きなアピールポイントとなるでしょう。
金融資産が多い
収入や職業などの判断材料のほか、金融資産の保有額も融資審査の高いポイントになります。不動産投資ローンの返済原資は家賃収入ですが、空室や家賃滞納が発生したときには自己資金から返済を続けなくてはなりません。そのため、返済に充てられる預貯金や株式などの資産があることは金融機関に高く評価され、審査に通りやすいとされています。
性格
成功している不動産投資家には、性格にある特徴が見られます。次のような性格の方は不動産投資向きといえるでしょう。
● 長期的に物事を考えられる
● 勤勉で調べることが好き
● 真面目で几帳面
● 決断力・行動力がある
● 冷静な判断ができる
長期的に物事を考えられる
不動産投資には長期的な視点が必要です。物件購入に融資を利用できるとはいえ、頭金や登記費用などの諸費用が購入時にかかるほか、毎月のローンの支払いやランニングコストなどの支出があるため、マイナスからのスタートとなります。短期的な収支計画では支出分の回収が難しく、また突発的な出費に備えてある程度の事業資金を蓄えておく必要があります。
年数が経てば建物の修繕や設備交換などに費用がかかりますし、空室期間が長引く可能性や家賃滞納が発生する可能性もゼロではありません。あらゆる事態を想定し、出口戦略まで含めた長期的な収支計画を立てられる方は不動産投資に向いているといえるでしょう。
勤勉で調べることが好き
不動産投資では、オーナーとして物件や入居者管理の業務が重要です。賃貸経営に関わる業務は賃貸管理会社に委託できますが、任せきりにするのはおすすめできません。賃貸管理会社の対応によっては空室の増加につながる可能性もあり、長期に安定した不動産投資を行うには専門的な知識やノウハウが必要です。
リスク対策には、周辺の競合となる物件のリサーチや入居者ニーズの調査など、情報収集力も必要になるでしょう。不足している知識をつける努力や分からないことを調べる努力ができる方は、不動産投資に向いているといえます。
真面目で几帳面
もともと真面目な性格であり、物事に几帳面に取り組める方は、不動産投資に向いています。入居率を高める目的でリフォームを行うとしても、準備不足のまま着手すると期待した結果にはならないでしょう。
目的を達成するには、どのような部屋が好まれるのか賃貸市場のニーズを調べたり、リフォームにかかる資金をコツコツ蓄えたりするなど、あらかじめ計画を立てて準備する必要があります。物件を買い増しして事業を拡大するにも計画性が必要です。自分なりに計画を立て、少しずつ目標を達成していく真面目さや几帳面さは、不動産投資で成功するために欠かせない資質といえるでしょう。
決断力・行動力がある
不動産オーナー様は、物件の購入・管理業務・売却など、都度決断が必要になります。不動産会社や賃貸管理会社に相談してアドバイスを受けることはできますが、決断するのは自分です。「不動産は水もの」という言葉があるように、魅力的な物件はすぐに誰かの手に渡ってしまいます。
気になる物件があればすぐに現地調査に行き、買付証明書で購入の意思を示すなどの行動力が求められます。管理や売却についても同じことがいえるでしょう。
タイミングを見極めて決断することで、損失やリスクを防げたり、売却益が得られたりするかもしれません。大事な場面で決断できたり行動できたりすることが、不動産投資を成功に導きます。不動産投資をしている目的が明確であれば、決断力や行動力は自然と身につくでしょう。
冷静な判断ができる
冷静な判断ができる方は、客観的な情報をもとにした合理的な物件選びができます。直感や印象などをあてにすると、後々思わぬリスクが発覚する可能性があるため、注意が必要です。物件選びは次のような情報を調査する必要があり、「何となく気に入ったから」「建物の第一印象がよかったから」などの理由で選ぶのは得策ではありません。
・周辺や競合物件の家賃相場
・利回り
・築年数
・賃貸ニーズ
・収支シミュレーション など
近隣の競合物件や地域の賃貸ニーズなどを調査することは、家賃や設備、間取りなどの条件を決めるときにも役立ちます。また、競合との差別化を図る設備を導入したり、適正な家賃を設定したりすることは、空室対策にも効果的です。物件を購入した後も常に新しい情報を収集し、経営状況に応じた適切な判断ができるようにしましょう。
不動産投資に向かないといわれる方の特徴
一方で、不動産投資に不向きな方にも一定の特徴が見られます。属性と性格の両面から、向かない理由を探ってみましょう。
属性
金融機関で融資を受けられない場合、100%自己資金で物件を購入しなくてはならず、十分な資金ができるまで不動産投資を始めることができません。融資審査において不利とされる条件は、主に次の2つです。
● 年収が低い
● 信用情報に傷がある
年収が低い
年収が少ない場合、返済能力に不安があるとみなされ、融資の審査に通りにくい傾向にあります。金融機関ごとに基準は異なりますが、審査に通りやすい年収の目安は500万円以上または700万円以上とされるのが一般的です。
年収500万円未満でも融資を承認する金融機関もありますが、高い金利や多額の自己資金など厳しめの条件が提示されるケースが多くなります。年収が低いと借入可能額も少なくなるため、物件の選択肢も狭まり、ノウハウがなければ運用は難しくなるでしょう。
信用情報に傷がある
信用情報に傷がある場合、不動産投資にかぎらずローンを組むことは難しくなります。信用情報とは、指定信用情報機関で管理される個人情報で、クレジットやローンの契約・申し込みなどに関する客観的な取引事実が登録されているデータです。
債務整理、保証会社による代位弁済、2~3ヶ月以上にわたる返済の延滞などは信用情報に「事故」として登録され、解消されるまでは新規借入などに制限がかけられます。過去に思いあたることがある場合は、物件購入に融資は利用できないと考えたほうがよいでしょう。郵送やインターネットで各情報機関に開示請求ができるので、気になる方は事前に確認することをおすすめします。
性格
不動産投資を始めることは不動産貸付業で起業することを意味します。性格面で次のような特徴が強い方は、不動産投資には向いていないかもしれません。
● 行動力がない
● リスクを負いたくない
● 他人の意見に流されやすい
● 決断するのが苦手
● 短期間で多くの利益を出したいと考えている
行動力がない
不動産投資で成功するには、自ら学び考え、自分の責任で決断・行動する必要があります。不動産会社に勧められるがままに物件を選び、購入後の管理を賃貸管理会社に任せきりでは、事業の主導権を他人に握られているようなものです。自分で決断や行動ができない方は他人の意見に流されやすく、不利益を被る可能性があります。
また、不動産投資をしている目的が不明瞭な方も、どのような判断を下せばよいか分からず他人の意見に流されがちです。思い描いていたこととは違う未来になる可能性があるため、大きなお金が動く不動産投資は避けたほうがよいかもしれません。
リスクを負いたくない
不動産投資には一定のリスクがつきものです。融資を利用でき、少ない自己資金でも始められることは不動産投資のメリットの1つですが、不動産の金額はそれなりになります。借入が多くなることは、リスクを背負ってのスタートともいえるでしょう。
運用中は空室や家賃滞納で収支に狂いが生じるリスクや、建物の老朽化で修繕費がかさむリスク、火災や自然災害によって建物が被害を受けるリスクなど、さまざまなリスクが考えられます。しっかりとしたリスクヘッジができていれば損失を少なく抑えられますが、適切な対策をしないまま賃貸経営を続けると大きなダメージを負うことになるでしょう。
そもそも投資はリスクとリターンがセットになったものであり、リスクなしでハイリターンが狙える方法はありません。リスクは一切負いたくないという方は、不動産投資のみならず投資そのものに向いていないといえます。
他人の意見に流されやすい
不動産投資を行う過程で、身近にいる経験者に相談に乗ってもらったり、不動産業者からアドバイスを受けたりする場面もあるでしょう。不動産投資に関する知識が浅い場合、他人の意見に惑わされ「自分の意思で決断できない」「誰かに決めてもらいたい」と思うかもしれません。
他人の意見を参考にするのは悪いことではありませんが、その都度目的や意思を変えると経営の軸がずれてしまいます。他人の意見を鵜呑みにしすぎず、最終的な判断はオーナー様が行うようにしましょう。
決断するのが苦手
不動産投資では「決断を先送りにしてしまい、好条件の物件が売れてしまった」「目先の利益を優先しリスクのある決断ができない」などの後悔が多く見られます。いざというときにスピード感のある決断ができないと、せっかくのチャンスを逃してしまうかもしれません。
特に物件購入で妥協すると、目的に合う不動産投資ができなくなる可能性があります。不動産投資はさまざまなリスクをともなうものではありますが、適切なタイミングで決断する勇気が必要です。結論を先延ばしにしがちな方は、よりリスクの少ないほかの投資方法を検討する必要があるでしょう。
短期間で多くの利益を出したいと考えている
不動産投資は長期にわたって運用することで、安定した収益を目指す投資方法です。融資を利用すれば自己資金は少額ですみますが、家賃収入でローンを返済していく必要があります。加えて物件の維持管理や入居者募集、税金などの費用がかかるため、すぐに高いリターンを得るのは難しいでしょう。
短期間で高い収益を得たい場合は、ほかの投資方法を選択するのも1つの方法です。 FXや株式投資などは、不動産投資よりも短期的な収益を得やすいでしょう。ただし、短時間で損失が膨らむ可能性もあり、多くのリスクがともなう点に注意が必要です。
不動産投資で後悔しやすいポイント
前述のとおり、不動産投資は性格や属性などによって向き不向きの特徴が異なります。軽い気持ちで始めたものの思うように収入が得られず、悩んでしまうオーナー様は珍しくありません。不動産投資で後悔しやすいポイントとして、次のようなケースが挙げられます。
・表面利回りだけで物件を選んだ
・節税目的のみで不動産投資を始めた
・不動産会社の営業トークを鵜呑みにした
なぜ後悔してしまうのか、それぞれ原因と対策を把握しておきましょう。
表面利回りだけで物件を選んだ
不動産投資における利回りとは、物件の購入価格に対して年間でどれだけの家賃収入が得られるかを表した割合です。利回りには「表面利回り」と「実質利回り」があり、不動産投資では実質利回りが重要視されます。表面利回りは経費が差し引かれておらず、実質利回りに対して数値が高くなるためです。表面利回りを見て物件を購入したものの「修繕費用などが膨らみ収益を得られない」「期待していた利回りに満たない」というケースも少なくありません。
不動産会社の広告などには、表面利回りが掲載されているケースが一般的です。「実質利回り・表面利回りどちらの数値か」「実質利回りの場合、含まれている経費は何か」などを問い合わせ、実質利回りを計算したうえで物件を検討するとよいでしょう。
不動産投資の利回りについては、以下の記事で詳しく解説しています。あわせてご参照ください。
【徹底解説】不動産投資の利回り計算! 賃貸経営を成功に導く指標とは
節税目的のみで不動産投資を始めた
不動産投資を行うオーナー様の中には、節税目的で始める方も少なくありません。しかし、節税だけを目的にすると、誤って収益性の低い物件を購入してしまう可能性があるため注意が必要です。
不動産投資が節税になる理由は、建物の購入費用を減価償却費として計上できるからです。1年に計上できる減価償却費の額が高い、または減価償却できる期間が長いほど所得を圧縮でき、節税効果を高められます。
したがって、不動産投資をするオーナー様の中には「節税のために耐用年数の長い中古マンションに投資しよう」「多くの減価償却費を計上できる木造アパートがよい」など、節税重視で物件を選ぶ方もいます。節税効果を重要視するあまり、収益性を確認しておらず、経営が悪化するケースも少なくありません。特に中古の物件は想定よりも維持管理にお金がかかることもあるため、物件の特徴を総合的に判断したうえで購入を決めることが大切です。
不動産会社の営業トークを鵜呑みにした
不動産会社の担当者から「こんないい物件は滅多に出ない」「この地域はこれから人口が増えて賃貸需要も上がる」などといわれ、よく調べずに物件を購入してしまうと、後悔する可能性があります。すべての不動産会社にいえることではありませんが、中には本当に物件を評価しているわけではなく、早く売り切りたいがために物件をおすすめしていることもあります。
不動産会社の魅力的な言葉を鵜呑みにした結果、入居者様が集まらなかったり、思うように収益が上がらなかったりと苦労することもあるでしょう。
不動産会社からアドバイスをもらったら、あらためて自分で物件を調査することが大切です。立地や周辺施設、近隣の家賃相場、人口の推移などを調査すると、不動産会社の言葉が信用できるものか判断できます。自分で判断すれば、改善点も見つけやすくなるでしょう。
不動産投資を成功させるコツ
ここからは、不動産投資を始める前に知っておきたい3つのポイントについて解説します。不動産投資に向いている方ともちろん向かない方も、以下のポイントを押さえることにより不動産投資を始めやすく、そして成功しやすくなるでしょう。
● 不動産投資を行う目的を明確にする
● 情報収集・リサーチを念入りに行う
● 慎重に物件選びを行う
● 事前に最低限の知識をつけておく
● 考えられるリスクを把握する
● 信頼できるパートナーをつくる
なお、アパートやマンションなどの収益物件を売買し、成功につなげた事例は以下をご覧ください。
不動産投資を行う目的を明確にする
漠然と不動産投資を行うのではなく、あらかじめ達成したい目的を明確にするとよいでしょう。不動産投資は長期の運用になるため、目的が明確でないと途中で方向性が定まらなくなり、選択を間違えてしまう可能性があります。
例えば「月〇万円以上の収益を上げる」「10年後に売却して〇万円の売却益を得る」などと、細かく目的を設定することが大切です。具体的な数字を用いたり、目標達成の期限を設けたりすることで、収支計画やリスク対策を考えるときの指標にもなるため、物件を購入する前に考えておくとよいでしょう。
情報収集・リサーチを念入りに行う
先述したように不動産投資や物件に関する知識がないまま始めると、決断のスピードが遅れたり、周りの方の意見に惑わされてしまったりするリスクがあります。物件を購入するときは、市場の相場や周辺環境、都市開発の計画などを念入りに調査し、自分の判断基準を設けておくことが大切です。
情報収集の方法としては、インターネットや書籍、セミナーなどが挙げられます。不動産会社などの専門家の意見を鵜呑みにするのではなく、あくまでもアドバイスとして受け止め、最終的には自分で調査したうえで判断するようにしましょう。
慎重に物件選びを行う
物件選びは、不動産投資の成功を決めるといってもよい重要な要素の1つです。適当に選ぶと自分の不動産投資の目標を達成できないだけでなく、今後の収入にも影響を与えかねません。物件選びで確認する項目の一例は、以下のとおりです。
・物件の築年数や外観
・共用部分が適切に管理されているか
・新耐震基準に適合しているか
・最寄駅までの距離や交通アクセス
・生活環境は整っているか
・教育施設の有無
・競合物件の入居率
・家賃相場
重要なのは物件の状況だけでなく、地域の特徴を踏まえたうえで需要を判断することです。 例えば小学校や中学校が近くに複数あり、人口の増加が見込める地域であればファミリー向けの賃貸需要が見込めるでしょう。
ファミリー需要がある地域の場合は、最寄駅から多少離れていたとしても、賃貸ニーズを獲得できる可能性があります。地域の需要に合った物件を購入することで、不動産投資の成功に大きく近づけられるでしょう。
事前に最低限の知識をつけておく
不動産投資を成功に導く秘訣は、不動産投資に関する知識や賃貸経営のノウハウを習得することです。物件を選ぶ際に、不動産会社からアドバイスをもらうのは大切なことですが、知識不足のままでは自分にとって有益な判断を下せず、不利益なことが行われていても気づくことができません。
収益性が低い物件であることを知りつつ購入を勧めてくる残念な会社や担当者もゼロではありません。物件の良し悪しが分かれば適切な判断ができるほか、担当者の対応も変わってくるでしょう。
また、賃貸経営には法律・財務・建築・マーケティングなど幅広い分野の知識が必要です。専門的とはいかないまでも、ある程度のポイントを押さえた知識がないと有事の際に適切な対応ができません。実務は賃貸管理会社に委託できても、契約など重要なシーンで最終的に決断するのはオーナー様です。
いざというときに判断を誤ることがないよう、不動産投資についての最低限必要な知識を習得するようにしてください。
考えられるリスクを把握する
不動産投資はさまざまなリスクを伴いますが、どのようなリスクがあるかを把握して対策を講じておくことで、損失を最小限に抑えることができます。主なリスクは、空室リスク、家賃滞納リスク、家賃下落リスク、修繕リスク、金利上昇リスク、災害リスクなどです。
複数あるリスクをオーナー様1人で対策していくのはとても難しいため、賃貸管理会社や保証会社を利用するなど、プロの力に頼ることも覚えておきましょう。
ただし、リスクを想定して対策していたとしても、リスクを免れられないことも起こるかもしれません。万が一のことを考えて、リスクヘッジと同時に出口戦略も考えておくことが大切です。
信頼できるパートナーをつくる
分からないことや不安なことがあったときに、相談できるパートナーがいると安心です。不動産投資の初心者でも専門的な知識を持つプロのアドバイスがもらえれば、成功の可能性が高まるでしょう。
資金計画についてはファイナンシャルプランナー、税金のことは税理士、何かトラブルが発生したときは弁護士といったように、それぞれの専門家に相談するのが確実ですが、賃貸管理会社に相談すればワンストップで悩みを解消できます。
不動産投資や賃貸経営の仕組みを知らない専門家では、本質的な問題解決になりません。賃貸管理はもちろんのこと、物件の購入・売却や相続など、不動産に関わることなら何でも相談できる賃貸管理会社を選ぶことをおすすめします。
ただし、良質で信頼できる賃貸管理会社でなければ、悩みを解消するどころかさらなる悩みを抱えてしまうことになります。会社のWebサイトで実績を確認したり、口コミを検索したりして、賃貸管理会社が信頼できるかを見極めるようにしてください。定期的にセミナーを開催している会社も多いので、実際に参加して自分の目で会社の雰囲気を確かめてみるのもよいでしょう。
不動産投資のパートナー選びについては、以下の記事をご参照ください。
不動産投資は誰に相談する? 損をしないための準備と売却・相続事例から学ぶポイント
まとめ 不動産投資は事前準備次第で向いている方になれる

実際に不動産投資を行っている方の多くは、年齢30~50代、年収500万円以上の会社員や公務員であることが分かりました。不動産投資に向いている方・向いていない方の特徴も紹介しましたが、「自分は向いていないから」と諦めることはありません。ポイントを押さえてしっかり準備すれば不動産投資を始めやすくなり、大きな資産をつくることも夢ではなくなります。
【リロの不動産】では不動産投資の入り口から出口まで一貫したサポートが可能なため、不動産投資を始めるのに不安を感じる方も安心してチャレンジできます。まずは相談することから始めてみてはいかがでしょうか。どのようなことでも、お気軽にお話をお聞かせください。
おすすめのサービス
おすすめのお役立ち情報

この記事を書いた人
秋山領祐(編集長)
秋山領祐(編集長)
【生年月日】昭和55年10月28日。
【出身地】長野県上田市。
【趣味】子供を見守ること。料理。キャンプ。神社仏閣。
【担当・経験】
デジタルマーケティングとリブランディングを担当。
分譲地開発のPMや家業の土地活用などの経験を持つ。
リノベした自宅の縁の下に子ども達の夢が描かれている。
関連記事
-
 コラム
不動産投資情報不動産投資のレバレッジ効果とは?効果と仕組み・目安の比率と注意点を解説2026.11.11「不動産投資の優位性はレバレッジにあり」と聞いたことがある方も多いのではないでし…
-
 コラム
不動産投資情報ワンルームマンション投資はやめとけ?後悔する理由・メリットと収益改善のポイントを解説2026.11.11ワンルームマンション投資は、それ自体が危険な投資というわけではありません。うまく…
-
コラム
不動産投資情報不動産投資は難しい?向いている方の目的や属性から分かる特徴とは2026.11.11不動産投資は、まず不動産を所有(購入)することから始まります。不動産を購入すると…
-
 コラム
不動産投資情報不動産投資のメリット・リスク10選|成功ポイントと基本知識を解説2026.10.26不動産投資は、長期的に安定した収益や資産形成を狙えるミドルリスク・ミドルリターン…

