


不動産投資のメリット・リスク10選|成功ポイントと基本知識を解説
2026.10.26
不動産投資は、長期的に安定した収益や資産形成を狙えるミドルリスク・ミドルリターンの投資手法です。不動産投資を始めたいと考えてはいるものの、いざとなると、どうすれば上手に運用できるのか分からないという方は多いかもしれません。不動産投資の方法にはいくつかの種類があり、投資を始めるなら基本的な仕組みを知っておくことも大切です。
本記事では、不動産投資の基本的な仕組みや主な種類をはじめ、10のメリットとリスクへの対策、ローンの活用法まで網羅して解説します。成功事例や信頼できる賃貸管理会社の選び方も学び、着実な資産形成へふみ出しましょう。
▼この記事の内容
●不動産投資は長期的に安定した家賃収入を得られる投資手法
●自分の資金力や目的に合わせた投資対象の選択が成功の鍵
●空室や金利上昇などのリスクが存在するが、事前に正しい対策を講じることで十分にコントロール可能
●ローン利用時は「借りられる額」ではなく「返済できる額」を基準にし、無理のない資金計画を立てることが重要
●収益改善を伴走支援してくれる信頼できる賃貸管理会社を選ぶことで、成功に近づきやすい
不動産投資とは
不動産投資のメリットやリスクを紹介する前に、まずは不動産投資とは何かについて、基本をおさらいしておきましょう。
不動産投資の基本的な仕組み
不動産投資は収益物件を購入したうえで第三者に賃貸し、家賃収入を得るのが基本的な仕組みです。投資といえば、まず株式投資やFX(外国為替保証金取引)などを思い浮かべる方が多いかもしれません。
同じ不動産投資でも対象とする収益物件にはいくつか種類があり、区分マンション投資やアパート・マンションの一棟投資、戸建て住宅や土地を活用する投資などがあります。区分マンション投資は投資用マンションの1室だけを購入して賃貸する方法です。それに対してアパート・マンションの一棟投資は、物件を一棟丸ごと購入します。
インカムゲイン・キャピタルゲイン
不動産投資で得られる利益には、大きく分けると「インカムゲイン」と「キャピタルゲイン」の2種類があります。インカムゲインは、購入した物件を第三者に賃貸することで入ってくる家賃収入です。
一方で、キャピタルゲインは、保有していた財産を売却することで得られる利益です。不動産投資においてのキャピタルゲインは、物件を購入したときよりも値上がりしたタイミングで売却して得られる譲渡所得を指します。
キャピタルゲインは売却したときに一度だけ得られる収益ですが、インカムゲインは資産を保有することによって継続的に得られる利益です。バブル期のように不動産の価格が上昇している時代には、高い価格で売却することで大きな売却益を得ることを目的とした投資も多く行われていました。
しかし、現在の不動産投資ではキャピタルゲインを狙うよりは、家賃収入というインカムゲインをコツコツ稼ぐことを目的とする投資がメインです。月々安定的に入る家賃収入は、将来の私的年金にもなります。また、物件を購入して十分なインカムゲインを手にしたあと、タイミングを逃さなければ売却してキャピタルゲインも得られる可能性が向上します。
ミドルリスク・ミドルリターン
投資は不動産投資以外にもさまざまなものがあり、投資の方法によってリスクとリターンの度合いが異なります。例えば、預貯金や国債はローリスク・ローリターン、株式個別銘柄投資やFX投資はハイリスク・ハイリターンの投資です。
預貯金や先進国債券では元本を失うリスクは低いですが、金利が低く、大きな収益は望めません。一方、株式個別銘柄投資やFX投資は大きな利益を得られる可能性があるものの、一瞬で大きな損失を生むリスクがあります。
一般的に不動産投資は、リスクもリターンも中程度のミドルリスク・ミドルリターンといわれる投資方法です。株式個別銘柄投資やFX投資などのハイリスクな投資方法は価格変動が大きく、予測していなかった世界情勢の変化で大きく値下がりすることも少なくありません。
不動産投資にもリスクはありますが、予見できるリスクもあります。後述しますが、リスクを把握できれば対策も立てられます。また、取引事例や家賃の推移など、投資を判断するデータも揃っているため、ある程度はリスクをコントロールできる投資方法なのです。
なお、不動産投資全般については、こちらの関連記事もご参照ください。
失敗しない不動産投資の秘訣とは?メリットとリスクを徹底検証!
あなたにおすすめの不動産投資はどれ? 成功ポイントを徹底解説
不動産投資は誰に相談する?相談事例から考える不動産会社の見極め方
【必読】不動産投資の初心者向けに基礎知識を網羅!注意点も徹底解説
不動産投資の種類
不動産投資には、投資対象や規模、運用方法によってさまざまな種類が存在します。自分の資金力や目的に合った手法を選ぶために、それぞれの特徴やメリット、注意点を押さえておきましょう。
区分マンション投資
区分マンション投資とは、分譲マンションの一室を購入して第三者に貸し出し、家賃収入を得る投資方法です。不動産投資の中でも代表的な手法で、一棟投資よりも少額から始められるため、初めての不動産投資におすすめの方法です。
所有するのは専有部分のみであり、エントランスや廊下などの共用部の維持管理はマンションの管理組合が担います。手間を抑え、手軽に不動産投資をスタートしたい方に適した選択肢といえるでしょう。
一棟アパート投資
一棟アパート投資とは、アパートを一棟丸ごと所有して複数の住戸を賃貸し、家賃収入を得る投資方法です。ある程度まとまった収益を得られるため、一定の事業規模を持つ本格的な賃貸経営手法といえます。
アパートを丸ごと所有する分、投資規模は大きくなりますが、共用部も含めた修繕計画や管理方法をオーナー様主導で決定できる柔軟性があります。一棟アパート投資は、まとまった資金を活用して事業を展開したい方に適した選択肢です。
以下の記事もぜひご一読ください。
■参考記事:一棟アパート投資が不動産投資の成功者に選ばれる理由!判断基準を解説
一棟マンション投資
一棟マンション投資とは、マンション一棟を取得し、各住戸を賃貸して収益を得る手法です。RC造など大規模な物件が多く、複数戸の収入による高い収益性と、長期的な資産形成が期待できます。
一方、投資額が高額なため資金調達のハードルが高く、空室増加や老朽化にともなう修繕費の膨大化は事業に大きな影響を与えます。大規模ゆえに収支に与えるインパクトが大きく、管理・修繕に緻密な計画が必要です。
以下の記事もぜひご一読ください。
■マンション一棟買いの成功ポイントと指標にする利回り!メリット・デメリットや注意点
戸建て投資
戸建て投資とは、一戸建て住宅を購入し、賃貸として貸し出す手法です。区分マンションとは異なり土地と建物を一体で所有するため土地の資産が手元に残りやすく、自由度の高さを備えています。
主な入居者層はファミリー世帯であり、一度入居すると長期間住み続けてもらえる傾向にあります。ただし、地域や物件の状態によって収益性が大きく左右されるため、ニーズを見極めた慎重な物件選びが必要です。
不動産投資のメリット・10選
不動産投資の持つメリットとは、具体的にどのようなものなのでしょうか。ここからは不動産投資の10のメリットを紹介します。
不動産投資のメリット①長期・安定的な収益が期待できる
不動産投資の最大のメリットとして、収益物件を保有しているうちは、毎月家賃収入を得られることがあります。しかも、入居者様が居てくれるかぎり安定して家賃が入ってくるため、収益を予測しやすいところも大きなメリットです。賃料の推移や競合物件の情報を調べることで、長期間保有した際の賃料推移も推測しやすいでしょう。
株式投資などは大きな利益を上げられる可能性がある一方、株価の値動きが大きく、不動産投資ほど安定しているとはいえません。もちろん収益物件の経営でもリスクはありますが、ハイリスク・ハイリターンといわれる投資方法に比べると、損失が出る可能性は少ないといえます。
アパートやマンションなどの住居系の物件は入居者様にとって、生活に根ざした場所です。一度入居すれば長く住み続けてくれる可能性も高く、経済動向や景気動向にあまり左右されません。物件選びや不動産投資のリスクに適切に対応していれば、長期にわたって安定的な収益を期待できる投資方法です。
不動産投資は大きな労力をかけずにインカムゲインを得られるため、本業を持っている方が副収入を得るための選択肢としても適しています。本業のリタイア後は、将来の年金として受け取ることが可能です。
不動産投資のメリット②売却益が得られることもある
不動産投資は長期間、安定してインカムゲインを得られるのが大きな魅力です。加えて、条件が揃えば、売却益(キャピタルゲイン)を得られるのも不動産投資の醍醐味の一つでしょう。
キャピタルゲインを見据えて投資するのならば、購入時よりも高い価格で売却できる物件を選ぶ必要があります。例えば、東京都心部では、区分マンション価格がここ10年以内で2倍以上になっている物件もあります。
不動産投資と収益物件の情報サイト「健美家」が発表している「収益不動産 市場動向
マンスリーレポート2025年10月期」では、健美家に登録された投資用不動産を対象に、物件価格の調査結果が報告されています。
報告によると、2025年10月の区分マンション価格は、全国平均で2,423万円でした。1年前の2024年10月が2,119万円だったのに比べ、300万円ほど値上がりしています。5年前の2020年10月時点での価格1,513万円と比べると、900万円ほどの上昇です。
ほかにも再開発が予定されている地域では、土地・建物ともに大きく値上がりしているところもあります。
※出典:健美家 収益不動産 市場動向マンスリーレポート2025年10月期
不動産投資のメリット③あまり手間がかからない
不動産投資はほかの投資方法に比べて、実はあまり手間がかかりません。不動産投資は収益物件を第三者に貸し出す不動産賃貸業にあたりますが、実際の管理業務はオーナー様自ら行わなくてもかまいません。もちろん、収益物件の管理業務をオーナー様が自分で行うケースもあります。
しかし、物件の清掃やメンテナンス、家賃が入金されているかどうかのチェック、滞納があった場合には督促業務を行うなど、管理業務は多岐にわたります。実際に対応するためには専門的な知識やノウハウも必要になるため、保有戸数が多くなるほど、自分で管理業務を行う事が難しくなります。
収益物件の管理を専門とする賃貸管理会社に業務を委託すれば、わずらわしい管理業務は任せてしまえます。日常的には定期的に賃貸管理会社から送られてくる報告書に目を通すくらいで、収益物件を保有していてもあまり手がかからないのは大きなメリットです。
法改正による対応や専門的な知識の習得もパートナーから共有してもらうことで、効率的な時間の使い方ができます。
不動産投資のメリット④老後の年金がわりになる
長期間、安定して得られるインカムゲインは、現役引退後の年金を補完する貴重な資産収入にもなります。低金利が続く状況では金融機関にお金を預けていても、なかなか増やすことはできません。
また、日本では人口減少と少子高齢化が進んでおり、今後もその傾向は続くと予想されています。1960年代に11.2人だった高齢者1人を支える現役世代の人数が、2014年にはすでに2.4人にまで減少しました。
公的年金制度は、現役世代が支払う保険料を高齢者の年金給付にあてる仕組みになっています。このままの状況が続くと2060年、2110年には高齢者1人に対し、現役世代が約1人で支えることになると予想されており、年金だけに依存する生活は厳しくなるでしょう。
不動産投資で家賃という副収入を得られれば、年金と合わせて老後の生活資金の確保になります。
不動産投資のメリット⑤金融機関から借入ができる
アパートやマンションなどの不動産を購入する際、よほど多額の資金を保有していないかぎり、自己資金だけで手に入れるのは難しいでしょう。多くは金融機関からの借入を活用して、投資用の物件を取得します。
金融機関各社では不動産投資ローン(アパートローン)を提供しているため、投資を始めるにあたってローンを活用できるのもメリットです。なぜなら、借入をしてできる投資は、不動産投資以外にないからです。不動産という金額の大きな実物資産を保有する投資を、少ない資産で始めることができるのです。
また、金融機関からの融資を活用して投資ができるということは、レバレッジ効果があるということです。例えば、自己資金が1,000万円の場合、レバレッジを効かせなければ1,000万円の物件しか購入できません。仮に利回りが10%だとすると、年間の家賃収入は100万円です。
しかし、レバレッジを効かせると5,000万円の物件にも手が届きます。利回りが同じ10%として計算すると、年間の家賃収入は5倍の500万円です。借入金の返済を考慮に入れても、実質の家賃収入額がレバレッジを効かせない場合を上回ることも珍しくなく、資産拡大をスピードアップさせられます。
不動産投資のメリット⑥インフレ対策になる
不動産投資の対象は、実物資産の不動産です。財産を現金や預貯金などで保有している方は多いかもしれませんが、インフレになると現金の価値が下がります。物価が上昇し、それまでなら1,000円で購入できたものが、1,100や1,200円に価格が上がってしまうと1,000円では買えません。つまり、インフレ時には現金や預貯金は価値が下がってしまうため、インフレ率の分だけ財産が目減りしてしまうのです。
一方で実物資産の不動産は、インフレに強いのが特徴です。不動産はインフレが進行する状況下でも資産価値を損なうことがなく、むしろ物価が上がるのに比例して値上がりする傾向にあります。大きく下落するリスクも少ないでしょう。
世界的にインフレが進行している状況で、日本でも40年ぶりに2022年は物価高になりました。インフレはいつか収まるかもしれませんが、いつまた起こるかも分かりません。不動産投資はインフレへのリスクヘッジとして、有効に活用できる方法の一つです。
不動産投資のメリット⑦生命保険がわりになる
不動産投資ローンを契約する際、多くは団体信用生命保険(団信)が付いています。団体信用生命保険はローン返済中に契約者が死亡したり、高度障害者になったりした場合、保険金がローンの残債にあてられ、返済を肩がわりしてくれる保険です。
金融機関側にとっても、契約者が債務不履行に陥った際のリスクヘッジとしての役目があります。ローンの残債が団体信用生命保険で精算されたら、遺族がローンを返済する負担がなくなり、かつ、収益を生み出す物件を残せることから、生命保険がわりになるといわれています。
万一のときに備える対策として、一般的な生命保険(死亡保険)に加入している方も多いことでしょう。ただ、生命保険で保障を受けるためには、保険代を払い続ける必要があります。保険の掛け金を毎月支払うのは、意外と負担が大きいものです。団体信用生命保険の場合は、保険料単体の支払いは発生せず、金利などに組み込まれている商品がほとんどです。
不動産投資のメリット⑧資金計画を立てやすい
不動産投資はさまざまな投資方法の中でも、物件購入前から収入や支出をある程度見通すことができるため、資金計画を立てやすいのもメリットです。例えば、購入する物件の選定にあたって、レントロールを取り寄せて参考にすることができます。
レントロールとは、収益物件の入居者様との契約状況や賃貸借条件などを一覧にした書類です。表面利回りや満室想定賃料だけでは、実態を反映していない可能性があるため、物件の購入を検討する際に活用されています。
レントロールでは契約の開始日や終了日のほか、家賃や敷金・礼金、共益費の金額などが記載されており、現時点での家賃収入の実態が分かります。また、現時点の空室率はどのくらいなのか、同じ間取りの部屋で家賃が下がっていないかなども確認できるため、購入する物件の選定に役立つでしょう。
なお、家賃の滞納状況については、売主・不動産会社に確認が必要です。
立地や物件選定を間違えなければ空室への対応も想定内に収められるため、不動産投資は投資計画に沿った収入を得やすい投資方法です。
不動産投資のメリット⑨所得税・住民税の節税になる
不動産は購入してから数年間、減価償却費を費用として計上できるため、節税効果が期待できます。減価償却は不動産や大きな備品などを購入した際、購入した年にすべてを費用に計上するのではなく、数年に分けて費用計上できる仕組みです。
不動産のように大きな資産は、何年にもわたって使用し続け、1年で使い切ってしまうものではありません。そこで、資産を活用する実態に合わせて、会計上でも分割して費用に計上できるように減価償却の制度が設けられています。
所得税や住民税を計算する根拠の一つになる不動産所得は、総収入から必要経費を差し引いた金額になります。物件の購入後、減価償却ができる間は必要経費に減価償却費も含まれることで、帳簿上は利益も減ります。
不動産所得は給与所得や事業所得などほかの所得と損益通算できるため、不動産所得が帳簿上赤字になれば、その分だけ所得税や住民税を圧縮することが可能です。それでいて、実際の出費はともなわないため、手元にはキャッシュが残ります。
なお、節税効果は減価償却費やローン利息、物件の収支状況によって異なり、個人の所得額でも大きく変わります。帳簿上の赤字による節税は魅力的ですが、不動産投資の本来の目的は黒字経営で利益を出すことです。「節税になるから」という理由だけで判断せず、中長期的な収支と事業性を見極めることが大切です。
不動産投資のメリット⑩相続税対策ができる
相続税の計算をする際、現金が課税対象となる場合は、保有現金の金額分100%が相続税評価額となります。しかし、不動産を相続する場合、土地は路線価が定められている地域は路線価で評価し、建物は固定資産評価額をもとに評価されます。
路線価は国税庁によって毎年公表されている路線ごとに定められた価格で、固定資産税評価額は市区町村が固定資産税などを計算する基準として定めている価格です。不動産の売買で参考にされる地価公示価格に比べると、路線価は8割程度、固定資産税評価額は7割程度になっています。
現金のように保有する金額全てが課税対象になるのではなく、不動産の相続税評価は実際に取引される価格よりも低い価格で相続税が計算されるため、相続税対策として有効です。アパートやマンションのような他人に貸している収益物件になると、簡単に売却などができない点も考慮されて相続税の算出に反映されます。
収益物件が建っている土地は貸家建付地として扱われ、借地権割合や借家権割合、賃貸割合も加味されて、一般的な不動産よりもさらに相続税評価額が下がります。
高い節税効果を得られる一方で、相続する遺族は賃貸経営や建物管理といった「運用負担」も引き継ぎます。節税面だけでなく相続後もスムーズに運用できるよう、信頼できる賃貸管理会社と連携体制を整えておくことが大切です。
不動産投資のリスク10選と対策方法
不動産投資はミドルリスク・ミドルリターンといわれるように、ハイリスクの投資方法に比べると低いリスクで投資ができます。ただ、注意しておくべきリスクは存在します。不動産投資で損をしないためにも、以下の10のリスクを押さえておきましょう。
不動産投資のリスク①「空室リスク」 空室が生じると収入が得られない
空室リスクは、入居者様が入らず家賃収入が得られないリスクです。長期的・安定的に家賃収入という収益を得られるのは収益物件を保有する大きなメリットですが、逆に空室が生じると収入が得られなくなるのは最大のリスクになります。
入退去の際に入居者様が入れ替わり時など、短期間の空室が出る程度なら心配ありません。しかし、空室がある間もローン返済や物件の維持管理費は発生するため、長期間空室の状態が続くと運営にも影響がおよぶ可能性があります。
購入時の対策としては最寄り駅から徒歩10分以内など、まずは利便性がよく、賃貸需要がある立地にある物件を選ぶようにしましょう。時代の流れや需要に合った設備、仕様を備え、競合物件より魅力的にしておくことも大事です。
「入居者募集対応」と「仲介対応」、「管理対応」、「設備・工事対応」の『4つの空室対策』も重要になります。物件の管理は入居付けに強く、顧客満足度を高める管理をしてくれる賃貸管理会社に委託するといいでしょう。
空室対策については、こちらもご参照ください。
■空室対策の関連記事
リーシング・空室対策に強い賃貸管理会社とは?入居者募集力と仲介力から確認
客付けでお困りの不動産オーナー様必見!仲介会社と上手に付き合うコツとは?
満室経営を4つの空室対策で実現!入居者満足度を高める賃貸管理とは
やってはいけない空室対策を成功事例付きで解説!管理会社変更で満室経営に
不動産投資のリスク②「家賃滞納リスク」 家賃を滞納する入居者様
空室リスクとともに、家賃滞納リスクも収益物件を保有するうえでは大きなリスクになります。空室が発生していなくても、家賃を支払ってくれない入居者様がいれば賃料収入が入らないため、収益面では空室が発生しているのと同じ状況になります。空室の場合は、新しい入居者様がお住まいになれば、再び家賃収入が見込めます。
家賃滞納の場合は、入居者様が居住されている状態のため、新たな入居者様を探すこともできません。督促しても入金してくれない状況が続いてこじれてしまうと、明渡し訴訟にまで発展するケースもあります。
訴訟になれば家賃収入が途絶えた状態で、さらに訴訟費用などの金銭的コストが発生します。解決するまでに時間もかかり、多くの人的コストも費やすことになるでしょう。対策としては、まず入居者審査をしっかり行う必要があります。家賃保証会社への加入もリスクに備える対策になります。
もし、保証会社に加入していれば、滞納が発生したとしても保証会社からかわりに支払いを受けられるため、滞納リスクの心配は減るでしょう。
家賃滞納回収の事例については、以下もご参照ください。
不動産投資のリスク③「修繕リスク・老朽化リスク」 建物・設備の修繕費用が発生
修繕リスクは、物件を維持していくために必要な修繕・設備費用が発生するリスクです。どのような建物も経年劣化によって、さまざまな箇所に不具合が発生し、修繕が必要になってきます。年数が経てば修繕だけではすまず、設備の取り替えが必要になることもあるでしょう。
経年劣化によって老朽化が進むと、資産価値を回復させるための工事や修繕のコストが発生する老朽化リスクに備える必要もあります。老朽化による長期空室や、築年数の古い物件は現代の入居者ニーズにマッチしないこともあります。間取り変更をともなう物件の価値を向上させるためのリノベーションを実施すれば、工事費用も発生します。
修繕リスクや老朽化リスクへの対策としては、あらかじめ修繕積立金を積み立てておくことが挙げられます。将来的に実施する必要がある大規模修繕や、思わぬタイミングで出費が発生しても困らないように備えておくことが大事です。
収支を考えた設備交換や、リフォーム・リノベーションの計画および実施をする必要があります。入居者様のニーズを反映した対応に注力することで賃貸経営が向上し、収益にもつながります。
計画的に対応することで経費コントロールをすることも可能になります。
修繕/リフォーム/リノベーションの事例については、以下もご参照ください。
不動産投資のリスク④「災害リスク」 災害によって物件が損壊することも
不動産投資の対象がアパートやマンションのような実物資産であるかぎり、災害リスクは存在します。例えば、火災による建物の損傷や地震による倒壊、洪水による水害などのリスクです。特に地震国といわれる日本では、いつ大きな災害が発生するか分かりません。火事や地震などで物件そのものが損壊してしまえば収入源を失うことになり、不動産投資としては大きなダメージになるでしょう。
災害リスクの対策としては、必ず物件に火災保険や地震保険をかけておくことがポイントです。保険をかけていれば、もし災害で物件に被害が出たとしても、ダメージをカバーできます。
また、物件の購入前は必ずハザードマップを確認し、リスク回避に努めることも大切です。自治体では河川が氾濫したときに水害の被害を受けやすい地域や、地震によって液化現象が発生しやすい地域などを地図上に記載して公表をしています。沿岸地域の場合は、津波のリスクも把握しておく必要があるでしょう。複数の不動産を保有するのなら、地域を分散させることもリスク回避につながります。
不動産投資のリスク⑤「金利上昇リスク」 金利が上昇して月々の返済額が高騰
金利上昇リスクは、不動産投資ローンの金利が上昇することによって、月々の支出が大きくなってしまうリスクです。金融機関からの融資を受けて不動産投資を始めた場合、長期間にわたってローンを返済していく必要があります。
ローンを組んだときは金利の低い状況が続いていたとしても、いつ金利が上昇に転じるか分かりません。日本では長らく超低金利の時代が続いていますが、ここ最近は物価が上昇し、金利上昇のシナリオも見えてきています。
金利が上昇すれば利息分が増大し、ローン返済が苦しくなる可能性もあります。変動金利のローンを利用している場合は、固定金利に切り替えるのもリスクを回避する方法の一つです。高い金利でローンを組んでいたのなら、低い金利のローンへの借り換えを行う方法もあります。
どちらにしても、返済に余裕を持たせておくことが大事です。不動産を保有していなければならない理由がないのなら、損をしないうちに黒字経営の段階で売却するという選択肢もあります。
なお、金利変動にともない返済額が変わる変動金利タイプのローンは、金利上昇時に支出が増加し、キャッシュフローを大きく圧迫します。リスク軽減の基本は、返済額が固定される固定金利との違いを理解し、余裕を持った返済計画を立てることです。借り換えや繰上返済、売却など、事態に応じた対策の選択肢を事前に用意しておきましょう。
不動産投資のリスク⑥「入居者トラブルリスク」 近隣とトラブルを起こす入居者様が発生
入居者トラブルリスクは、ゴミ出しのルールを守らない、昼夜を問わず騒音を出すなど、ほかの入居者様や近隣住民の方に迷惑をかけるような行動をする方が入居してしまうリスクです。こうした入居者様が引き起こすトラブルは、さらに厄介な状況に陥る可能性があります。
トラブルを起こす入居者様がいると、ほかの優良な入居者様が退去してしまうことが考えられます。また、入居を希望する方が内見に訪れた際、迷惑行為を目にすれば、入居を考え直すかもしれません。結果的に、空室リスクにもつながります。
入居者トラブルリスクへの対策として大事なのは、そもそもトラブルを起こすような方を入居させないことです。そのためにも、家賃滞納リスクと同じく、入居審査を厳格に行う必要があります。
ただし、入居時に審査を厳格にしても、あとになって予期せぬトラブルが発生することがあります。入居審査と合わせ、トラブルが発生した際の対処も任せられる賃貸管理会社と連携して対策を施すことが重要です。
入居者トラブルの改善事例については、以下もご参照ください。
アクセントクロスや高級感を演出したモデルルーム!賃料UPでも即成約
人気の無かった1Fの2DKを1LDKに変更!賃料UPして空室改善
不動産投資のリスク⑦「家賃下落リスク」 家賃が下落して収益が悪化
家賃下落リスクは、文字どおり家賃が下落してしまうリスクです。長期間賃貸経営をしていると、いつかは家賃が下落する状況に直面するときが訪れます。実物資産であるアパートやマンション、戸建て住宅などは、経年劣化で魅力が落ちるのは避けられません。
周辺に競合となる新築の物件が建つと、どうしても入居を検討する方の興味は新しい物件に向いてしまいがちです。周辺に競合物件が増えて過剰供給になると、その地域の家賃相場自体が下がることもあります。
新築物件を購入した場合は、最初に入居してくれた方が退去した時点で新築としての優位性がなくなり、家賃を下げざるを得なくなるケースもあります。ただし、地域や相場状況によっては、初回退去後も家賃を維持できる物件も存在します。
また、商業施設が閉店して生活の利便性が下がったり、賃貸需要を支えていた大学や企業の大規模な工場などが撤退したりすることで、家賃の下落を招くこともあります。
物件選定時は、将来的な賃貸需要を見極めることが重要です。また、適切な建物管理を行い、物件価値を維持するように努めましょう。
不動産投資のリスク⑧「資産価値下落リスク」 物件の資産価値が下落してしまう
不動産投資のリスクとして、物件の資産価値が下落するリスクもあります。物件に魅力がなくなり、家賃が下落してしまうと、収益還元法による物件価格も下落するからです。
不動産の価値を評価する方法には、「原価法」、「取引事例法」、「収益還元法」の3つがあります。中でも、収益物件の価値を評価する際、価格が適正かどうかを判断する指標として用いられているのが収益還元法です。収益還元法はその不動産が将来生み出すであろう収益をもとに、現在の価値を算出するため、家賃が下落すると物件価格も下落します。また、家賃下落に加えて、利回りの上昇や地域の需給悪化なども価格下落の要因となります。
資産価値下落リスクに対応するためには、家賃下落リスクと同様に、購入時に物件価値を見極めることが重要です。賃貸需要がある地域であっても、管理が行き届いていない物件は、資産価値が低くなる可能性もあります。
逆に再開発が行われる地域などでは、物件価格が上昇する可能性もあります。購入時は建物の状態を確認するとともに、立地や周辺環境も含めて検討するようにしましょう。購入後も適切な管理を実施し、物件の価値を維持し続ける必要があります。
いくら立地がよくても、日頃の管理状態によって資産価値は大きく変動します。特に、共用部の清掃管理や長期修繕計画に基づくメンテナンスを怠り放置してしまうと、建物の老朽化や見た目の悪化が進み、価値の下落が一気に早まるでしょう。資産価値を維持し、下落リスクを回避するためには、日頃から質の高い管理体制を維持・継続していくことが重要です。
不動産投資のリスク⑨「流動性リスク」 売りたいときに売却しにくい
流動性リスクとは、物件を売却しようと思ってもなかなか売れないリスクを指します。同じ投資でも株式の場合はつねに取引が行われているため、売却するのに困ることはありません。現在ではスマートフォンがあれば、いつどこでも売却の手続きができます。
しかし、不動産は取引市場があるわけではなく、売主と買主が直接売買を行う相対取引になります。運よく売却したいタイミングで買い手が現われる可能性もゼロではありませんが、買い手が見つからなければいつまでたっても売れません。
売れやすい物件は立地の良さや物件に魅力があるなど、投資家が欲しいと思える物件ともいえます。売りたいときに売れる物件にしておくためには、複数の視点で対策を行うことが重要です。
例えば、高すぎず、融資が付きやすい価格帯にしておくことで買い手を見つけやすくする。多様な売買ネットワークを持ち、買取対応も行っている賃貸管理会社にサポートしてもらうなど、複数の視点でリスクヘッジを図れます。
不動産売却について、こちらもご参照ください。
不動産売却はどこがいい?取引の流れと注意点・事例で学ぶ仲介会社の選定ポイント
不動産売却の査定ポイント!見積もり取得前に確認するポイントと注意点を事例で解説!
不動産投資のリスク⑩「賃貸管理会社倒産リスク」賃貸管理会社が倒産してしまった
不動産投資を行う場合、多くは物件の管理を賃貸管理会社に任せるのではないでしょうか。賃貸管理会社も企業の1社であり、経営状況はさまざまです。一見、経営が順調そうに見えても、倒産するリスクはあります。
入居者様への対応や家賃の入金チェック、滞納者への督促業務、建物の清掃や維持管理業務など、賃貸管理会社の業務は多岐にわたっています。入居者様に快適に生活してもらうためや、賃貸経営を安定させるために、賃貸管理会社は欠かせない存在です。
もし賃貸管理会社が倒産してしまったら、入居者様からの家賃の送金が滞ったり、建物の管理がされなくなったりなど、深刻な事態も発生しかねません。場合によっては管理してもらっている家賃や敷金などが戻ってこないなどのトラブルに発展する可能性もあります。
対策としては賃貸管理業務がしっかりしているのはもちろんのこと、企業としての経営状況や財務状況が良好であるか、若い経営者に引き継いでいるかなど、長く健全に運営してもらえるか確認することがポイントです。
不動産投資のリスクと対策についてより詳しく知りたい方は、以下の記事も参考にしてください。
■参考記事
不動産投資のリスクとは? リスクを正しく認識すればヘッジはできる
お客様の希望家賃と向き合う基準を持ち適正価格で入居率100%維持
長期空室で入居率63%の物件が条件改定後3ヶ月半で入居率95%に空室改善
不動産投資で発生する主な費用
不動産投資で成功するには、物件取得時・運用中・売却時のそれぞれで発生する費用を正確に把握しておくことが重要です。事前に全体像を理解しておかないと、思いがけない出費で収支が圧迫される原因になりかねません。ここでは、主な費用の内訳について解説します。
初期費用
不動産投資では物件価格以外にも、仲介手数料や登記費用、印紙税、不動産取得税、ローン関連の手数料・保証料、火災保険・地震保険料などの初期費用が発生します。物件価格だけで資金計画を立ててしまうと想定外の自己資金が必要となり、資金繰りが厳しくなる可能性があります。購入前に初期費用の総額を正しく把握し、余裕を持った資金計画を立てることが重要です。
【アパート経営・賃貸経営入門】メリット・リスク・成功の秘訣をわかりやすく解説!
マンション経営に必要な初期費用の目安|事例で知る費用経費や注意点
ランニングコスト
物件購入後も継続して費用が発生します。主なランニングコストには、管理委託費、損害保険料、共用部の管理費などがあり、これらは空室期間中であっても支払う必要があります。表面的な家賃収入だけで収益性を判断すると想定外の赤字を招くため、長期的な収支シミュレーションを行い、費用を見込んだ余裕のある運用計画を立てることが大切です。
アパート経営・マンション経営で必要なメンテナンス!費用と注意点を解説
固定資産税・都市計画税
不動産を所有すると毎年固定資産税が課されるほか、市街化区域内の物件では都市計画税もあわせて課税されます。税額は固定資産税評価額や自治体によって異なり、毎年の収支に影響するため、いくらくらいかかるのかを事前に確認しておきましょう。家賃収入だけに目を向けず、毎年の税負担もあらかじめ把握したうえで、正確な収支計画を立てる必要があります。
修繕積立・維持管理費
建物の資産価値を維持するには、修繕費や維持管理費が必要です。区分マンションでは修繕積立金を毎月負担し、一棟アパート・マンションではオーナー様が計画的に資金を確保しなければなりません。築年数が経過すると修繕費が増加する傾向にあるため、購入前に長期修繕計画や積立状況を確認し、将来の大規模修繕まで見据えた資金計画を立てることが安定経営につながります。
物件種別ごとのメリット・デメリット
同じ不動産投資でも、区分マンションや一棟マンション・アパート、戸建てなど、物件種別によって特徴や適した運用スタイルが異なります。自分の資金状況や運用目的に最適な物件を選ぶためにも、種別ごとのメリット・デメリットをしっかり確認しましょう。
区分マンション投資
区分マンション投資は、一戸単位で購入できるため初期費用を抑えて始めやすいのが魅力です。一方で、一戸のみでは空室時に収入がゼロになる点や、共用部の管理判断に制限があるなど、特有のデメリットも存在します。
メリット
区分マンション投資は初めて不動産投資を行う方にとっても検討しやすい投資方法で、主なメリットは以下のとおりです。
・手軽に始められる:比較的少額の自己資金からスタートしやすい
・物件を選びやすい:売買件数が多く、豊富な投資対象を比較検討できる
・管理の手間が少ない:共用部は管理組合が管理するため負担が軽い
・出口戦略を立てやすい:流動性が高く、将来的な売却がスムーズ
デメリット
代表的なデメリットとしては以下が挙げられます。
・空室リスクが高い:空室時は収入がゼロになる(一戸所有の場合)
・固定費がかかる:管理費・修繕積立金の毎月負担が必要
・自由度が低い:修繕計画などは管理組合の方針に左右される
・事業規模の拡大に時間がかかる:一棟投資のような大きな収益化が難しい
一棟アパート投資
一棟アパート投資では、複数戸を所有することにより高い収益性や空室リスク分散が狙えます。一方で、区分マンションに比べて購入費用が高額になり、修繕などの管理責任も大きい点に注意が必要です。
メリット
一棟アパート投資では、以下のようなメリットが代表的です。
・空室リスクの軽減:複数戸から家賃を得られるため空室リスクを軽減できる
・自由な運営方針:自分の判断で建物全体の管理や運営を決定できる
・柔軟な改修基準:リフォームや設備更新のタイミングを独自に判断しやすい
・資産形成の加速:事業規模の大きさを活かして大きな資産拡大を目指せる
デメリット
区分マンション投資より規模が大きくなる分、以下のように負担が大きくなる傾向にもあります。
・高額な購入資金:区分投資と比べて初期費用が大きくなりやすい
・管理の手間:修繕計画や維持管理を自分で考える必要がある
・一時的な支出増の可能性:建物全体の設備更新などで一度の支出が跳ね上がる
・長期的な資金繰り:経営を安定させるには中長期的な資金計画が必須
一棟マンション投資
一棟マンション投資には、大規模な資産形成や高い節税効果、空室リスク分散が狙えるなどのメリットがあります。一方で、多額の資金調達が必要であり、維持・管理にかかる費用も大きくなりがちです。
メリット
一棟アパート投資に近い投資方法ですが、より規模が大きく不動産投資のステップアップで検討する方が多いです。代表的なメリットとしては、以下が挙げられます。
・安定した家賃収入:戸数が多く、空室リスクを効果的に分散できる
・一元管理のしやすさ:建物全体を自分の判断で一体的に運用できる
・資産価値の向上:計画的な維持・修繕により物件価値を高めやすい
・強力な資産形成:事業規模が大きく将来的な資産拡大に活用しやすい
デメリット
以下のとおり、主に資金面や運用方法に関する計画や、事前準備が欠かせない点には注意が必要です。
・資金面のハードル:購入価格が高く、ローンの融資額も大きくなりやすい
・高額な維持費:大規模修繕や設備更新の費用負担が大きい
・運営の難易度:規模が大きいため、信頼できる賃貸管理会社との連携が重要
・初心者には高負荷:資金力や運営ノウハウが求められる
戸建て投資
戸建て投資は一棟物件よりも比較的安価に購入でき、ファミリー層の長期入居が見込める点が魅力です。一方で、空室時は収入がゼロになる点や老朽化にともなう修繕費の負担など、特有のメリット・デメリットが存在します。
メリット
アパートやマンションとは異なる特徴が多く、以下のようなメリットが代表的です。
・長期入居の期待:ファミリー層が中心で退去率が低く、安定経営しやすい
・土地資産の所有:建物だけでなく土地も含めて資産になる
・ランニングコスト削減:区分マンション投資のような管理費・修繕積立金が不要
・手頃な購入価格:地域や築年数によっては比較的低予算で取得できる
デメリット
戸建て投資では物件の見極めが難しいケースもあるため、以下のようなデメリットがあることを把握しておきましょう。
・空室リスクが高い:空室時は収入がゼロになる(一軒のみ所有の場合)
・維持管理の負担:建物だけでなく庭や外構の修繕・管理も自分で行う必要がある
・物件探しの難しさ:区分マンションと比べ物件数が少なく、希望条件に合う物件を見つけにくいことがある
・需要見極めの難しさ:地域ごとの賃貸需要を、より慎重に見極める必要がある
不動産投資を成功させるポイント
不動産投資を成功させるためには、戦略的な計画と情報収集が不可欠です。成功への具体的なポイントとして、投資目的を明確にしておくことのほか、周辺相場や物件価値の調査をしっかり行うこと、長期的視点を持つことなどが挙げられます。
投資目的を明確にする
投資目的を明確に定めることは、不動産投資の基盤です。そもそも、不動産投資を行う目的が定まっていなければ、適切な投資方法を選ぶこともできません。目的がはっきりしていないと、出口戦略まで見据えた計画も立てにくいからです。
キャッシュフローが目的なのか、将来的な資産を形成しておきたいのか、節税が目的なのか、相続対策がしたいのかなど、オーナー様によって不動産投資に求める結果や要望が異なります。
短期的なキャッシュフローが目的ならば、高い利回りの物件やキャピタルゲインを狙える物件を視野に入れるのもいいでしょう。一方で、老後に備えたいというのであれば、ハイリターンの物件よりも、長期間にわたって安定した家賃収入を得られる物件を選んだ方が堅実です。
節税を目的とするのなら、減価償却期間が短い築古の木造アパートなどを選ぶと、短期間で高い効果を得られます。投資目的によって道筋は大きく異なるため、まずは投資の目的を明確にしておいてください。
目的設定についての詳細は以下の記事も参考にしてください。
【必読】不動産投資・賃貸経営の目的が明確なほど成功確率が上がる理由
周辺相場や物件価値を調査して購入する
不動産は、何よりも立地がすべてです。広さや設備が同じような物件でも、立地によって家賃の設定金額に違いが出てきたり、賃貸需要がまったく違ったりします。投資先として「いい立地」の例としては、交通アクセスが良好なところや生活に関連する施設が充実しているところなどが挙げられます。
公共交通機関を利用することが多い都市部などでは、通勤通学に便利な最寄り駅に近い立地が人気です。スーパーやコンビニ、病院や市役所などの公共施設が近い立地も生活しやすく、人気があります。
ファミリー層をターゲットとするのであれば、公園や小学校などが近くにある立地も視野に入れるとよいでしょう。いい立地に建つ物件は築年数が多少経過していても、賃貸需要が下がりにくい傾向です。特に再開発計画が進んでいる地域では、将来賃貸需要が高まる可能性もあります。
地域の特性や周辺の市場動向、物件の価値を徹底的に調査して、適正価格を見極めることが重要です。周辺の相場や競合となる物件の数なども把握している不動産会社にパートナーになってもらえば、より正確に状況の判断ができるでしょう。
物件購入時は現在の家賃相場だけでなく、将来の人口動態や空室率の推移まで確認することが重要です。再開発予定があっても、長期的な人口減少地域では将来的に空室リスクが高まる恐れがあります。
また、提示された表面利回りだけで判断するのは得策ではありません。表面利回りは満室想定の年間収入を購入価格で割った数値に過ぎず、実際の収益性とは異なります。購入後は管理費や修繕費などの維持コストが発生します。これらを見込んだ「実質利回り」で試算し、将来のコスト負担を考慮して慎重に判断しましょう。
利回りや指標についての詳細は以下の記事も参考にしてください。
【徹底解説】不動産投資の利回り計算! 賃貸経営を成功に導く指標とは
長期的なリターンを念頭に置く
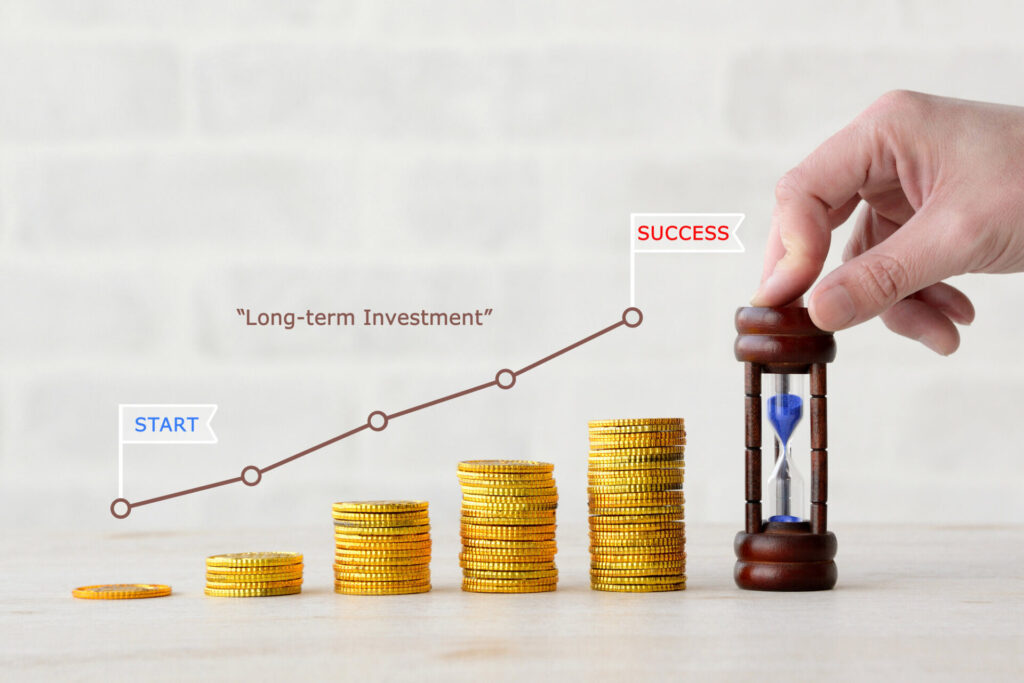
不動産投資は短期的な利益を期待する投資ではなく、長期的なスパンでリターンを得る投資だと考えておいてください。株式投資やFX投資などのハイリスク・ハイリターンの投資方法は、企業の状況や国内外の情勢によって、短期間で大きな値動きをすることもあります。場合によっては、大暴落することもあるでしょう。
不動産は、金融政策や法改正などの要因によって短期間で資産価値が変動する可能性がありますが、基本的にはその変動は比較的緩やかです。先述したように、賃貸経営にはいくつかのリスクがあり、入居者様が退去すれば一時的に家賃収入が減ることもあります。ただし、リスクに対する対策を早い段階から実施していれば、収益に影響を与える期間を最小限に抑えることが可能です。
例えば、築年数が経過してきたら、思い切ってリノベーションを実施するのも空室リスクや修繕リスク・老朽化リスクには有効な場合があります。不動産投資では短期的な市場変動に左右されず、長期的で安定した家賃収入や資産価値の向上を重視した戦略が有効です。
信頼できる賃貸管理会社を選ぶ
信頼できる賃貸管理会社を選ぶことは、不動産投資の成否を分ける大きな要素といえます。物件を購入して終わりではなく、購入後の管理品質によって最終的な収益性が大きく左右されるためです。
賃貸管理会社は、入居者募集をはじめ家賃の集金・管理、建物の清掃・維持管理、クレーム対応まで賃貸経営に関わる幅広い業務をオーナー様にかわって担います。管理の質が低ければ、入居者様の満足度が下がって退去につながるリスクが高まるため、賃貸管理会社はまさに安定経営を支えるパートナーといえる存在です。
業務内容や管理委託手数料は、賃貸管理会社によって異なります。管理委託手数料の安さだけで判断するのではなく、基本的な管理内容、地域の賃貸需要に応じた空室対策、適切なタイミングでの修繕提案、収益改善に向けた積極的な提案力があるかどうかなど、総合的に判断することが重要です。また、管理実績の豊富さや、担当者の誠実さなどもチェックポイントに挙げられます。具体的な賃貸管理会社の選び方や比較ポイントについては、後述します。
不動産投資で成功するために、以下の成功事例や記事も参考にしてください。
■参考事例:1年以上の長期空室を解消し経費削減する提案力と仲介力で満室経営!
■参考記事
不動産売却の成功法!流れ・査定・売却理由別の成功事例で徹底解説!
賃貸管理会社の探し方と6つのポイント!賃貸経営の収支を握る管理とは
【保存】不動産経営の種類や収支を学ぶ!リスク回避する成功の秘訣とは?
不動産オーナーになる方法!仕事内容や収入、メリット・リスク、注意を解説
公務員の副業で不動産投資は可能?条件・メリット・注意点を成功事例で解説
大家さんが直接賃貸管理する際の業務とは?よくあるトラブルや改善事例も紹介
初心者が後悔しやすいポイント
着実な資産形成を期待できる不動産投資も、知識や準備が不足したまま始めると、成功から遠ざかる可能性が高まります。特に、初心者は目先の利回りや魅力的な条件だけに惑わされ、思わぬ落とし穴にはまりがちです。ここでは、不動産投資の初心者が陥りやすい代表的な例と、その回避策について詳しく解説します。
利回りだけで物件を選ぶ
まず、表面利回りが高いことだけを理由に物件を選ぶのは避けましょう。表面利回りは満室想定の収入と物件価格のみで算出されており、空室リスクや修繕費、管理費、税金といった実際の支出が考慮されていません。
物件選びでは、諸経費を差し引いた実質利回りに加え、立地や賃貸需要、将来の資産価値まで総合的に見極める必要があります。単なる数字の高さではなく、「長期的に安定して収益を生み続けられるか」といった視点で判断することが重要です。
資金計画が甘い
家賃収入だけを前提に資金計画を立てると、想定外の支出が発生した際に対応できません。賃貸経営ではローン返済以外にも、空室による収入減少をはじめ、修繕費や税金、維持管理費といった継続的なコストがかかります。
手元資金に余裕を残し、突発的な支出にも耐えられる準備が必要です。購入前にはあらゆるコストを盛り込んだ長期的なキャッシュフローをシミュレーションし、現実的な計画を立てることが成功に近づくポイントとなるでしょう。
出口戦略を考えていない
不動産投資は物件の購入だけでなく、「いつ・どのように手放すか」といった出口戦略まで考えることが重要です。売却や相続などの出口まであらかじめ想定しておくことが、運用の柔軟性につながります。例えば売却を予定する場合、築年数の経過や市場動向の変化によって物件の売りやすさは大きく変わります。
そのため、保有期間や将来的な資産価値の変化などを、購入時から想定しておく必要があります。購入前に売却時のことまで考える視点を持つことが、投資の成功につながるでしょう。
賃貸管理会社任せにしてしまう
賃貸管理会社へ委託していても、すべての運営を丸投げにするのは危険です。任せきりでコミュニケーションが不足すると、空室の長期化や収益悪化を招く恐れがあります。
賃貸管理会社は強力なパートナーですが、最終的に判断するのはオーナー様です。「任せる」と「丸投げ」は異なると理解し、主体的に賃貸経営に関わりましょう。定期的な収支報告の確認はもちろん、入居率や家賃設定、修繕提案などを把握し、必要に応じて改善策を協議する姿勢が大切です。
不動産投資の始め方
不動産投資を成功させるには、正しい手順で着実に準備を進める必要があります。知識がないまま進めると、物件選びや資金計画で思わぬトラブルを招きかねません。ここでは、初心者でも迷わずにスタートできるよう、情報収集から物件購入・運用開始までの基本的な流れを分かりやすく解説します。
目的を決める
不動産投資を始める際は、まず投資目的を明確にすることが重要です。「老後資金の確保」「毎月の副収入」「長期的な資産形成」など、目的次第で選ぶべき物件や投資戦略は大きく異なります。目標金額や運用期間をあらかじめ設定しておけば、資金計画の軸がぶれにくくなり、その後の物件選びや意思決定をスムーズに進められます。
自己資金・融資計画を立てる
自己資金と借入可能額を正確に把握し、無理のない資金計画を立てることが重要です。資金計画には物件の購入価格だけでなく、購入時の初期費用や運用開始後の維持コストまで含めた総合的なシミュレーションが欠かせません。
また、金融機関へ事前相談を行うことで、具体的な融資条件や借入限度額を把握しやすくなります。将来的な金利変動のリスクも見据え、長期的に余裕を持った返済計画を立てることが成功への第一歩となるでしょう。
物件を比較する
物件選びでは立地や賃貸需要、価格、利回り、築年数など複数の物件を総合的に比較することが重要です。表面利回りの高さだけで判断せず、周辺環境や将来の資産価値までしっかり確認しましょう。
また、実際に現地まで足を運び、建物の管理状態や周辺の雰囲気を自分の目で確認することも欠かせません。焦って一棟に絞り込まず、複数物件を吟味・比較検討する慎重な姿勢が、購入後の後悔を防ぎます。
購入する
購入する物件が決まったら、売買契約や融資手続きを進めます。契約前には必ず重要事項説明を受け、契約内容や各種費用を詳細まで確認することが大切です。不明点や疑問に思うことがあれば、契約を結ぶ前に不動産会社へ確認して解消しておきましょう。無事に融資の承認を得られたら、金銭消費貸借契約を締結して決済・物件の引き渡しへと進みます。
賃貸管理会社を選ぶ
賃貸管理会社は入居者募集や家賃回収、設備対応など、賃貸経営を支える大切なパートナーです。選定時は管理手数料の安さだけでなく、空室対策やサポート体制、管理実績、地域での管理戸数などを総合的に比較・判断しましょう。長期的な運用を見据え、コミュニケーションが円滑で信頼できる会社を選ぶことが、将来の安定経営へとつながります。
運用開始
入居者募集を開始し、内見・申し込み・入居審査を経て賃貸借契約を締結することで、家賃収入が得られます。物件を購入して終わりではなく、運用開始後も収支や入居率、修繕状況を定期的にチェックする継続的な運営が大事です。市場環境や物件状況に応じて適切な家賃設定や設備改善を検討・実施していくことが、長期的な収益維持と安定経営につながります。
不動産投資が向いている人の特徴
不動産投資は、すべての方に適しているわけではありません。適性が高い方であれば、不動産投資によって、資産を増やしたり、節税対策や相続税対策になったりなど、さまざまなメリットがあります。では、どのような方が不動産投資に向いているのでしょうか。
自己資金がある人
不動産投資の投資対象は数千万円単位、規模の大きいものなら億単位のアパートやマンションなどの不動産です。そのため、投資用物件の購入では、融資を利用するケースが多いでしょう。不動産投資向けのローンの審査では、対象となる物件の収益性などが重視されるものの、本人の属性も判断材料の一つになります。
金融資産の保有額が多ければ、審査では高いポイントです。融資を活用して不動産投資を始めた場合、家賃収入から借入金を返済していくことになります。もし、空室や家賃の滞納が発生し、家賃収入が減少したとしても、返済は続けなければなりません。
その際、預貯金や株式など、保有している資産が多ければ、返済にあてることも可能です。初期投資として大きな額が必要になる不動産投資においても、必要な自己資金を用意できる方は、金融機関の審査で高評価を得やすく、不動産投資を始めやすい条件をそなえています。資金力があることで、好条件の物件取得や融資の活用が有利にもなります。
安定した収入がある人
自己資金がある方と同様、安定した収入がある方も不動産投資に向いています。投資期間が長期にわたる不動産投資では、収入が安定しているかどうかが重要視されるポイントの一つです。
金融機関にとって、ローンの返済が滞ることは大きなリスクです。そのため、収入が安定している職業に就いていれば、融資の審査ではプラスに働きます。
勤続年数の長さもプラスに働くポイントです。同じ会社で長く勤めているのであれば、収入が途絶えるリスクが低く、ローン返済の期間中も安定した収入が見込めると評価されます。
収入は多いに越したことはありませんが、物件によっては高収入ではなくても、収入の安定性が有利に働くこともあります。
安定した収入があれば、ローンの返済や物件維持のための費用負担も軽減できるでしょう。
不動産投資は長期的な運用が求められるため、収入の安定性が成功の要因となります。
堅実な投資をしたい人
リスクを抑えた堅実な投資を志向する方も、不動産投資には向いています。株式個別銘柄投資やFX投資などは、少し目を離した間にも価格が変動することがあるほど値動きがあり、一喜一憂することもあるでしょう。売りどきを見誤ると、大きな損失を出してしまう懸念もあります。
本業を持ちながら株式などに投資するには、精神的な負担も大きいものがあります。それに比べて不動産は、価格変動が比較的小さい資産です。短期間に大きな利益を得られなくても、安定性を求める投資家には適しています。
収益物件を維持していくためには、物件を良好な状態に保つための建物管理や入居者様に関する入居者管理などの管理業務が欠かせません。しかし、管理業務を専門の賃貸管理会社に委託すれば、オーナー様が投資に多くの時間を割く必要がないのです。
実際、本業に支障をきたすことなく、不動産投資で収益を上げているオーナー様もいらっしゃいます。日常の負担を抑えつつ、着実に投資をしていきたい方には不動産投資がおすすめです。
少ない自己資金でも始められる理由
株式などとは異なり、少ない自己資金でもスケールの大きい資産運用をスタートできるのが不動産投資の特長です。ここでは、なぜ少額の資金で不動産投資を始められるのか、その仕組みと魅力を詳しく解説します。
レバレッジ効果
不動産投資のレバレッジとは「てこの原理」のように、自己資金と融資を組み合わせてより高額な物件へ投資できる仕組みです。自己資金のみでは購入できない高価格帯の物件を運用できるため、投資効率を高められるメリットがあります。
一方で、借入額が増えるほど毎年の返済負担や将来の金利上昇リスクも大きくなります。レバレッジは必ず利益が増える魔法ではなく、リスクもともなうため、収支のバランスを見極めた無理のない資金計画が重要です。
融資を活用した資産形成
不動産投資は物件自体を担保に融資を受けられるため、自己資金のみの投資よりも大きな資産を早期に保有できます。また自己資金をすべて使い切らず、手元に現金を残したまま着実に資産形成を進められる点も特徴です。
融資条件や可否は属性や信用情報、物件の収益性などから総合的に審査されます。無理なローンは大きなリスクとなるため、「借りられる額」ではなく「返済できる額」を基準に、無理のない計画を立てることが鉄則です。
不動産投資を始めやすい職業
不動産投資が向いている方の中でも、特に不動産投資を始めるうえで有利な条件を持つ職業があります。代表的な職業として挙げられるのが「医師・看護師」や「弁護士などの士業」、「会社員・公務員」です。なぜ有利なのか、理由を見ていきましょう。
医師・看護師
医師や看護師などの医療従事者は高収入かつ安定しているため、金融機関の融資に通りやすい職業です。特に医師は属性が高く、年収が1,000万円を超えることも珍しくありません。看護師も国家資格に合格した方だけが従事できる、高い専門性を持つ職業です。
どちらも医療現場には欠かせない存在として社会的信用度が高く、長期間安定した収入を得られるであろうと判断されます。金融機関の信用度が高ければ金利面で優遇され、低金利かつ長期間の借入が可能な好条件の融資を受けられる可能性があります。また、信頼性の高い物件の取得も期待できるため、より効率のいい投資を始めやすいでしょう。
不動産投資を成功させるためには、建物管理および入居者管理が重要なポイントになります。ただし、実際の管理業務を信頼できる賃貸管理会社に任せれば、オーナー様が自分で行う必要がありません。医師や看護師などの医療従事者は多忙な方が多いですが、本業と両立させながら取り組める投資方法です。
弁護士などの士業
弁護士や税理士など、いわゆる士業といわれる職業も高い専門性と収入の安定性を持っています。士業としてある程度の実績を築いている方であれば、金融機関の審査で高評価を得やすい「高収入」や「収入が安定している職業」、「金融資産が多い」といった条件に当てはまるのではないでしょうか。
高収入であったり、金融資産を多く保有していたりすれば返済能力も高いと判断されます。士業としての業務が順調であれば収入も安定していると考えられ、融資に通りやすくなります。社会的な信用度も高いため、好条件での借入も期待できるでしょう。
また、弁護士や税理士、司法書士などの士業は、不動産投資とも親和性のある職業です。不動産投資における契約や法務面、税理など、それぞれの専門分野で得た知識が活用できるメリットもあります。
不動産投資にはリスクもありますが、適切な対応を取ることでリスクをある程度コントロールすることが可能です。士業なら、その専門性を活かせるため、リスク管理に優れています。
会社員・公務員
会社員、特に大手企業の正社員として勤務している方や公務員も、安定した収入と社会的信用があり、融資の審査に有利になる側面があります。
賃貸経営の実務は多岐に渡りますが、管理業務は専門の賃貸管理会社に任せられます。従来は副業を禁止していた企業でも解禁するところが増え、会社員が不動産投資を始めやすくなりました。終身雇用制が崩壊しつつある現代において、不動産投資は長期的な資産形成に適しています。
公務員の場合は、国家公務員法や地方公務員法によって副業が制限されています。ただし、不動産投資は相続で家業を継承した場合や、「5棟10室未満」、「年間の賃料収入500万円未満」、「管理を委託する」などの条件を満たしていれば認められます。条件さえクリアしていれば会社員の方と同じく、長期的な資産形成が可能です。
会社員・公務員の方が不動産投資をする際は、一度職場で不動産投資が可能かどうか確認すると安心です。
不動産投資ローンを利用するときのポイント
不動産投資ローンは資産形成を加速させる強力な手段ですが、利用方法を誤ると収支悪化や返済難に陥る危険もあります。ここでは、不動産投資ローン利用時に押さえておきたい3つのポイントを解説します。
借入可能額だけで判断しない
金融機関が提示する借入可能額は、必ずしも「無理なく返済できる金額」とはかぎりません。限度額いっぱいに借り入れると毎月の返済負担が大きくなり、空室の発生や急な修繕費の支出に対応できず、資金繰りが一気に厳しくなる恐れがあります。
将来発生する費用や自分のライフプランまで見据え、「いくら借りられるか」ではなく「毎月安定して返済できるか」を最優先の基準として設定することが大切です。
返済比率を意識する
返済比率とは、年間家賃収入に対するローン返済額の割合のことで、収支の健全性を測る大切な指標です。返済比率が高すぎると、将来的な空室の発生や家賃の下落があった際に、キャッシュフローが一気に悪化する危険があります。
物件を比較・選定する際は、表面上の利回りだけでなく返済比率も必ず確認しましょう。単なる目先の収益性だけでなく、長期にわたって無理なく運用を継続できる返済計画を重視することが大切です。
金利上昇も考慮する
変動金利型のローンを利用する場合は、将来の金利上昇にともない毎月の返済額が増加するリスクを考慮しておく必要があります。契約時は現在の適用金利だけで安心せず、仮に金利が1〜2%程度上昇した場合でも問題なく返済を継続できるか、事前にシミュレーションしておくことが重要です。
変動金利と固定金利には、それぞれメリット・リスクがあります。金利タイプの違いを理解し、自分の資金計画に合ったものを選択して将来に備えた余裕のある返済計画を立てましょう。
不動産投資の成功事例
不動産投資で着実に成果を上げるためには、実際の成功パターンから学ぶのが効果的です。投資目的やライフステージによって、選ぶ物件タイプや戦略は異なります。ここでは、異なる背景・目的から成果を出した3つの成功事例を紹介します。
長期保有で資産形成に成功した事例
本事例の成功ポイントは、相続を見据えて10年以上前から「売却(現金化)」という出口戦略を明確にし、計画的に準備した点です。新規の賃貸借契約を定期借家へ切り替え、修繕費などのコストを徹底管理していきました。さらに、別物件の修繕や新規購入など総合的な相続税対策も並行して行ったところ、早期からの綿密な戦略設計により、オーナー様の希望どおりの金額・条件でスムーズな売却を実現しています。
■事例:終活は大事!10年以上前から相続準備をしたから対応出来た不動産売却
空室対策で収益改善した事例
本事例の成功ポイントは、実物ではなく「CG合成(バーチャルホームステージング)」を採用し、低コストで高い効果を出した点です。家具家電の搬入費用を抑えつつ生活イメージが伝わる写真を掲載したことで、反響数が大幅増加しました。さらに適切な原状回復工事を組み合わせ、半数以上が空室だった状態から短期間で満室化を達成。退去後も同手法を継続活用することで、常に早期満室となる人気物件へと改善しています。
■事例:半数以上が空室だった物件が、原状回復工事とバーチャルホームステージング活用で短期間に満室へ!
賃貸管理会社変更で収益が改善した事例
本事例の成功ポイントは、賃貸管理会社を見直したうえで「物件情報の露出強化」と「ホームステージング」を組み合わせて反響を高めた点です。築37年・20戸中7部屋の空室という厳しい状況に対し、お客様向け・業者間サイトの双方で情報露出を徹底的に強化しました。ホームステージング写真を掲載して物件の魅力をアピールしたことで、引き合いを効率的に獲得し、管理移管後すぐに4部屋の成約を実現させています。
■事例:【ホームステージング】築37年で7部屋の空室を早々に4部屋改善!
不動産投資を成功に導く賃貸管理会社選びのポイント
不動産投資において、賃貸管理会社の選定は収益性と安定した運用を左右する極めて重要なポイントです。パートナーとなってくれる賃貸管理会社選びが、不動産投資を成功に導く鍵だといっても過言ではありません。賃貸管理会社選びでは、以下で解説する3点に注意してください。
管理委託手数料がサービス内容に見合っているか
賃貸管理会社に管理業務を依頼する際、管理委託手数料が発生します。管理委託手数料の金額は、家賃の5%程度が相場です。ただし、賃貸管理会社によって金額の設定に違いがあったり、対応している業務内容に違いがあったりします。
入居者募集業務や契約更新業務、家賃回収代行業務や建物の点検業務など、基本サービスは料金に含まれているのが一般的です。ただし、一部の管理業務はオプションになっているケースもあり、トータルでは高くなってしまうこともあります。
また、管理委託手数料が高いからといって、必ずしもサービスの質がいいとはかぎりません。管理業務の質が悪ければ、入居者様が退去してしまったり、空室が埋まらなかったりすることも考えられます。
管理委託手数料は単に安ければいい、高いから安心というわけではなく、提供されるサービスの質とバランスを見極めることが重要です。賃貸管理会社の選定では、管理委託手数料の金額とともに、提供を受けられる業務内容をしっかり確認しましょう。
伴走型の賃貸経営サポートをしてくれるか
不動産投資は短期間で結果が出る投資ではなく、物件選定から購入、運用から出口戦略まで、ときには数十年にわたる長期戦となります。そのため、単なる管理代行ではなく、オーナー様と二人三脚で経営課題に取り組む姿勢のある会社が理想的です。
日常のメンテナンスをしっかり行っていても、築年数が経過したら、建物は徐々に劣化してきます。退去者が出た際の原状回復と一緒に現代のニーズに合わせた設備の導入を提案してくれれば、資産価値の向上にもつながるでしょう。
そもそも、不動産投資の最初のステップからオーナー様の要望や懸念を汲み取り、適切な投資先の選定に力を貸してくれれば心強い味方になります。また、一定の期間で実施する必要がある大規模修繕は、工事の規模も大きくなります。まとまった資金が必要になるため、しっかりした資金計画を立ててもらえれば安心です。
不動産投資では、最終的に物件を手放してはじめて投資の最終的な結果が出ます。そのため、出口戦略を考えておくことも重要です。賃貸管理会社を選ぶ際は、不動産投資の開始から出口戦略まで、オーナー様に寄り添ってくれるところを選びましょう。
賃貸管理会社を選ぶ際は、指示どおりの作業を行うだけの「受け身管理」ではなく、収益最大化を目指す「提案型管理」かどうかを確認することが重要です。空室対策や適正な賃料改定の提案力は、会社ごとに差があります。定期レポートによる現状分析や具体的な改善提案など、オーナー様の立場に立って、積極的に収益改善の提案をしてくれる会社を見極める必要があります。
ベストは大手不動産会社と地域密着型会社のハイブリッド型
不動産仲介会社や賃貸管理会社は全国展開しているような大手があれば、地域密着型の会社もあります。大手は何よりも強いブランド力があり、高い信頼性がメリットです。
管理体制がしっかり制度化されているのはもちろん、幅広いネットワークや豊富な情報を持っています。誰もが知る大手のブランドイメージがあれば、入居者様の安心感にもつながります。
一方で、地域密着型の会社は地域情報に詳しく、賃貸需要や相場感を把握しているのが大きなメリットです。不動産の動きや人の流れなども把握しているため、柔軟な対応ができます。
大手にはない、地域密着型の会社ならではの独自ネットワークを持っていることも珍しくありません。オーナー様と良好な関係を築いていることが多いのも、地域密着型の会社の特徴です。
どちらのタイプの賃貸管理会社に依頼すればいいのか、オーナー様としては悩むところでしょう。できれば両者の強みを合わせ持った「ハイブリット型」の賃貸管理会社を選ぶのがおすすめです。
賃貸管理会社の選び方については、こちらもご参照ください。
【賃貸管理会社】大手と地域密着型のどっちがおすすめ?管理会社の選び方
賃貸経営を成功に導く不動産管理とは? 信頼できる管理会社の選び方を解説
【必読】賃貸管理会社の選び方!運用益と出口戦略を見据える賃貸管理
賃貸管理会社の探し方と6つのポイント!賃貸経営の収支を握る管理とは
賃貸管理会社を変更するベストなタイミングは?事例で学ぶ手順と注意点
まとめ 不動産投資の成功のためには信頼できるパートナーが必要

不動産投資は長期的に安定した収益と資産形成を狙える魅力的な投資手法ですが、成功にはリスクの正確な把握と綿密な資金計画が欠かせません。目先の利回りや借入可能額にとらわれず、将来を見据えた計画を立てることが重要です。信頼できる賃貸管理会社をパートナーに迎え、着実な不動産投資を進めましょう。
【リロの不動産】は、募集力と仲介力、管理力、工事・設備投資対応力の4つの空室対策はもちろん、売買ネットワークも有しています。不動産投資を成功に導くパートナーを探している方は、満室パックや割賦工事など独自サービスも保有して、賃貸経営のトータルサポートが可能な【リロの不動産】にご相談ください。
おすすめのサービス
おすすめのお役立ち情報

この記事を書いた人
秋山領祐(編集長)
秋山領祐(編集長)
【生年月日】昭和55年10月28日。
【出身地】長野県上田市。
【趣味】子供を見守ること。料理。キャンプ。神社仏閣。
【担当・経験】
デジタルマーケティングとリブランディングを担当。
分譲地開発のPMや家業の土地活用などの経験を持つ。
リノベした自宅の縁の下に子ども達の夢が描かれている。
関連記事
-
コラム
不動産投資情報不動産投資のメリット・リスク10選|成功ポイントと基本知識を解説2026.10.26不動産投資は、長期的に安定した収益や資産形成を狙えるミドルリスク・ミドルリターン…
-
 コラム
不動産投資情報不動産投資はやめとけ?やめた方がいい人・失敗例と後悔しない7つのステップ2026.10.25SNSや動画で「不動産投資はやめとけ」という言葉を目にして、不安になった方も多い…
-
 コラム
不動産投資情報不動産経営で失敗を防ぐ重点ポイント!物件選びとリスク対策を管理会社が事例で解説2026.10.12現在所有している不動産や、購入した不動産を活用して不動産経営を始めたいと考えてい…
-
 コラム
不動産投資情報アパート投資とは?メリット・リスク・始め方と成功するための判断基準を事例で解説2026.10.12不動産投資に関心があるものの、不安な気持ちが強く、なかなか実行に踏み出せない方も…

