


家賃収入の税金と節税方法とは?確定申告・経費・損益通算を徹底解説!
2026.08.26
「家賃収入」に対して、税金がどれくらいかかるか、気になるところです。給与所得と違って仕組みが少し複雑ですので、家賃収入と税金の関係をしっかり整理しておく必要があります。
そこでこの記事では、家賃収入にかかる税金の種類や計算方法、節税のポイントについて解説します。
▼この記事の内容
●家賃収入には、家賃だけでなく礼金・更新料・管理費・共益費・駐車場代なども含まれ、原則として不動産所得として扱われる
●不動産投資では、取得時・所有時・売却時のそれぞれで異なる税金が発生するため、段階ごとの税負担を把握しておくことが重要
●所得税や住民税は「家賃収入-必要経費」で算出される不動産所得をもとに課税され、固定資産税や管理委託料、修繕費、ローン利息などは一定の条件で経費にできる
●減価償却費を活用すると、実際の現金支出を伴わずに課税所得を圧縮できる一方、償却期間終了後の税負担やキャッシュフローにも注意が必要
●不動産所得が赤字になった場合は、給与所得などと損益通算することで課税所得を減らし、所得税の還付や住民税の軽減につなげられる場合がある
●節税だけを目的にせず、減価償却や必要経費、修繕・リノベーションなどを活用しながら、賃貸経営の収益性と節税効果を両立させることが重要
家賃収入に含まれるもの
家賃収入には、家賃のほか、管理費・共益費、更新料や礼金、駐車場代などさまざまな費用が含まれます。節税対策のためにはどの費用が課税対象になるかを正しく把握することが大切です。
そこで、家賃収入に含まれる代表的な諸費用について解説していきます。
家賃
家賃は賃貸経営における基本的な収入で、賃貸借契約の期間中は毎月発生する、賃貸経営における収入の中核といえます。家賃は各居室ごとに設定されており、入居者様は賃貸借契約で定められた内容にもとづき、オーナー様(大家さん)が指定する期日までに毎月の家賃を支払います。家賃の支払いは、原則として前払いです。
オーナー様は月末に、入居者様全員から家賃が入金されているかを確認します。未入金が確認された場合は、支払いを促すための督促を行います。オーナー様が直接対応することもありますが、多くのケースでは賃貸管理会社へ管理業務を委託しているため、家賃の督促も賃貸管理会社が代行します。
家賃は、入金の有無にかかわらず、原則として契約で定められた支払期日が属する月の売上として計上する決まりになっています。これを会計用語で「発生主義」といいますが、実際には未回収であっても、その分の家賃は会計上の収入として処理する必要があります。
家賃の考え方について詳しく知りたい場合は、以下の記事でも解説しています。ぜひご参照ください。
家賃値上げの相場はどれくらい?正当な理由と成功事例のポイントを徹底解説
家賃の値上げは可能? 正当事由・交渉方法・法的手段・事例まで徹底解説
礼金
礼金とは、入居者様が入居時の初期費用としてオーナー様に支払う謝金です。礼金は全国一律の制度ではなく、地域によって商習慣に大きな差があります。ちなみに関東では賃料の1~2ヶ月分が相場です。
同じく入居時の初期費用である敷金とは性質が異なります。敷金は入居者様の退去時に原状回復のための費用に充填するための預り金です。オーナー様にとっては担保にあたるお金で、余った分は返還する義務があります。
一方、礼金は謝金のため返還する必要はなく、受け取った礼金は全額所得として計上します。
更新料
更新料は賃貸借契約の更新時に入居者様から受け取る費用です。相場は家賃の1ヶ月ほどですが、関西地方などでは更新料のない地域もあります。
一般的な賃貸借契約では、2年ごとの更新期間設定が多くあります。契約内容の中で更新料の徴収について明記されているかぎり、法的に有効な定めとされています。もちろん更新料の定めは任意ですので、空き家対策のためにあえて更新料を設定していない物件も存在します。
オーナー様にとって更新料は礼金と同様、返還する必要のない収入です。したがって、受領した時点でその年の不動産所得の一部として計上します。
管理費・共益費
管理費・共益費は主に共用部分の維持管理のために使用される費用ですが、賃貸住宅の場合、法的な決まりはなく、オーナー様が自由に決められます。家賃収入の中から拠出しても構いませんし、入居者様から家賃とは別建てで徴収しても構いません。
会計上は、家賃と同じくオーナー様の収入として計上します。
駐車場代
駐車場代を家賃とは別に徴収している場合、不動産所得として扱われることが一般的です。
国税庁の解説では、「いわゆる有料駐車場、有料自転車置場等の所得については、自己の責任において他人の物を保管する場合の所得は事業所得又は雑所得に該当し、そうでない場合の所得は不動産所得に該当する」と定めており、収益物件に付属する駐車場の場合は不動産所得に該当します。
つまり、月極駐車場など通常の賃貸駐車場は、不動産所得となるのが一般的です。
不動産取得時の税金
不動産を購入・取得する段階に応じて複数の税金が発生します。税金の種類が多く、仕組みも複雑です。不動産投資を進めるうえで避けては通れない税金のため、不動産投資にチャレンジしてみようという方は、この機会に税金の仕組みについて理解しておきましょう。
不動産所得に関わる税金については以下の記事でも詳しく解説しております。合わせてお読みください。
不動産にかかる税金の種類は?特例・控除もシーン別に紹介【総集編】
印紙税
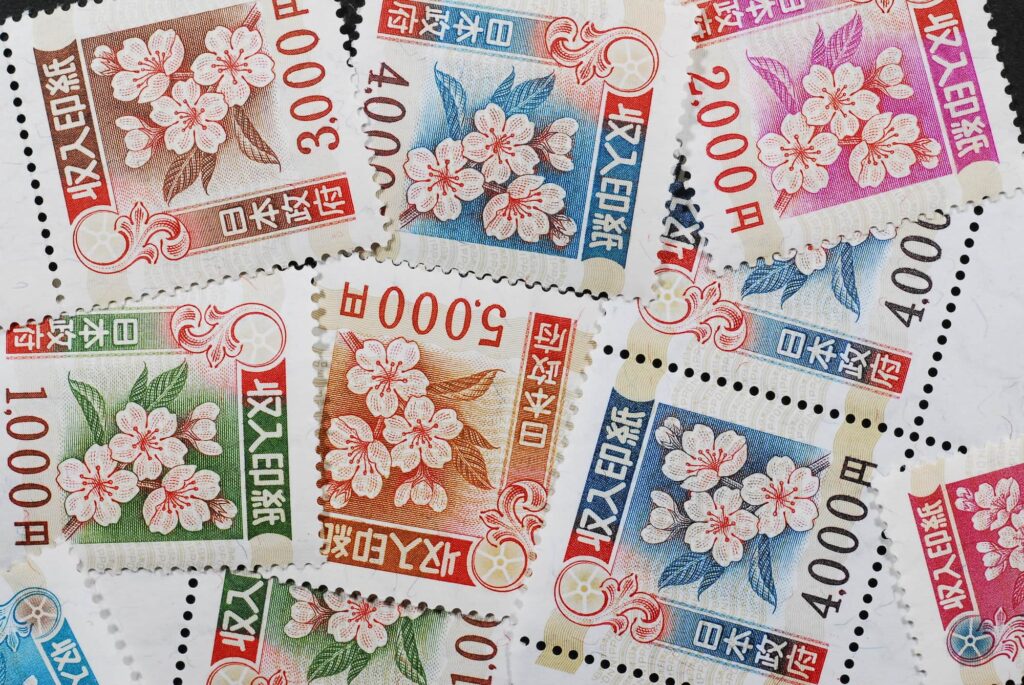
印紙税は、不動産売買契約書やローン契約書(金銭消費貸借契約書)など、税法上の課税文書を作成した際に課される国税です。印紙税の課税額は契約金額に応じて税額が決まっていて、収入印紙を契約書に貼付・消印するかたちで納税します。
アパート・マンション経営で発生する印紙税は、主に以下の契約書に関係します。
●不動産売買契約書
●金銭消費貸借契約書
●管理委託契約書
●工事請負契約書
不動産売買契約書だけでなく、融資を受ける場合の金融機関との金銭消費貸借契約書、リフォームやリノベーション、修繕工事などを依頼する建設業者との工事請負契約書、管理を一任する賃貸管理会社との管理委託契約書など、賃貸経営に関わるさまざまな契約で印紙税が発生します。
なお、不動産売買契約書と工事請負契約書の印紙税には、軽減措置が定められています。
消費税
不動産取得時にかかる費用のうち、建物部分の購入代金や仲介手数料、司法書士報酬などについては消費税が加算されます。
消費税の課税対象外となる費用もあります。例えば、土地の購入代金については消費税がかかりません。土地はそもそも消費されない資産のため、消費税の課税対象となっていないからです。
注意したいのが、アパートやマンションなど、土地付きの建物を購入するケースについてです。仮に区分マンションの一室を購入したとすると、その売買代金には建物代、敷地権代(土地代)などが含まれます。そのうち、消費税の課税対象となるのは建物部分のみです。
また、中古物件の売買では不動産会社ではない個人が売主となるケースがありますが、収益物件を事業として売却する場合は、建物価格に消費税が加算されます。
登録免許税
不動産登記申請時に、国に納める税金が登録免許税です。登録免許税は申請する登記の種類ごとに税率が定められています。
土地・建物の取得で申請する所有権移転登記(売買)は「固定資産税評価額×税率(20/1000)」、不動産投資ローンなどのローンを組む際に申請する抵当権設定登記では「債権額(ローンの融資額)×税率(4/1000)」となっています。
土地の売買に関しては、2029年3月31日まで1.5%の軽減税率が適用されます。収益物件の場合、建物には軽減税率が適用されません。
不動産取得税
不動産取得税は、土地や建物を取得した際に都道府県から課される地方税で、納税先は土地・建物が存在する都道府県となります。課税対象となる不動産取得について有償・無償の区別はなく、所有権を取得した時点で課税対象です。
通常は不動産取得から半年~1年程度経過すると、都道府県から納税通知書が届きます。納税期限は都道府県によって異なっており、支払時期を過ぎてしまうと督促状が送られたうえで延滞税が課されるので要注意です。
不動産取得税の税率は原則として4%となりますが、土地と住宅については2027年3月31日まで3%の軽減税率が適用されます。軽減措置もあるため、事前に確認するようにしましょう。
不動産所有(賃貸経営)時の税金
物件取得後は、毎年継続的に支払わなければならない税金が発生します。これらの税金には必要経費に含めることができるものや条件次第で発生するものなど、さまざまなタイプがあります。賃貸経営においては、それぞれの税金の性質をよく理解したうえで節税戦略を立てることが重要です。
固定資産税
固定資産税とは、毎年1月1日時点で土地・家屋を所有している方に課せられる市町村税です(東京23区は都税となります)。物件購入時の固定資産税については、売主と買主間の不公平を防ぐために、決済日を基準に日割り計算をして両者で負担分を分けることが一般的です。
固定資産税は不動産を保有している限り毎年課税されます。固定資産税の税額は固定資産税評価額に標準税率1.4%を掛けた金額です。
住宅用地については軽減措置があり、200平方メートル以下の部分は小規模住宅用地として、評価額の6分の1 に軽減され、200平方メートルを超える部分は一般住宅用地として、評価額の3分の1 に軽減されます。
建物についても新築に関して軽減措置があり、床面積40〜240平方メートルについて一定期間、建物にかかる固定資産税が2分の1に減額されます。
都市計画税
都市計画税は、都市開発を行っている市街化区域内で土地・家屋を所有する場合に課される地方税です。固定資産税とは別建てとなっていて、都市計画事業や土地区画整理事業の費用に充てられる目的税となっています。
所有する不動産が都市計画税の対象地域にあたるかどうかは、各市区町村の窓口や自治体の公開情報などで確認可能です。
住宅用地について軽減措置があり、200平方メートル以下の部分は小規模住宅用地として、評価額の3分の1 に軽減され、200平方メートルを超える部分は一般住宅用地として、評価額の3分の2 に軽減されます。
所得税
賃貸経営によって得た収入は、不動産所得に該当します。不動産所得の計算式は以下のとおりです。
不動産所得=総収入額-必要経費
不動産所得とほかの所得を合算し、各種の所得控除をしたものが課税所得となります。例えば、サラリーマンだったら給与所得、個人事業主だったら事業所得と合算します。ここに規定の税率を掛け、税額控除をしたものが所得税額となります。
所得税額=(合算した所得金額-所得控除)×所得税率-税額控除
日本の所得税は、課税所得が大きくなるほど適用される税率が高くなる累進課税制度となっています。
また、不動産所得は損失が出た場合、給与所得や事業所得などと損益通算が認められています。不動産所得で会計上赤字となった場合、給与所得から源泉徴収された所得税が確定申告によって還付されます。
住民税
住民税も不動産所得を含めた合計所得に対して課税されます。
住民税は「所得割(課税所得の約10%)」と「均等割(定額)」の合計額を毎年納付する仕組みです。所得割は前年度の所得に応じて課税され、均等割りは所得にかかわらず一律で課される税金となります。
所得税は国税ですが、住民税は地方税です。
事業税
不動産貸付業が一定規模に達すると、新たに事業税の課税対象となります。
事業税の対象となる経営規模は、おおむね戸建て10棟以上、アパート・マンションなどの区分室数が10室以上です。ただし、あくまでもこの基準は目安です。法的に厳密な基準が存在するのではないため、実務上では各都道府県の税事務所による判断次第となる点にご注意ください。
事業税の計算式は次のようになります。
不動産所得-事業者控除(290万円)×事業税率
事業税率は5%です。不動産所得については青色申告による特別控除(最大65万円)を差し引く前の金額を基準とします。
事業規模を拡大にともなって新たに発生する税金ですので、取り扱う物件を増やす場合は事業税の負担も考慮して収支シミュレーションを立てる必要があります。
不動産売却時の税金
賃貸経営の出口戦略としては物件売却も重要な選択肢です。物件売却にともなう流れのなかで新たに発生するのが譲渡所得税です。
譲渡所得税は所有期間によって税率が大きく変わる税金なので、売却するタイミングをよく考えて売却プランを立てなければなりません。
譲渡所得税
譲渡所得税とは、不動産を譲渡して売却益を得たときに課される税金です。売却益から取得経費や譲渡費用を差し引いた譲渡所得に対して課される所得税・住民税・復興特別所得税をまとめて譲渡所得税、または不動産譲渡税と呼びます。
課税対象となる譲渡所得の計算式は
譲渡所得=不動産の売却金額-不動産取得費-譲渡費用
となっており、この譲渡所得に対して規定の税率を掛けて計算します。
譲渡所得税の税率のポイントは、不動産の保有期間で税率が変わる点にあります。
具体的には、不動産を売却した年の1月1日時点で、該当する不動産を5年超えて所有していたかどうかで長期譲渡所得と短期譲渡所得の2つに分かれます。
長期譲渡所得 … 所得税率15% 住民税率5% 復興特別所得税0.315%
短期譲渡所得 … 所得税率30% 住民税率9% 復興特別所得税0.63%
このように、所有期間が5年以下の不動産を売却して得た短期譲渡所得であれば、税率は合計で39.63%、5年超の「長期譲渡所得」であれば合計20.315%となります。売却時期のタイミング次第で、実に倍近い税率差が生じてしまうのです。
家賃収入がある場合は経費計上で節税
所得税の支払い額をなるべく抑えるためには、課税対象である「不動産所得」をできるだけ小さくしたいところです。そこで重要になるのが「必要経費」。必要経費を上手に積み上げていくことによって、節税効果が上がります。
必要経費の中に含まれる項目について、具体的に解説していきましょう。
計上できる経費の種類
家賃収入を得た場合に必要経費となる主な項目を挙げておきます。
・租税公課
固定資産税や都市計画税、不動産購入の際に課される不動産取得税、収入印紙代、登録免許税など。
・保険料
火災保険料や地震保険料。各種の保険は火災保険に付帯することが多い。
・管理委託料
賃貸物件の管理を任せている賃貸管理会社へ支払う手数料のこと。
・専門家への報酬
税理士や司法書士などに支払う報酬。確定申告の手続きや登記申請の際に依頼する。
・修繕費
物件の機能維持のために行う工事費が対象。資産価値を向上させるための大規模工事にかかる費用は「減価償却費」として必要経費に含めることが多い。
・ローンの利息
不動産を取得するために組んだローンの金利と融資の手数料(注:元本への支払いは必要経費ではないことと区別すること)。
・そのほかの雑費
交際費や交通費、通信費、消耗品などの雑費など。賃貸管理会社との打ち合わせや物件確認など、不動産投資活動に関する経費に限定される。広告費用なども計上できる。
必要経費はできるだけ多く計上するほうが節税になりますが、あまり過度に経費を計上してしまうのも問題です。悪くすると、税務調査の対象となったりといったケースも考えられます。あくまでも収益を拡大することを第一に考えながら、適切な経費計上を行うことが重要です。
建物部分における減価償却費
減価償却費とは、マンションなどの減価償却される財産の購入費用を、財産の種類ごとに定められた年数に分けて、経費計上する費用のことです。
例として、RC造の新築マンション一棟を1億円で購入した場合を考えてみましょう。今回のケースでは建物の取得費用が8,000万円と仮定します。耐用年数は新築のRC造では47年、償却率は0.022となるので、以下のような計算で金額を割り出せます。
減価償却費(1年あたり)=建物購入価額(8,000万円)×償却率(0.022)=176万円
(参考:国税庁「減価償却費」の計算について)
単年で176万円を、毎年の減価償却費として計上できるということです。なお、減価償却費の適用対象となるのは「建物」となり、経年とともに資産価値に変動のない「土地」の購入費用は減価償却費として計上しません。
また、アパート・マンションでは「建物」部分と「設備」部分に分けて計算するなど、実際にはさらに複雑な計算となります。あくまでも、1つのイメージとして、減価償却費の計算について大まかに理解しておいてください。
関連記事については、以下をご参照ください。
不動産投資は法人化がお得?節税対策につながるメリット・デメリット
不動産管理会社の設立で賢く節税!事例でわかる仕組み・メリット・リスク・手順・判断基準を解説
確定申告はいくらから必要?損益通算はできる?家賃収入があるとき
会社員として受給する「給与所得」に課される所得税は源泉徴収されるので、自分から納税申告をする必要は基本的にありません。一方、不動産投資で得た「不動産所得」は、オーナー様自ら確定申告を行うことになります。
給与所得者で、給与所得および退職所得以外の所得の合計額が20万円を超えると、確定申告を行わなければなりません。20万円以下であれば非課税ですが、不動産所得が赤字分の場合は、給与所得との「損益通算」が可能ですので、確定申告を行いましょう。払い過ぎた税金分が戻ってくることがあります。
(確定申告の例1)家賃収入が年間20万円超の場合
確定申告とは、毎年1月1日から12月31日までの1年間に得たすべての所得から、経費や所得控除を差し引いた税額を計算し、税務署へ申告・納税する手続きです。会社員の場合、給与所得以外に不動産所得などの所得が年間20万円超あれば、確定申告が必要です。
注意しておきたいポイントは、不動産所得が赤字だった場合に「損益通算」を行うのであれば、必ず確定申告をする必要があるという点です。損益通算の詳細については、後ほど詳しく解説します。
個人事業主であれば、確定申告の方法には「白色申告」「青色申告」の2つの方法があります。不動産投資においては、個人事業主の場合、最大65万円の青色申告特別控除のある青色申告を選択するのがのが望ましいでしょう。
(確定申告の例2)家賃収入が年間20万円以下の場合でも、損益通算が利用できる
不動産所得が赤字だからといって、確定申告をしないのはNGです。なぜなら、損益通算を利用することができないからです。
損益通算とは、必要経費が家賃収入を超えるなど、不動産所得が赤字の場合に、ほかの給与所得と赤字分を合算し、課税対象の合計所得額を減らすことができる仕組みのこと。所得税・住民税の確定申告時に利用します。
例えば給与所得500万円で、不動産所得は赤字100万円だったと仮定しましょう。このケースでの所得税の課税対象額は、損益通算を行った400万円になります。給与所得のみだと課税所得は500万円ですから、損益通算によって大幅な節税効果が生じています。
損益通算は源泉徴収によって納税済の場合でも、確定申告することで利用可能です。損益通算されたのち、払い過ぎた所得税は還付され、住民税についても後日調整されます。
関連記事については、以下をご参照ください。
家賃収入の確定申告は必要?節税できる経費と必要書類の書き方・申告方法まで解説
賃貸経営は【リロの不動産】で賢く節税対策
不動産投資では、節税対策に活かせるさまざまな手法が存在します。しかし、節税効果を追求するあまり、不動産投資事業としてマイナス効果が出るようでは本末転倒です。
ビジネスとしての賃貸経営を成功させるには、節税効果と投資効果を両立させた、賢い節税対策を立てることが大切。具体的に【リロの不動産】【リロの賃貸】が提案する効果的な節税対策をいくつかご紹介します。
減価償却を利用した節税
減価償却とは、固定資産が時間とともに価値が下がる性質を反映し、該当する資産の取得費用を法定耐用年数の期間に分割して経費として計上する、会計上の仕組みのことです。
アパートに多い木造の法定耐用年数は22年なため、取得費用(建物部分)を22分割した金額分を毎年の必要経費に組み込むことができるということです。不動産の場合、減価償却の対象となるのは建物のみとなります。土地は経年劣化する固定資産ではないので減価償却の対象外です。
減価償却費の計上は、大きな節税効果を生みます。特筆すべきは、実際の現金支出をともなわずに必要経費として積み上げられる点です。減価償却費は、会計上の操作だけで課税対象額を大幅に圧縮する効果を生みだせます。賃貸経営においては大きな節税効果を生んでくれる頼もしい存在です。
ただし、注意すべき点もあります。特に気をつけたいのが、減価償却期間が終わった後のタイミングです。
償却期間が終わると当然、その次の年から減価償却費分の圧縮効果は失われます。すると同じように経営していたにもかかわらず、償却期間終了の翌年度から急にキャッシュフローが悪化してしまうといった現象が起こりがちなのです。
特に法定耐用年数を超えている築古物件などは減価償却期間がかなり短く、こういった築古物件で減価償却に頼った収益計画を立てると、思ったように収益を得られない状況におちいる可能性もあります。
減価償却の計算方法
減価償却費の計算式は次のようになります。
減価償却費 = 取得価額(建物価格)× 償却率
償却率(定額法)の償却率は1÷減価償却期間で算出できます。減価償却期間の計算の基本となるのは法定耐用年数です。新築の場合は法定耐用年数がそのまま減価償却期間となります。
ある程度の築年数が経った建物で、法定耐用年数を超えていない場合は、
減価償却期間=(法定耐用年数-築年数)+築年数×0.2
で算出します。
さらに築古で、築年数が法定耐用年数を超えた古い物件の場合は
減価償却期間=法定耐用年数×0.2
となります。
法定耐用年数はSRC造・RC造が47年、鉄骨造が34年、軽量鉄骨造が19~27年、木造が22年です。
それでは一例として、建物価格6,000万円の中古アパート一棟(木造・築15年)を購入したケースを考えてみましょう。
この物件の減価償却期間は
(22年-15年)+15年×0.2=10年
と計算できますので、毎年の減価償却分は
6,000万円÷10年=600万円
となります。つまり購入後10年間は毎年600万円を減価償却費として必要経費に計上することができるということです。減価償却費は経費の中でも割合が高いため、所得を圧縮して大きな節税効果を示します。
減価償却に関係する記事は以下を参照ください。
不動産投資における減価償却とは?節税額の計算方法と注意点を解説!
損益通算で課税所得を圧縮
損益通算とは、不動産所得で生じた赤字分を給与所得などのほかの所得から差し引くことで、全体の課税所得を圧縮できる制度です。
例えば給与所得1,000万円の会社員で、アパート経営で月額80万円・年間960万円の家賃収入があったとしましょう。管理委託費やローン利息などの必要経費が月額40万円・年間480万円だったとすると、営業利益は年間480万円になります。さらに減価償却費が680万円あったとすると、帳簿上の不動産所得は200万円の赤字です。
これを給与所得と合算して損益通算すると、会社員としての給与所得1,000万円から赤字分の200万円を差し引いて、課税所得を800万円に圧縮できます。これが損益通算の簡単な仕組みです。
『割賦工事』による建築改善
賃貸経営を継続するうえで効果的な節税対策となりうるのが、リノベーション工事や大規模修繕工事です。建物の価値を維持するための修繕費用は必要経費に含めることができ、資産価値を大きく向上させる大規模修繕工事の費用については、減価償却費として数年にわたり必要経費となります。
的確なタイミングと効果的な工事プランの選定によって、資産価値の向上と節税対策をうまく両立させることができるでしょう。
【リロの不動産】ではこれまでに、オーナー様それぞれのケースに合った数多くの工事計画を提案してまいりました。ただ、同時に多くのオーナー様が懸念されるのが、資金調達面の問題です。そこで【リロの不動産】では、「割賦払い」によって工事費を調達する方法をご用意しております。
割賦払い方式では、お手持ちの資金が不足した状態であっても抵当権の設定なし、連帯保証人不要のまま、実質負担0円月々の家賃収入から工事費用を引き落とすことが可能。大規模修繕工事や大型リノベーションなど、費用のかかる工事費の調達にも無理なくご活用いただけます。
賃貸経営における税金対策は【リロの不動産】にお任せ!

不動産投資で得られた家賃収入には、さまざまな税金が関係してきます。必要経費の中に含めることができる税金もあるので、賢く節税対策を立てることが大切です。収益を上げるという目標と両立させながら、最適な打ち手を実践していきましょう。
【リロの不動産】【リロの賃貸】では、とくに投資効果と節税効果を両立させやすい「設備入替・リフォーム」と「賃貸経営リノベーション」に注目し、オーナー様のニーズに合った工事プランを提案します。
お手元に十分な資金がない方であっても、手元資金・保証人不要の『割賦工事』で工事をお引き受けする仕組みをご用意しておりますので、節税効果と収益性アップの両方をお考えの際にはぜひご検討ください。
今回ご紹介した税金対策についても、確定申告のポイント、減価償却費の計上や相続税対策など、オーナー様それぞれの事情を丁寧にお聞きしたうえで、的確にアドバイスさせていただきます。
おすすめのサービス
おすすめのお役立ち情報

この記事を書いた人
秋山領祐(編集長)
秋山領祐(編集長)
【生年月日】昭和55年10月28日。
【出身地】長野県上田市。
【趣味】子供を見守ること。料理。キャンプ。神社仏閣。
【担当・経験】
デジタルマーケティングとリブランディングを担当。
分譲地開発のPMや家業の土地活用などの経験を持つ。
リノベした自宅の縁の下に子ども達の夢が描かれている。
関連記事
-
 コラム
相続・税金資産管理会社とは?不動産オーナーが設立するメリット・デメリット・手順を解説2026.09.28資産管理会社は、オーナー様が所有する不動産や株式といった資産を管理する目的で設立…
-
 コラム
相続・税金不動産取得税シミュレーションで還付金額を確認!計算方法・軽減措置・非課税ケースを解説2026.08.26新しく住宅を購入すると課税される「不動産取得税」。一般的になじみのある税金ではな…
-
 コラム
相続・税金不動産にかかる税金一覧|取得・相続・贈与・保有・売却と節税方法を解説2026.08.26不動産を取り扱う際、避けては通れないのが「税金」の問題です。不動産の購入・売却時…
-
 コラム
相続・税金家賃収入の確定申告を完全解説|必要経費・経費計上・インボイス制度・申告方法まで2026.08.26不動産賃貸経営を行っており、家賃収入がある場合、その収入に対する確定申告をどのよ…

