


資産管理会社とは?不動産オーナーが設立するメリット・デメリット・手順を解説
2026.09.28
資産管理会社は、オーナー様が所有する不動産や株式といった資産を管理する目的で設立する法人です。収益物件の節税や事業承継を効率的に行えることから、多くのオーナー様が設立しています。
この記事では、税務戦略や経営管理を最適化する資産管理会社の基本的な仕組みやメリット・デメリットについてわかりやすく解説するとともに、設立の判断基準も紹介します。
▼この記事の内容
●資産管理会社を設立するメリットとしては、所得税と法人税の差分が節税になる、経費計上の幅が広がる、減価償却が任意でできる、資金調達がしやすくなる、相続対策になる。
●資産管理会社を設立するデメリットとしては、設立・維持コストがかかる
決算・申告が必要になる、税務署に否認されるリスクがある。
●資産管理会社設立を検討すべきオーナー様としては、課税所得が900万円を超えている方、将来相続を控えている方、事業拡大を検討している方。
●資産管理会社設立で注意すべきポイントは、借入金がある場合は金融機関との協議が必要、会社員は就業規則を確認、信頼できる専門家にアドバイスを仰ぐ、がある。
資産管理会社とは 基本の仕組みを解説
資産管理会社とは、オーナー様の個人の資産を管理・運用することを目的に設立する法人のことです。一般企業とは異なり、資産管理会社では資産管理以外の事業は行わず、不動産からの家賃や株式の配当金を収入として計上します。
複数の収益物件を所有していてまとまった収入があるオーナー様、今後相続や事業承継を検討しているオーナー様にとって、資産管理会社の設立は節税や相続対策に役立ちます。
この章では資産管理会社の設立を検討中のオーナー様に向けて、混同しやすい法人の種類、資産管理会社で扱える具体的な資産について解説します。
1-1 資産管理会社とプライベートカンパニーとの違い
資産管理会社では実業を行うわけではなく、あくまでもオーナー様の個人資産を管理・運用するためだけの法人です。そのため、資産管理会社は別名「プライベートカンパニー」とも呼ばれます。
資産管理会社とプライベートカンパニーにおいて法的な区分はなく、同じ意味で使われています。
資産管理会社とマイクロ法人との違い
資産管理会社やプライベートカンパニーと混同されやすい会社形態に、「マイクロ法人」があります。マイクロ法人はサイズが極めて小さい会社形態という意味であって、代表一人で運営していることが一般的です。
資産管理会社は資産管理に特化していますが、マイクロ法人は資産管理だけでなく実業も行っているケースもあります。「資産管理を主な目的とするマイクロ法人」に関しては、資産管理会社と大きな違いはありません。
資産管理会社で扱える資産
法律上で所有権を移転できるものであれば、ほぼすべての資産を資産管理会社で扱うことが可能です。具体的な資産の種類は次のとおりです。
| 資産の分類 | 概要 |
| 金融資産 | 国内・海外の株式、国内・海外の債券、投資信託、ETFなど |
| 不動産 | 土地、収益物件、自宅、別荘など |
| 実物資産 | 美術品、高級時計、貴金属、ヴィンテージ酒、宝石など |
| オルタナティブ資産 | 暗号資産、コモディティ、ヘッジファンドなど |
賃貸経営における資産管理会社の活用方法やメリットについては、以下の記事でも詳しく解説しています。【リロの不動産】における事例も紹介しているので、資産管理会社の設立を検討中の方はぜひ参考にしてください。
【高額納税者必見】高所得者向け節税対策とは? 不動産投資と資産管理会社
不動産投資は法人化がお得?節税対策につながるメリット・デメリット
【保存版】不動産投資で節税する仕組み!節税が向いている方を徹底解説
地主の資産承継は資産管理会社が重要!土地持ち資産家・農家・投資家は必読
アパート経営は相続対策に有効!資産管理会社の活用でメリット拡大
資産管理会社を設立するメリット
収益物件のオーナー様が設立するケースも多い資産管理会社ですが、最も大きな利点は、税制上の優遇と経営効率化を両立できる点にあります。資産管理会社を設立すれば、節税効果のみならず、資産の承継や信用力の向上にもつながるのです。ここでは、5つのメリットについて詳しく見ていきましょう。
所得税と法人税の差分が節税になる
収益物件のオーナー様が資産管理会社を設立するメリットとして、真っ先に挙げられるのが、節税効果を期待できる点です。
個人所有の場合、収益物件から得られる収入には所得税・住民税・復興特別所得税が課されます。特に所得税は累進課税制度が採用されており、課税所得4,000万円以上だと最大税率45%となり、住民税と合計で最大税率は約55%にもなります。(超過累進課税制度のため、所得総額すべてに最高税率がそのまま一律でかかるわけではありません。)
一方、法人所有でかかる税金は、主に法人税・法人住民税・法人事業税などです。法人税の場合、資本金1億円以下・課税所得年800万円以下であれば、軽減税率が適用されて15%となります。その他の税金を含めた税率でも23%程度となるため、所得が大きい方ほど、大きな節税効果が期待できるのです。
所得の分散効果がある
配偶者や子どもなどの家族を役員や従業員に就任させ、役員報酬や給与を支払うことで所得を分散できます。所得を複数人に分散でき、世帯全体の所得税の負担を抑えられるのです。家族と子どもに所得を分散させれば所得税の税率も抑えられ、所得税の負担を軽減できます。
さらに、資産管理会社の役員報酬は「給与所得」に該当します。ほかの企業で給与所得を得ていない場合、当該役員は給与所得控除などの控除を受けることも可能です。
経費計上の幅が広がる
個人で不動産投資を行う場合、経費として認められるのは、管理委託料や仲介手数料、減価償却費、ローン金利、保険料などに限られています。資産管理会社を設立した場合でも、経費計上できる項目とできない項目があることに変わりはないものの、計上できる内容の幅は大きく広がります。
個人だとプライベートと事業の区別が付けにくいのに対し、法人はそもそも事業遂行のために存在するので、使った費用は基本的に事業目的と見なされるからです。
例えば、個人事業だと日当を経費扱いすることは認められませんが、資産管理会社で就業規則を作成すれば、役員分の日当を経費計上できます。他にも、自動車関連費用や打ち合わせ費用など、プライベートとの線引きが明確になることで、経費計上しやすくなるケースも多いでしょう。
損益通算の範囲が広い
個人で資産を所有する場合、所得の種類ごとに損益通算できる範囲が制限されます。
〈個人で損益通算できる所得〉
・不動産所得(不動産所得の赤字のうち、土地等を取得するための借入金利子に相当する部分は損益通算の対象外)
・事業所得
・譲渡所得(不動産、株式は除く)
・山林所得
一方、資産管理会社で法人化をすると、所得の種類に関係なく一本化が可能です。不動産の売却益と株式の売却損を相殺するなど、所得の種類を超えて柔軟に損益通算できます。
さらに、法人では損失の繰越控除期間は10年と長いため、個人で資産を持つよりも損失を上手に活用できるメリットがあります。
減価償却が任意でできる
減価償却に関しても、個人より法人のほうが自由度は高いといえます。減価償却とは、建物や設備などの資産の取得にかかった金額を、使用可能期間にわたって分割して経費計上できる会計処理のこと。期間中は、減価償却費の分だけ課税所得を圧縮できるので、節税に有効です。
個人事業主の場合、対象となる資産を取得したとき、原則として「法定耐用年数に応じて減価償却すること」が義務付けられています。特例も設けられているものの、基本的に減価償却は強制です。
一方、法人の減価償却は原則任意(任意償却)とされています。もちろん全額を減価償却しても構いませんが、まったく減価償却しない、あるいは一部だけを減価償却するといった選択肢も取れるのです。
任意償却では、減価償却費をどの年度にいくら計上するかも決められるため、利益のコントロールがしやすくなります。これにより、節税と資金計画をより柔軟に組み立てられるでしょう。
資金調達がしやすくなる
資産管理会社として株式会社を設立すると、一般的な法人と同様、年度ごとに決算書を作成する必要があります。決算書は、その法人の信用力を証明する基本的な書類です。そのため、決算書のある資産管理会社は、決算書の作成義務がない個人事業主に比べ、金融機関からの信用力が高まる傾向にあります。結果として、個人事業主よりも融資を受けやすくなるでしょう。
融資による資金調達がしやすくなれば、不動産投資のさらなる拡大や新規事業の立ち上げにも有利になります。
社会保険に加入できる
個人事業主の場合、国民健康保険と国民年金にしか加入できません。一方、資産管理会社で法人化をすると、役員報酬を得るかたちで厚生年金と健康保険の社会保険に加入できます。
国民健康保険と国民年金から社会保険に切り替えると、以下のメリットが得られます。
・国民年金と比べ、将来の年金受給額が高くなりやすい
・役員報酬を支払う家族や親族も社会保険に加入できる
・国民健康保険にはない保障がある(傷病手当金など)
厚生年金は国民年金に上乗せして加入するものです。1階が国民年金(基礎年金)、2階が厚生年金の「2階建て」の仕組みになっており、将来受け取る年金額が多くなります。また、社会保険には「扶養」の概念があり、家族や親族を役員にすると追加の負担がなく社会保険に加入できます。
ケガや病気で働けなくなったときの所得保障である傷病手当金など、国民年金にはない独自の保障があるのも法人化するメリットといえるでしょう。
また、一般企業では会社と従業員で社会保険料を折半しますが、資産管理会社では経営者が全額を自己負担しなければなりません。家族や親族を社会保険に加入させる場合、役員報酬に応じた社会保険料がいくらになるのか、事前に試算することをおすすめします。
相続対策になる
資産管理会社を立ち上げるメリットとして、もう一つ見逃せないのが相続対策としての有効性です。所有資産を法人に移すと、個人の相続財産を圧縮できるうえ、資産を株式としてスムーズに承継できるようになります。
相続税・贈与税の節税
前述のとおり、不動産などの資産を株式会社である資産管理会社に移すと、次世代に相続するのは資産管理会社の株式となります。この株式は非上場株式、かつオーナー様や相続人以外が買い手になることが考えづらいため、一定の流動性がある個人の資産に比べて、価値が低く抑えられる傾向です。
その結果、個人の所有物件を相続するよりも相続税評価額を抑えられ、相続人(受贈者)の相続税・贈与税負担を軽くできます。
遺産分割が容易になる
資産管理会社の株式を相続する場合、遺産分割がしやすいというのも相続対策におすすめのポイントです。
収益物件で相続が発生すると、通常は相続人間で不動産の持分を相続することになります。物件は複数の所有者がいる共有不動産になるため、将来活用や売却を検討する際、ほかの共有者(相続人)と意見調整しなければなりません。相続人同士で意見が対立すれば、活用も売却できず、物件が塩漬けになってしまうケースもあるでしょう。
その点、資産管理会社に不動産などの資産を移転しておけば、株式を分割して相続すればよいことになります。また、意思決定の方法をあらかじめ決めておくことで、物件の活用方針をめぐって相続人同士が争うのを未然に防げる可能性があるのです。
事業承継にも有効
資産管理会社を設立すると、事業承継を戦略的に進めやすくなるというメリットもあります。
資産管理会社を贈与・相続する場合、前述のとおり、株式を分割することになります。株式会社では「普通株式」のほか、一定の制限や条件を付けた「種類株式」を発行できる決まりです。種類株式のうち、事業承継で活用できるのが次の2つです。
・譲渡制限付株式:第三者への譲渡について会社の承認を必要とする株式
・議決権制限株式:株主総会における議決権に一定の制限がある株式
事業承継させたい相続人には普通株式、そのほかの相続人には譲渡制限付株式や議決権制限株式を相続させるなど、オーナー様の希望する事業承継を実現しやすくなるでしょう。
不動産投資による相続対策については、以下の記事もあわせてご覧ください。
不動産投資が相続税対策に選ばれている理由は?5つの節税対策も紹介
相続税の基礎控除とは? 各種控除と賃貸不動産を活用した相続税対策
不動産を生前贈与したほうがいいケースとメリット・デメリットを解説
知っておくべき相続税対策! 不動産を活用した節税の仕組みを解説
ご生前に行う相続税対策とは? 賃貸不動産の認知症・遺産分割・節税・納税資金対策
資産管理会社を設立するデメリット
節税効果や相続対策など、オーナー様にとって多くのメリットがある資産管理会社ですが、設立や維持にはコストも手間もかかります。制度を十分に理解しないまま設立すると、税務上のリスクも発生しやすいので注意が必要です。ここでは、あらかじめ知っておくべきデメリットを解説します。
設立・維持コストがかかる
資産管理会社も法人である以上、設立や維持にあたって一定の費用が発生します。設立時に発生するのは、以下のような費用です。
| 費用項目 | 費用の目安(株式会社の場合) |
| 登録免許税 | 15万円 |
| 定款認証費用 | 3万〜5万円 |
| 定款印紙代 | 4万円(電子定款の場合は不要) |
| 定款謄本手数料 | 2,000円程度(1ページにつき250円) |
| 司法書士への報酬支払い | 7万円程度(依頼する場合) |
| 会社印の作成費用 | 1万円程度 |
これらをすべて合計すると、オーナー様が自分で手続きをする場合で25万円程度、司法書士に依頼する場合で30〜35万円程度かかる計算です。なお、合同会社にするのであれば10〜15万円程度と安くなります。
加えて、会社を維持するため、次のコストが毎年かかる点も無視できません。
| 費用項目 | 費用の目安(株式会社の場合) |
| 税理士の顧問料 | 20〜50万円程度 |
| 決算申告依頼費用 | 15〜25万円程度 |
| 法人税・法人住民税など | 資本金額、年間所得金額などに応じて課税 |
赤字でも法人住民税の均等割が発生する
法人住民税の均等割とは、法人であるかぎり毎年課税される税金のことです。均等割は黒字・赤字を問わないため、資産管理会社が赤字でも均等割を納めなければなりません。
なお、都道府県税と市町村税で構成される均等割は、資本金や従業員数に基づいて区分されています。
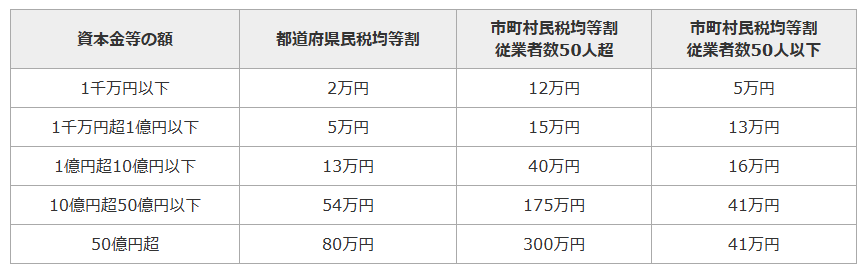
出典:総務省|法人住民税
上記の表にあるように、均等割の最低額は資本金等の額が1,000万円以下の7万円です。事業活動のない資産管理会社であっても、法人であるり支払いの義務が生じます。
2-3 資産を個人として自由に使えなくなる
不動産や現金を会社名義に移すと、その資産は法人が所有する財産になります。たとえオーナー様であっても、会社名義の金銭を引き出したり、自由に使ったり処分したりすることは認められていません。
法人の財産を個人に戻したい場合、役員報酬や配当で支払う必要があります。また、正規の手続きを踏まない法人から個人への利益供与は税務上認められず、役員賞与(給与所得)などとみなされて、その金額に応じた所得税が課税されます。
決算・申告が必要になる
上場・非上場に限らず、法人には毎年の決算および決算公告が義務付けられているほか、法人税の申告も行わなければなりません。決算公告に関しては、官報に掲載する方法、電子公告を利用する方法などがあります。
決算や法人税申告を正しく実施するには、個人事業主よりも複雑な会計管理をこなさなければなりません。オーナー様が自分で管理するには限界があるため、プロの税理士のサポートが不可欠になるでしょう。
税務署に否認されるリスクがある
法人を設立すると、個人事業主よりも税務調査を受ける確率が高くなるといわれています。収益物件の所有・運用を目的とする資産管理会社の場合、物件の購入・売却に関する処理やオーナー様個人と資産管理会社のやりとりといった内容は、特に税務署から指摘されやすい箇所です。
節税目的や相続対策で資産管理会社を設立したものの、会計処理に不適切な箇所があり、税務調査で否認されては元も子もありません。こうしたリスクを避けるためにも、会計管理は税理士に依頼するのが安全です。
資産管理会社設立を検討すべき基準
不動産のオーナー様にとってメリットの多い資産管理会社ですが、すべてのオーナー様に必要なわけではありません。以下に紹介する基準をベースに、収益規模や将来の相続計画を踏まえ、設立すべきかどうかを適切に判断しましょう。
課税所得が900万円を超える
個人が支払う所得税は累進課税となっており、課税所得が高くなるほど税率も高くなります。
一方、法人税率は年間課税所得800万円以下の部分に対して15%、それ以上の部分に対して23.2%です。年間課税所得が900万円を超えると、所得税の税率が33%(住民税・復興特別所得税を合わせると43.693%)となるため、法人税率のほうが低く抑えられる可能性があります。
所得がいくらからなら資産管理会社の設立が有利なのかを考えると、個人の課税所得900万円超が一つの目安となります。この水準を超えると個人の所得税率が法人税の実効税率を上回るため、不動産所得であれば約1,000万円超の運用規模になった段階で検討を始めるとよいでしょう。
ちなみに、課税所得が1,800万円以上だと所得税率は40%、4,000万円以上では45%にもなるため、収益物件から得られる所得が大きいオーナー様ほど、資産管理会社による節税効果は大きくなります。
将来相続を控えている
今後相続を控えているオーナー様も、早めに資産管理会社を設立しておくのがおすすめです。相続人となる子などを、資産管理会社の役員に据えておけば、役員報酬を支払うことができます。収益物件の資産管理会社であれば、物件から得られる不動産収入を報酬に充てられるので、オーナー様に資産が集中するのを防げるのです。
加えて、先述のとおり、非上場の資産管理会社の株式は評価額が低くなるのもポイント。早期に法人化しておけば、資産を親族間で分散しつつ評価額を低くできるので、結果的に相続税を大きく抑えられます。
また、同じく相続対策として一般的な生前贈与について、2031年までに、加算期間が「3年以内」から「7年以内」へ順次延長されます。この点に関しても、役員報酬という形をとれば適用されないというのもメリットです。
事業拡大を検討している
現時点で一定規模の不動産所得があるのに加え、今後積極的に不動産投資や事業展開を視野に入れているオーナー様も、法人化を検討するのがおすすめです。
まず、法人名義のほうが個人名義より、融資を受けたり資産を取得したりしやすいため、事業成長に向けた基盤を整えやすいというのが1つ目の理由です。
2つ目の理由が、法人のほうが個人よりも、損益通算による節税効果を得やすい点にあります。個人事業主だと、不動産所得や事業所得など一定の所得においてのみ損益通算が認められています。一方、法人は事業によって得られた利益がすべて合算される仕組みです。事業の範囲内であれば、あらゆる所得が自動的に損益通算されるので、新規事業を展開して赤字が生じた場合でも節税につなげやすいのです。
資産管理会社の設立手順
資産管理会社を設立するには、複数の法的手続きを経る必要があります。一見複雑そうに感じるかもしれませんが、流れを理解すれば決して難しくはありません。ここでは、5つのステップにそって、資産管理会社の設立の手順を紹介します。
①基本情報の決定
法人の設立に先立って、まずは法人の基本情報を決めます。あらかじめ検討しておくべき項目は次のとおりです。
・会社名
・所在地
・事業目的
・役員構成(誰を役員にするか)
・会社形態(株式会社か合同会社か)
・決算月
法人が行う事業は、定款に記載されている必要があります。定款に書かれていない事業を新たに行う場合、法務局への変更登記申請などの手続きが求められるため、法人設立時の事業目的は慎重に検討したいところです。将来、幅広い不動産運用にも対応できるよう、広く設定しておくとよいでしょう。
定める事業数に上限はないものの、あまり多すぎると何をする法人なのかが曖昧になり、信用度が下がってしまうおそれもあります。今後の事業展開に影響しない記載にしつつ、数が多くなりすぎないよう配慮することも必要です。
②実印の作成
2021年2月の商業登記規則改正により、法人の設立登記をオンラインで行う場合、印鑑登録をしなくても法人を設立できるようになりました。
とはいえ、金融機関の融資を申し込んだり、何かしらの契約行為を行ったりする場合、実印や印鑑登録証明書が必要になるケースは少なくありません。そのため、法人設立に合わせて印鑑を作成し、印鑑登録を済ませておくことをおすすめします。
印鑑は代表者印(実印)のほか、銀行印、角印の3点を準備するのが一般的です。中でも、実印は「辺の長さ1〜3cmの正方形に収まるもの」とサイズが指定されています。業者に依頼してから完成するまで1週間程度かかるケースが多いため、早めの準備を心がけましょう。
③定款の作成・認証
法人を設立するにあたっては、基本情報やルールを定めた定款を作成しなければなりません。定款に記載すべき事項は会社法で定められていて、必ず記載しなければならない「絶対的記載事項」のほか、定款に記載してはじめて効力が生じる「相対的記載事項」、必ずしも記載しなくてよい「任意的記載事項」があります。
定款への記載が義務付けられている絶対的記載事項は次のとおりです。
・事業目的
・社名(商号)
・所在地
・資本金額
・発起人の氏名、住所
なお、先にお伝えした「譲渡制限付株式」の発行に関する定めは、相対的記載事項に該当します。定款に記載しないと効力を発揮しないため、発行を検討しているオーナー様は必ず記載しましょう。
定款を作成したら、公証役場で定款認証費用を支払い、認証を受けます。電子定款を利用すれば印紙代の支払いが不要となり、初期費用を節約できるのでおすすめです。
④資本金の払い込み
定款の認証を受けたら、次に資本金を払い込みましょう。本来、法人口座に払い込むのが妥当ですが、この時点ではまだ法人口座を開設できません。そのため、代表者であるオーナー様の個人口座に資本金を入金するのが一般的です。
入金時、出資金の名目で振り込むのを忘れないようにしましょう。例えば、同じオーナー様の口座でやりくりする場合であっても、一旦出資金分を口座から引き出し、同額を出資金として再度振り込む手続きが必要です。手続きが完了したら、払込証明書を作成します。
資本金額は法人の信用力にも影響するため、手持ちの資産や将来の事業展開なども考慮し、慎重に設定しましょう。
⑤登記申請
必要書類が揃ったら、法務局へ登記を申請します。法務局に直接出向いて申請する以外に、法務局宛に郵送する、オンラインで申請するといった方法もあります。申請時の必要書類は次のとおりです。
・登記申請書
・登録免許税の納付用台紙(収入印紙を貼り付けたもの)
・定款(認証を受けたもの)
・発起人の決定書
・設立時代表取締役、取締役、監査役の就任承諾書
・取締役の印鑑登録証明書
・出資金の払込証明書など払い込みを証明する書類
・印鑑届出書
申請内容に不備がなければ、通常10日程度で登記は完了します。登記完了後、法人番号の通知を確認するとともに、税務署へ各種手続きを行いましょう。申請そのものは難しいものではありませんが、手間がかかるため、司法書士へ依頼するのも一つの手です。
⑥税務署・自治体への届出
法人登記が完了したら、設立から2ヶ月以内に税務署へ法人設立届出書を提出する必要があります。法人税や所得税などを納税するため、税務署と合わせて都道府県税事務所や市区町村役場にも届出を行います。
手続きには期限があるため、税務署と自治体で提出する書類はできるだけ早めに準備しておきましょう。
| 税務署 | 自治体 |
| ・法人設立届出書 ・青色申告の承認申請書 ・給与支払事務所等の開設届出書(役員報酬を支払う場合) | ・法人設立届出書 ・定款の写し |
税務署に申請する青色申告は、損失の繰越控除などの節税効果が期待できる重要な手続きです。「設立日以降に3ヶ月を経過した日、または最初の事業年度終了前日のいずれか早い日の前日まで」に申請する必要があるため、期限に遅れないよう注意しましょう。
⑦法人用銀行口座の作成
法人登記の完了後、法人名義の銀行口座を開設し、個人の資産と法人の資産を明確に分けて管理する必要があります。
法人口座の開設には、登記事項証明書や印鑑証明書などの提出が求められるため、事前に金融機関へ必要書類を確認しておきましょう。
⑧役員報酬の設定
法人設立から3ヶ月以内に、定款や株主総会の決議などで役員報酬の具体的な金額を決定します。原則として、事業年度が終わるまでの1年間は同額の報酬を支給するため、税理士に相談しながら、適切な金額を設定することが大切です。
前述のとおり、役員報酬の金額をもとに、所得税や社会保険料が決まります。報酬が高すぎると所得税や社会保険料などの負担が増えるため、利益と支払う費用のバランスを取ることが大切です。
また、資産管理会社を含む法人が家族や親族に役員報酬を支払う場合、「実務従事の実態」や「金額の合理性」が税務上問われます。実際に業務に従事しているか、会社の規模、同業他社の水準などと比較し、妥当な金額を設定しなければなりません。
実態に見合った金額ではなく「役員報酬が過大」と判断されると、高額な部分の金額は会社の損金(経費)として認められないリスクがあるので注意しましょう。
資産管理会社に適した会社形態
資産管理会社を設立するにあたっては、合同会社・株式会社いずれかの会社形態を選択します。設立の費用や運用コスト、事業の可能性などに合わせて形態を選ぶことが大切です。
合同会社が向いているケース
資産管理会社の設立費用や運営コストを抑えたい場合、株式会社よりも合同会社が適しています。
合同会社は2006年に設けられた会社形態で、出資者が経営者と同一であり、経営と所有が一致しているのが特徴です。そのため、株主総会などのプロセスを必要とせず、迅速な意思決定ができる利点もあります。
役員の任期がなく決算公告の義務もないため、家族経営などのシンプルな組織で運営を長期的に続けたいオーナー様に向いているでしょう。
また、合同会社は出資者が経営に参加するため、家族などに資産を分散することが可能です。配当などのかたちで所得を分散したり、持株分散で相続時の相続税評価額を下げたりすると、相続税や贈与税の節税効果も期待できます。
株式会社が向いているケース
株式会社とは、株券の発行で調達した資金をもとに経営する会社形態です。将来的に事業を拡大する場合や、第三者からの出資を視野に入れる場合は、株式会社のほうが適しています。
新しい会社形態である合同会社と比べ、株式会社は知名度と社会的信用度の高い傾向にあります。金融機関からの融資や取引先との契約において、株式会社であることが有利に働くケースも珍しくありません。
前述したように、将来的に相続がある場合、株式会社を選んだほうが有利です。
・株式会社の株式は、自動的に相続人に継承される
・資産管理会社株式の保有により、相続税評価額を圧縮できる
・所得税と比べ、法人税率が低く節税効果が高い
・財産の所有や継承のルール化で、相続トラブルを回避できる
資産管理会社の株式は、含み益に対して約37%法人税を課税する前提で評価するため、個人で所有するよりも相続税評価額が低くなります。
資産管理会社に資産を移しておくと、相続人同士のトラブルを未然に防ぐことも可能です。
財産を株式にすると財産の共有を避けられるため、特定の遺産を巡って相続争いが起きにくくなります。また、定款や遺言で株式の継承ルールを明確にでき、資産の状況は法人の会計帳簿で可視化できるため、実際に相続が発生したときも混乱することなく、スムーズに手続きが進みます。
資産管理会社設立で注意すべきポイント
資産管理会社は、あくまでオーナー様の資産を管理するための法人に過ぎません。しかし、法人を設立する以上は形式的なことだけではなく、実務上の配慮も求められます。どのような点に気をつけるべきなのか、資産管理会社設立の注意点を見ていきましょう。
借入金がある場合は金融機関との協議が必要
ローン残債のある収益物件を資産管理会社所有に変更したい場合、事前に金融機関と協議し、ローン契約名義の変更について承諾を得ておく必要があります。変更が認められないと、ローンの借り換えをしなければならないケースもあるでしょう。
また、物件の移転は「個人から法人へ物件を譲渡した」ことになるので、所有権移転登記の登録免許税や、資産管理会社側の不動産取得税といったコストも追加でかかります。
こうした移転にかかる費用と、資産管理会社所有にすることで得られるメリットを天秤にかけ、既存物件の扱いを検討したいところです。
会社員は就業規則を確認
会社員のオーナー様の場合、勤務先の就業規則に要注意です。勤務先によっては、規則で社員の副業や会社設立を制限している場合があるからです。不動産投資は会社員の副業としてもおすすめですが、資産管理会社の設立によって、ルールに抵触する可能性があります。勤務先とのトラブルを避けるためにも、設立前に必ず就業規則の内容を確認しておきましょう。
副業や会社設立が勤務先に発覚する要因としては、社会保険への加入が挙げられます。資産管理会社が社会保険に加入したうえで、代表者であるオーナー様が法人から役員報酬を受け取る場合、年金事務所から勤務先に「複数の事業所で社会保険に加入している旨」を知らせる通知(二以上事業所勤務被保険者決定通知書)が届きます。その結果、勤務先に情報が筒抜けになってしまうのです。
これを避けるには、家族を代表者として、オーナー様はあくまで出資者の立場を貫くなどの方法が考えられます。
不動産投資と副業に関しては、以下の記事もご覧ください。
サラリーマン・会社員が副業で始めるアパート経営 メリット・デメリットから成功の秘訣まで
公務員の副業はなぜ禁止?不動産投資できる条件と公務員に有利な理由を解説
医師の不動産投資は節税と資産形成を両立可能! メリットと注意点を解説
家賃収入は副業になる? 不動産投資で副収入を得る方法と投資規模別のリスクを解説
個人から法人へ不動産を移転する際の注意点
不動産を個人から法人へ移転する場合、以下の点に注意する必要があります。
・法人側は移転コストの支払いが必要
・相続の発生から3年以内前に法人が取得した不動産は、実勢価格で評価される
・低額譲渡とみなされると、贈与税などの課税が発生する
個人名義の不動産を法人名義に切り替えるには、不動産の売買か現物出資の手続きが必要です。登録免許税・不動産取得税・消費税といった移転コストも発生します。
なお、売り手側の個人については、売却時に譲渡益が出たときは譲渡所得税の支払いが発生します。
| 税金 | 課税対象 | 税率 |
| 不動産取得税 | 移転登記時の評価額 | 3.0〜4.0% |
| 登録免許税 | 移転登記時の評価額 | 土地:1.5 %(※)建物:2.0% |
| 消費税 | 建物の移転時 | 10%(土地は非課税) |
※2029年3月31日までに登記する場合の軽減税率、本則2.0%
出典:税務署|土地の売買や住宅用家屋の所有権の保存登記等に係る登録免許税の税率の軽減措置に関するお知らせ
出典:国税庁|No.3240 個人が事業用建物等を譲渡した場合の消費税
また、資産管理会社の株価を「純資産価額方式」で評価する場合、会社が過去3年以内に買った(または建てた)土地・建物については、原則として路線価ではなく、課税時期の実勢価格(実際の取引価格)で評価されてしまいます。相続が見込まれる直前に不動産を法人へ売却すると、相続税評価額を減額させるメリットがなくなってしまうのです。
もう一つの注意点は、不動産の移転価格が時価と比べて大幅に安い場合、低額譲渡とみなされて贈与税などの課税リスクが生じることです。時価とは通常の取引価格に相当する額であり、安い価格で移転すると売買ではなく「譲渡」と判断される可能性があります。
個人から著しく低い価額の対価で財産を譲り受けた場合には、その財産の時価と支払った対価との差額に相当する金額は、財産を譲渡した人から贈与により取得したものとみなされます。
引用:国税庁|No.4423 個人から著しく低い価額で財産を譲り受けたとき
https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4423.htm
著しく低い価額の対価であるかどうかは個別の事情で判断されます。低額譲渡を避けるためには、移転における適正価格を設定すること、税理士への事前相談を前提に計画的に進めることが大切です。
信頼できる専門家にアドバイスを仰ぐ
ここまで見てきたように、資産管理会社は所得規模の大きな不動産オーナー様にとって有用なものです。一方で、設立に向けた手続きの手間やコストがかかるほか、設立後も維持コストがかかります。法人である以上、個人よりも厳密で細かい会計管理が求められるため、オーナー様だけで手続きや管理を進めるのはリスクをともなうでしょう。
資産管理会社を活用して、不動産投資による節税や相続対策の効果を高めるには、税理士や司法書士、賃貸管理会社など、専門家の助言を受けながら進めることが不可欠です。特に、不動産オーナー様の法人設立実績がある専門家を選べば、法人設立から実際の運用に至るまで、スムーズに進められるでしょう。
法人設立に向けて検討を進める際は、まず信頼できる専門家探しから始めるのがおすすめです。
まとめ

不動産オーナー様にとって、資産管理会社は「節税・事業承継・経営効率化」の3つを同時に実現できる、とても有用な仕組みです。その効果を最大化するには、資産管理会社に関する正しい知識を身につけることに加え、経験豊富な専門家の支援を受けることが欠かせません。
【リロの不動産】は、これまでに数多くの不動産オーナー様の資産管理会社設立をサポートしてきました。さらに、物件購入から賃貸管理、資金計画・収支計画の検討まで、不動産投資に関する支援を行っています。
資産管理会社の設立で、不動産投資をさらに活用していきたいとお考えのオーナー様は、ぜひ【リロの不動産】までご相談ください。
おすすめのサービス
おすすめのお役立ち情報

この記事を書いた人
秋山領祐(編集長)
秋山領祐(編集長)
【生年月日】昭和55年10月28日。
【出身地】長野県上田市。
【趣味】子供を見守ること。料理。キャンプ。神社仏閣。
【担当・経験】
デジタルマーケティングとリブランディングを担当。
分譲地開発のPMや家業の土地活用などの経験を持つ。
リノベした自宅の縁の下に子ども達の夢が描かれている。
関連記事
-
コラム
相続・税金資産管理会社とは?不動産オーナーが設立するメリット・デメリット・手順を解説2026.09.28資産管理会社は、オーナー様が所有する不動産や株式といった資産を管理する目的で設立…
-
 コラム
相続・税金不動産取得税シミュレーションで還付金額を確認!計算方法・軽減措置・非課税ケースを解説2026.08.26新しく住宅を購入すると課税される「不動産取得税」。一般的になじみのある税金ではな…
-
 コラム
相続・税金不動産にかかる税金一覧|取得・相続・贈与・保有・売却と節税方法を解説2026.08.26不動産を取り扱う際、避けては通れないのが「税金」の問題です。不動産の購入・売却時…
-
 コラム
相続・税金家賃収入の確定申告を完全解説|必要経費・経費計上・インボイス制度・申告方法まで2026.08.26不動産賃貸経営を行っており、家賃収入がある場合、その収入に対する確定申告をどのよ…

