


家賃収入の確定申告を完全解説|必要経費・経費計上・インボイス制度・申告方法まで
2026.08.26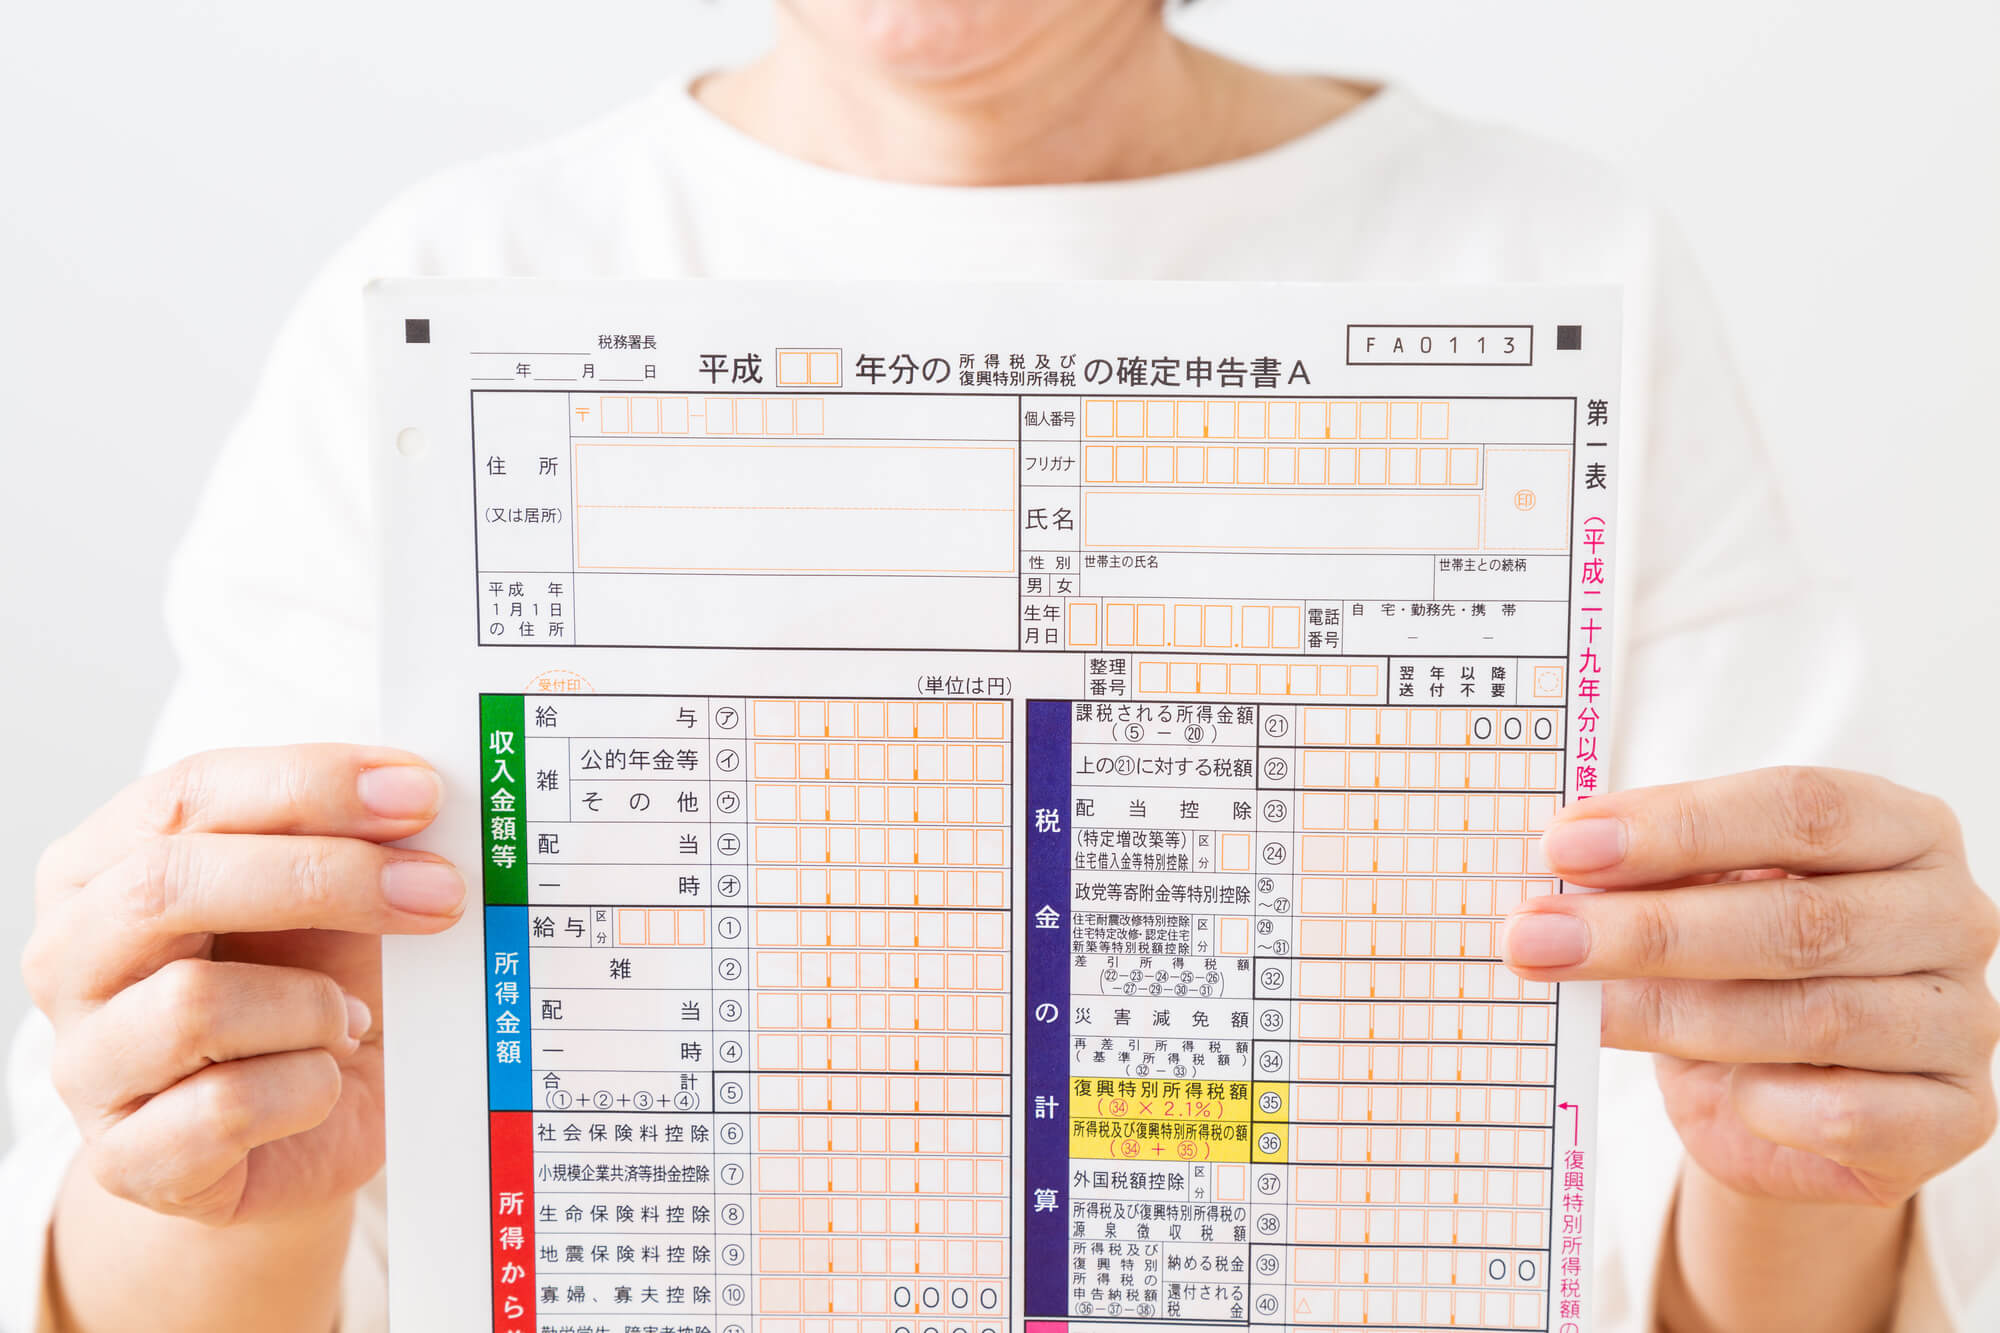
不動産賃貸経営を行っており、家賃収入がある場合、その収入に対する確定申告をどのように行うべきか、基本的なことが知りたいと思っている方もおられるでしょう。確定申告はもちろん、合わせて、節税対策にはどのようなものがあるのかを知っておくことも大切です。
本記事では、家賃収入がある場合の確定申告はどのように行うのかといった基本的な情報を解説するとともに、賃貸経営における税金対策についても紹介します。
▼この記事の内容
●給与所得者で給与以外の所得が20万円超の場合、確定申告が必要となる。20万円以下なら確定申告は不要だが、損益通算の仕組みがあり、節税メリットも考えられる。
●不動産所得とは、不動産収入の合計から必要な経費を差し引いた金額。キャッシュフローは、実際に手元に残る金額。
●確定申告の基本的なやり方は、1.白色申告か青色申告かを決める、2.必要書類・添付書類を準備する、3.収支内訳書・決算書を作成する、4.確定申告書を作成・提出する、5.税金の納付・還付の手続き、の順番で進める。
家賃収入の確定申告はいくらからするべき?

家賃収入があるときに確定申告が必要になるのは、一定の金額に達したときです。一定の金額の判断は、家賃収入の金額だけを見るのではなく、家賃収入から賃貸経営にかかる費用を差し引いた額で判断します。
結論から申し上げると、家賃収入がある方は全員確定申告をするべきです。以下でその理由を解説します。
不動産所得が20万円超であれば確定申告が必要
不動産賃貸経営における家賃収入は所得のうえでは不動産所得に該当します。そして、不動産所得の金額が20万円を超えた場合は確定申告が必要になります。ちなみに不動産所得の課税金額の求め方は、「総収入金額-必要経費」です。
家賃収入の合計額が20万円を超えたら確定申告が必要になるわけではなく、不動産所得金額が20万円を超えた場合に確定申告が必要になる点をしっかりと理解しておきましょう。
総収入金額には、家賃収入のほかに、以下のものも含まれます。
・名義書換料、承諾料、更新料など
・敷金や保証金などのうち、返還しないもの
・共益費としての電気代や水道代、掃除代など
また、必要経費として計上できるものには、「固定資産税」や「損害保険料」、「減価償却費」、「修繕費」などがあります。必要経費の詳細については後述します。
出典:国税庁 No.1900 給与所得者で確定申告が必要な人
20万円以下なら確定申告は不要だがメリットも
では、総収入金額から必要経費を引いた不動産所得金額が20万円以下なら、確定申告は必要ないのでしょうか。給与所得者で不動産所得金額が20万円以下の場合、原則として確定申告は不要です。しかし、ケースによっては、確定申告を行なった方がよいケースもあります。
確定申告を行った方がよいケースとは、その年の不動産所得金額がマイナス(赤字)になった場合です。不動産所得が赤字になったときは、確定申告を行うことで、ほかの所得と損益通算を行うことができ、その結果、全体の所得金額を抑えることができるからです。さらに、確定申告を行うことで、納め過ぎた税金が還付されることもあります。
損益通算の仕組みについては、次で詳しく解説します。不動産所得の確定申告において重要な内容ですので、しっかりと理解しておきましょう。
損益通算の仕組み
損益通算とは、所得金額の計算において損失が発生した場合、一定の所得についてのみほかの所得金額から損失部分を控除できる仕組みです。損益通算が行える所得は「不動産所得」「事業所得」「譲渡所得」「山林所得」に限られており、不動産所得は損益通算の対象です。
サラリーマンで会社勤めをしており、副業として不動産経営を行っているなら、本来の収入は給与所得です。給与所得は、給与収入から給与所得控除を引いた額ですが、不動産所得金額がマイナスになっている場合は、確定申告を行うことにより、給与所得金額から不動産所得金額のマイナス分を差し引くことができるのです。
例えば、不動産経営を行っている中で修繕費が予想以上に大きくなってしまい、収入額を上回る結果になってしまった場合は、当然不動産所得金額がマイナスになります。その際、給与所得金額と損益通算することで、給与所得金額も減額されることになり、最終的な課税所得金額を抑えることになります。
確定申告や節税については、以下の関連記事もご参照ください。
家賃収入にかかる税金はいくら?設備投資と損益通算で考える節税対策
家賃収入を増加するポイントとは?節税効果・確定申告・損益通算を知る
不動産投資の減価償却と節税の仕組み!節税額の計算方法と注意点を事例で解説
不動産所得を節税するには?減価償却費など代表的な経費【一覧表】
不動産にかかる税金の種類は?特例・控除もシーン別に紹介【総集編】
知っておくべき相続税対策! 不動産を活用した節税の仕組みを解説
家賃収入と不動産収入、不動産所得、キャッシュフロー

家賃収入と似た言葉に「不動産収入」「不動産所得」「キャッシュフロー」があります。ここではそれぞれの特徴と違いを解説します。
不動産収入
不動産収入とは、不動産の運用を通じて得られる収入の総称です。一般的なアパート・マンション経営においては、家賃収入と同義のものとして扱われています。
もっとも代表的なものとして家賃収入が知られていますが、不動産から得られる収入はそれだけではありません。以下で不動産収入の主な内訳を詳しく解説します。
家賃
家賃収入は、契約にもとづいて入居者様がオーナー様に毎月支払うもので、居住用不動産の場合は居室の賃料、事業用不動産の場合は事務所やテナントの賃料がこれに該当します。
家賃収入は不動産収入の大半を占める重要な収入源のため、空室リスクの適切なコントロール、未納の把握と迅速な対処などを行う必要があります。
なお、賃貸管理会社に管理業務を委託すれば、家賃の徴収や督促に加え、空室時の客付けにも対応してくれます。
礼金
礼金は契約時に入居者様からオーナー様に支払う「謝礼金」のようなものです。敷金とは異なり礼金には返還義務がないため、そのままオーナー様の収入となります。
礼金の相場は家賃の1〜2ヶ月程度が一般的ですが、商習慣や歴史的な背景の違いから、礼金を徴収しない地域も少なくありません。また、賃貸借契約締結に至りやすくするために、入居者様側の初期費用を軽減する目的で礼金を免除するケースが増加しています。
更新料
不動産の賃貸借契約は2年契約が一般的であり、既存の契約を更新する際に入居者様からオーナー様に支払う費用が更新料です。
関東圏や京都府では家賃の半月分〜2ヶ月程度を徴収するのが一般的ですが、それ以外の地域では礼金同様に徴収しない地域が多いようです。
更新料の負担を理由に転居を考える入居者様も少なくないため、近年では更新料を設定しない、または廃止するケースも増えています。
管理費・共益費
管理費・共益費は、物件の共用部分や設備を維持・管理するための費用であり、入居者様が毎月の家賃と合わせてオーナー様に支払うのが一般的です。
具体的な用途としては、共用部の電気代・水道代・清掃費・管理人の人件費などが挙げられますが、法的な定めはないため、用途や金額はオーナー様の裁量次第となります。
「管理費(共益費)込み」という家賃設定をしている場合もありますが、敷金や礼金は家賃が基準となることから、別立てした方が入居者様の負担を軽減できるという考え方もあります。
駐車場収入

収益物件に有料駐車場を併設して貸し出す場合の駐車場収入も不動産収入の一つです。
入居者様専用駐車場とするケースが一般的ですが、入居者様に限らず対外的に月極駐車場やコインパーキングとして貸し出す場合もあります。
一方で、都市部に比べて利便性の低い郊外などでは、駐車場は無料で貸し出し、収入としては期待できないという地域も少なくありません。
不動産所得
「不動産収入」と「不動産所得」は混同されがちですが、異なる概念のため注意が必要です。
不動産所得とは、前述の不動産収入の合計から不動産経営に必要な経費を差し引いた金額であり、不動産経営における利益を指します。
「不動産経営に必要な経費」には、以下のようなものが挙げられます。
- ・修繕費・水道光熱費
- ・火災・地震保険料
- ・賃貸管理会社に支払う委託費・管理手数料
- ・仲介業者に支払う仲介手数料
- ・支払利息
- ・減価償却費
上記の経費を差し引いて算出した不動産所得から、さらに所得控除を差し引いた額が確定申告に用いられる「課税所得額」となります。
なお、敷金は預かり金にあたるため、不動産収入・不動産所得のいずれにも含まれません。
キャッシュフロー
不動産収入・不動産所得を考えるうえで特に注意したいのがキャッシュフローです。不動産収入・不動産所得はあくまで帳簿上の数字であり、実際の現金の動きや手元に残る金額とは異なるためです。
例えば、不動産所得を算出する際は減価償却費を差し引きますが、実際には現金の支出ではないため、手元に残る現金とは差が生じます。
また、不動産収入から経費やローン返済額を差し引いたものを「税引前キャッシュフロー」といい、税引前キャッシュフローから所得税・住民税を差し引いた金額を「税引後キャッシュフロー」と呼んで区別します。
なお、税引後キャッシュフローの金額が実際にオーナー様の手元に残る現金となります。
不動産所得に関係する必要経費

不動産所得を計算するうえで、経費として計上できる費用にはどのようなものがあるのでしょうか。基本的に経費として計上できるのは、事業(賃貸経営)に関係する費用のみです。自宅で使用した電気代などは原則として経費に含まれませんので注意してください。
固定資産税などの税金
固定資産税とは、毎年1月1日時点で不動産(土地や家屋)を所有している方に対して課税される地方税で、都市計画税と合わせて納付するのが通例となっています。課税主体は対象となる不動産が存在する市区町村ですので、徴収も市区町村が行います。
毎年4月~6月頃に不動産(土地や家屋)の所有者に対し、「納税通知書」および「課税明細書」が届きますので、納税額を確認し、納付します。納付は4回に分けて行いますが、1年分の固定資産税および都市計画税を一括前納することもできます。
固定資産税は、賃貸物件を保有するために発生する費用で、事業を行うにあたって必要な経費です。よって、不動産所得を計算するうえでの必要経費として認められます。さらに不動産を購入した際に支払った不動産取得税や登録免許税、収入印紙代についても取得した年の必要経費として計上できますので、忘れずに計上しましょう。
公租公課
公租公課は、国や地方公共団体が公共的な目的のために課す公的負担の総称です。公租とは、国や地方公共団体が国費や公費にあてる目的で個人や法人から徴収する金銭のことで、以下のものがあります。
・消費税
・印紙税
・登録免許税
・事業税
・固定資産税
・自動車重量税
・不動産取得税
など
公課とは、国税や地方税以外に国や地方公共団体が徴収する金銭のことで、以下のものがあてはまります。
・賦課金
・加算金
・延滞金
・罰金
・過料
・社会保険料
・発行手数料
・公共サービス手数料
など
経費として扱われるものの、全てが認められるわけではなく、所得税や住民税は必要経費としては認められません。
賃貸管理会社へ支払う管理委託料
賃貸物件の管理を自主管理ではなく、賃貸管理会社に委託している場合は、その委託料が発生します。賃貸物件の管理は、業務を遂行する上で必要不可欠なものですので、必要経費として計上できます。
原状回復や維持管理にかかる修繕費
修繕費とは、建物や付属設備などを元の状態に戻す原状回復や維持管理のためにかかる費用です。原状回復や維持管理を行うことにより、入居者様の募集や賃貸契約の更新につながることから、修繕費は業務上必要な費用となり、必要経費に含めることができます。
ただし、耐震補強工事やフルリノベーションなど、現在の価値を高める工事については、費用ではなく資産として計上しなければなりませんので、費用としての計上はできない点に注意してください。
損害保険料(火災保険や地震保険)
賃貸物件に対して、火災保険や地震保険をかけている方もおられるでしょう。地震や火災などの損害から事業を守るためには、損害保険への加入は重要です。そして、損害保険料についても、事業に関係する費用と見なされるため、必要経費に含めることができます。ただし、含めることができる額は、その年分の保険料のみです。
減価償却費(建物・設備)
減価償却が認められているのは、事業の業務のために利用される建物や建物付帯設備などの資産です。土地は減価償却の対象外となることをまず理解しておきましょう。
減価償却は、購入した年に一括計上するのではなく、使用可能な期間に応じた額に計算し直して費用計上する必要があります。具体的には、「取得価格✕償却率」で求めますが、償却率は建物の構造や経過年数によって異なりますので、国税庁のサイトなどで確認しながら計算していきましょう。
ローンの利子
投資物件としての不動産を購入する際に、ローンを利用することもあります。その場合、ローンの利子分については、必要経費として計上できます。ただし、元金部分については計上できません。また、建物が完成してから賃貸を開始するまでの期間に相当する支払利息については、必要経費ではなく建物取得価額に算入されます。
注意していただきたいのは、不動産所得が赤字になる場合です。赤字の場合、土地の借入金の利子を必要経費に含めることはできません。借入金の利子と不動産所得の赤字のどちらか小さい額が損益通算の対象外になるため、不動産所得が赤字の場合は、赤字の金額をほかの黒字の所得から差し引く(損益通算)ことができます。
税理士・司法書士へ支払う報酬
賃貸経営を行っていると、さまざまな専門家のサポートを必要とする場面も出てきます。確定申告もその一つです。
もちろん、確定申告はオーナー様が自分で行うことも可能ですが、必要書類をそろえたり、申告書を作成したりなど、手間や時間がかかります。そのため、税理士に確定申告の代行を依頼しているオーナー様も少なくありません。
確定申告の代行だけを依頼するのか、顧問契約を結び、領収書の整理から記帳代行、節税のアドバイス、税務調査時の立ち会いまでお願いするのかによって報酬の金額は異なります。
また、不動産登記では、司法書士に手続きを依頼するのが一般的です。さらに、家賃滞納が発生した際、訴訟にまで発展すると弁護士に依頼する必要があります。こうした賃貸経営に直接関連する業務に対する報酬であれば、経費として認められます。
不動産仲介手数料・広告宣伝費

不動産仲介手数料は、不動産仲介会社を介して物件の売買や賃貸借が行われた際に発生する費用です。賃貸借契約における仲介手数料の上限は、貸主・借主双方から受領できる合計で「家賃1ヶ月分+消費税」と定められています。
オーナー様が負担した場合、支払った仲介手数料は経費として計上できます。また、入居者募集のために費やした物件紹介のための広告宣伝費も、全額経費として認められます。
旅費・交通費
オーナー様は、新規物件の内見や既存物件の確認、賃貸管理会社やリフォーム会社との打ち合わせなどで移動する機会があります。賃貸経営に関わる目的で発生した旅費・交通費は全額経費にできます。
具体的には、電車やバス、タクシーといった公共交通機関の運賃、自家用車を使って移動した場合の高速道路料金やガソリン代、駐車場代などが該当します。
遠方の物件を視察するために必要な宿泊費も、業務に関連していれば計上が可能です。領収書がある分は、忘れずに残しておきましょう。公共交通機関などで領収書が発行されないものについても、明細が把握できる旅費精算書を作成しておくことで対応できます。
通信費
賃貸経営のために使用した通信費も、必要経費として計上できます。例えば、賃貸管理会社や入居者様との連絡に使用する電話代です。賃貸経営に関わる業務で使うインターネットの利用料や、ソフトの購入代金なども通信費に該当します。
ただし、私用でも同じ機器を使っている場合は家事按分し、賃貸経営で使用した分だけを計算して費用に計上しなければなりません。
なお、パソコン本体やスマートフォン・タブレットなど端末本体の購入代金については、後述する消耗品費や備品として計上する必要があります。判断に迷う場合は、税理士などの専門家に相談してください。
新聞図書費
賃貸経営を行ううえで必要とされる知識を得るため、不動産市場の動向を知るためなどが目的で新聞や書籍を購入した場合の費用が新聞図書費に該当します。経費として認められるかどうかは、あくまでも賃貸経営に役立つものであるということです。
アパートやマンションなどの収益物件を購入して不動産投資を行うためには、業界特有の知識やノウハウを身につけておく必要があるため、必要経費として認められます。ただし、賃貸経営に関係のない一般的な資産運用本、株やFX中心の投資についての本などは、認められない可能性があるため注意してください。
接待交際費
賃貸管理会社の担当者や税理士との打ち合わせ時にかかる飲食代、賃貸経営の情報交換を目的とした同業者との会食費用などは接待交際費として認められます。ただし、喫茶店などでの打ち合わせに付随する軽微な飲食代など、内容や金額によっては会議費として処理されるケースもあります。
ほかにも、賃貸経営でお世話になっている業者や取引先へのお中元・お歳暮といった、季節の挨拶にかかった費用や、手土産代、慶弔費用なども接待交際費の対象です。接待交際費として認められるかどうかは、あくまでも、賃貸経営に関連する相手が関わっているかどうかで判断します。
そのため、同じ飲食代でも1人でした食事や家族・親戚・知人との食事は接待交際費に該当しません。接待交際費に該当する支払いで領収書を受け取った際は、誰とどういう目的で支出したものかを記録しておいてください。
消耗品費
賃貸経営で使用する事務用品や、物件清掃のために購入した清掃用具などが消耗品費に該当します。事務用品の具体例としては、帳簿をつけるためのノートやファイル、ボールペン、封筒やコピー用紙、契約時に使用する印鑑などが挙げられます。
事務用品については事務用品費という別の勘定科目で処理されることもありますが、まとめて消耗品費で処理しても問題ありません。
また、使用可能期間が1年未満、または購入代金が10万円未満の什器備品を購入した際の費用も消耗品費としての計上が可能です。ただし、1年以上の使用が見込まれる物品、かつ購入費用が10万円以上の物品は「備品」として減価償却する必要があるため、不明な点があれば税理士などの専門家に相談してください。
自宅家賃を経費計上する方法
不動産所得の計算では、事業や賃貸経営に関連する費用を必要経費として計上できます。事務所を構えているケースはもちろん、自宅の一部を使用しているケースも対象です。ただし、経費として計上するためには一定の要件を満たす必要があるため、適切な考え方を理解しておく必要があります。
自宅と事務所が別の場合
自宅とは別の場所に賃貸経営のための事務所を借りている場合、家賃は基本的に必要経費として計上できます。全額が必要経費として認められるかどうかは、使用目的が事業専用かどうかです。
事業活動に直接使用していることが明確であれば、基本的には全額を経費として扱えます。ただし、自宅とは別に事務所を借りていたとしても、プライベートで使用していることがあれば家事按分が必要になり、全額を費用として計上できません。
近年ではコワーキングスペースやバーチャルオフィスなども事業用として活用できるようになっており、その使用料も経費として計上できます。また、事業用に借りている駐車場代やトランクルームの使用料も、使用目的が事業にかぎられている場合は経費として扱うことが可能です。
自宅兼事務所が賃貸住宅の場合
賃貸住宅の一部を事務所として使用している場合、経費として認められるのは事業利用分のみです。具体的には使用面積や使用時間などをもとに、合理的な基準で事業に利用している部分だけを計算して経費とします。これが家事按分といわれる方法です。
例えば、80平方メートルの賃貸住宅のうち、20平方メートル分を事務所として使用しているケースを考えてみましょう。事務所としての使用割合は、20平方メートル÷80平方メートル=0.25(25%)です。仮に家賃を20万円とした場合、使用割合の0.25(25%)を掛けた5万円分が経費として計上できることになります。
なお、ワンルームのように事業用スペースとプライベートのスペースを明確に分けにくい場合は使用面積だけではなく、仕事に充てている稼働時間や頻度、設備の有無などを考慮し、合理的な基準で按分します。
家賃を経費計上する場合の注意点
家賃を経費にする際は、実際に事業で使用していることを客観的に説明できなければなりません。税務調査が入った際に慌てずにすむように、備えておく必要があります。そのためにも、必要書類の保管や経費処理のルールを理解しておくことが重要です。
賃貸借契約書が必要
家賃を経費として計上するためには、その根拠となる資料が必要です。賃貸住宅を借りているのであれば、まず賃貸借契約書が重要な証拠書類となります。賃貸借契約書には契約条件や家賃の金額、支払先などが記載されているため、保管しておきましょう。
また、実際に支払っていることを証明する資料を組み合わせることで、支払いの事実を証明できます。家賃の支払いを口座引き落としにしている場合は、通帳や預金明細、支払証明書などを保管しておくようにしてください。
なお、賃貸借契約で事務所利用が認められていない物件を業務に利用すると、貸主との契約上のトラブルにつながる可能性があります。税務上の必要経費に該当するかどうかは実際の使用状況から判断されるものの、事前に契約内容を確認しておくことが重要です。
また、生計を一にする配偶者や親族に支払う家賃についても、必要経費とは認められないため注意してください。
敷金は経費計上できない
賃貸住宅を契約する際に支払う費用としては、家賃のほかに敷金や礼金も挙げられます。礼金は貸主に対してお礼という意味合いで支払うもので、20万円未満の場合は経費に計上できます。一方、敷金は原則として返還される性質の預け金です。
賃貸契約を締結する際に債務を担保する意味合いで借主から貸主に預け、万一、借主の不注意などで修繕の必要が出た箇所があれば、退去時の精算で敷金から原状回復費用として差し引かれます。また、家賃の滞納分として差し引かれることもあり、残った分が借主に返還される仕組みです。
そのため、敷金は、支払時点では必要経費として計上できません。退去時に全額返還されず、差し引かれた分がある場合は、原状回復費や未払家賃など、差し引かれた理由に応じて経費として計上できる場合があります。
自宅兼事務所が持ち家の場合
自宅を事務所として利用しているオーナー様の中には、賃貸住宅ではなく、持ち家という方もいらっしゃるでしょう。賃貸住宅とは必要経費として計上できる費用の種類は異なりますが、持ち家の一部を賃貸経営の事務所として使っている場合も、事業利用部分に対応する費用は経費計上できます。
例えば、租税公課では土地や建物の固定資産税です。ほかにも、建物の減価償却費や火災保険料(地震保険料も含む)、住宅ローンの利息なども挙げられます。費用としてどの割合を計上するかは、事業使用割合に応じて家事按分するのが一般的です。
なお、家族名義の持ち家であっても、事務所として利用している部分があれば(例えば夫名義の自宅の一部を妻が事務所として使っているなど)、業務使用部分に対応する割合の固定資産税や減価償却費、火災保険料などが経費として計上できる場合があります。
持ち家の費用を経費計上する場合の注意点
持ち家を事務所として使用している場合は、経費にできる費用とできない費用が混在しているため、正しく区分する必要があります。特に住宅ローンに関する部分は税制上の優遇措置にも影響するため、取り扱いを事前に確認しておいてください。
住宅ローンの元本部分は経費計上できない
住宅ローンを組んで購入した持ち家を事務所として使用している場合、賃貸住宅の家賃のように、毎月支出している住宅ローンも経費として扱えるのではないかと考えてしまうかもしれません。しかし、元本部分は資産の取得費にあたるため、経費にはなりません。
そもそも、住宅ローンの元本は借りたものを返しているだけであり、事業の損益とは関係ないものとして見なされるからです。利息部分に関しては、事業で使用する割合に応じて費用に計上できます。
賃貸住宅の家賃などと同じように、事業のために使う面積や時間をもとに家事按分する必要があります。支払利息が把握できる償還予定表なども確認し、計算の根拠が明らかになるようにしておきましょう。
事業用の部分は原則住宅ローン控除の対象にならない
住宅ローン控除は、個人が住宅ローンを組んでマイホームの購入、増改築などをした場合に一定条件を満たせば所得税の減税を受けられる制度です。住宅ローン控除の適用対象となるのは、自宅として使用される部分のみです。
事業用部分には適用されないのが原則であるため、住宅ローン控除を受けようとする場合は注意する必要があります。そもそも、住宅ローン控除はマイホームを購入した方向けの税制優遇制度だからです。
自宅兼事務所として使っている建物に対して住宅ローン控除を適用するためには、床面積の2分の1以上が居住用でなければなりません。なお、居住部分がおおむね90%以上の場合は、建物全体を居住用として取り扱えます。
住宅ローン控除は居住用部分を対象に計算し、事業用部分については住宅ローン利息を按分したうえで経費計上します。双方の対象部分を適切に区分することが重要です。
必要経費として計上できない支出
賃貸経営に関わる支払いであっても、すべての支出が経費になるわけではありません。経費として認められないものを誤って計上すると、税務署から修正を求められるリスクがあります。以下で解説する4つの支出について把握しておいてください。
所得税・住民税・法人税などの税金
固定資産税や登録免許税、不動産取得税などの租税公課は賃貸経営に必要な経費として認められますが、すべての税金が経費に計上できるとはかぎりません。経費として計上できるのは、あくまでも賃貸経営のコストとしての税金だけです。
所得税・住民税・法人税は事業で得た所得に対して課される税金であり、事業のためのコストではないため、経費計上できないのです。
なお、不動産所得で赤字が出ている場合は、ほかの黒字が出ている事業所得や給与所得と損益通算できる仕組みがあります。損益通算ができれば所得全体が圧縮されるため、課税額を引き下げられる可能性があります。
ローンの元本
不動産投資ローンの返済額のうち、経費にできるのは利息の部分のみです。不動産投資ローンの元本分の返済は、借りたお金を返しているだけで、コストではないからです。
実際にはオーナー様の手元からは減っていくお金であるため、見かけ上は支出しているように感じるかもしれません。しかし、ローン元本の返済は負債の減少であって、費用とはみなされないお金です。
不動産投資ローンの返済をする際は、資金繰り上の支出と、税務上の経費を切り離して考えるようにしましょう。経理処理では借方に借入金と支払利息を分けて記載し、元本部分の返済は貸借対照表の借入金を減らす仕訳、利息部分の支払いについては損益計算書の費用を増やす仕訳を行います。
大規模修繕積立金
アパートやマンションなどの建物は、定期的に大規模修繕を実施する必要があります。物件の価値を維持するため、入居者様に良好な住環境を提供するためにも欠かせません。
大規模修繕では多額の費用が発生するため、将来を見据えて資金を積み立てておくのが一般的です。しかし、大規模修繕に備えて積み立てている段階では、原則として経費として計上できません。
将来的に工事が実施された際に、修繕費としてかかった分だけ、その都度費用として計上します。大規模修繕の内容によっては、資本的支出として減価償却が必要になる場合もあるでしょう。
ただし、「賃貸住宅修繕共済」への掛金は、支払った年に全額経費として算入することが認められています。賃貸住宅修繕共済は、賃貸物件の修繕費用を計画的に準備できるよう、国土交通省が認可した制度です。
加入条件や対象物件には一定の要件がありますが、10~50年の範囲で共済期間を自由に設定できます。無理なく、計画的に大規模修繕に備えたいというオーナー様は検討してみるのもおすすめです。
家事関連費
個人事業主として賃貸経営を行っているオーナー様の中には、自宅の一部を事務所として使っている方もいるのではないでしょうか。自宅の一部を賃貸経営のための事務所として使用している場合、業務とプライベートの両方で使う部分も少なくありません。
例えば、家賃や水道光熱費は、オーナー様の生活で使う分があれば、賃貸経営の業務で使う分もあると考えられます。経費として家賃や水道光熱費にかかる支出を考える際、業務に関係のない私的な部分は経費にできません。
そうした状況では、面積や時間などの客観的な基準に基づき、家事按分を行います。100平米の自宅のうち、30平米を事務所として使っているのであれば、地代家賃の30%分が経費として計上可能です。
面積で計算するにしても、時間を基準に計算するにしても、具体的な基準にもとづいて根拠を明確にして計算する必要があります。この部分が曖昧では、経費として認めてもらえない可能性もあるため、合理的な按分方法を採用し、計算の過程も明確にしておいてください。
確定申告に関連する記事は以下も参照ください。
家賃収入を増加するポイントとは?節税効果・確定申告・損益通算を知る
不動産所得を節税するには?減価償却費など代表的な経費【一覧表】
不動産投資の減価償却と節税の仕組み!節税額の計算方法と注意点を事例で解説
確定申告の基本的なやり方と流れ

ここからは、家賃収入がある場合の確定申告のやり方を解説します。申告方法や必要書類などが異なるため、しっかり理解しておきましょう。
1.白色申告か青色申告かを決める
確定申告には「青色申告」と「白色申告」の2種類があり、どちらの方法で申告するかを決める必要があります。
青色申告は確定申告で複式簿記の記帳を求められる申告方法です。後述する白色申告よりも手間はかかりますが、以下のように満たした条件に応じて10〜65万円の特別控除を受けられるのが大きなメリットです。
- 10万円控除:単式簿記で記帳し、損益計算書のみを提出
- 55万円控除:複式簿記で記帳し、期限内に貸借対照表と損益計算書を提出
- 65万円控除:55万円控除と同様の手続きを電子申告で行うか、電子帳簿保存を行う
一方、白色申告は複式簿記による記帳や事前申請などが不要であり、青色申告に比べて手間が少ない点が特徴です。作業負担が少ないかわりに、特別控除は設定されておらず、節税効果が望めないデメリットがあります。
近年は青色申告をサポートするサービスも増えているため、少しでも節税したい場合は青色申告を選択するのがおすすめです。
2.必要書類・添付書類を準備する
申告方法を決めたら、確定申告の必要書類と添付書類を準備しましょう。申告の種類によって多少添付書類が異なりますが、おおむね以下のとおりです。
確定申告を行う際に作成する必要書類は以下の3点です。
- ・確定申告書
- ・収支内訳書または青色申告決算書
- ・固定資産台帳
また、確定申告には以下の書類を添付する必要があります。
- ・領収書・レシートや帳簿
- ・源泉徴収票
- ・保険料控除明細書
- ・医療費控除の明細書
- ・寄付金の受領証
- ・マイナンバーカード
- ・金融機関の口座情報
準備する書類の種類が多いことに加えて、それぞれ入手先や入手までにかかる期間が異なる点に十分注意が必要です。
例えば、領収書やレシートは確定申告時期だけではなく、年間を通して日頃から集めて保管しておく必要があります。また、保険料控除明細書は保険料を支払っているそれぞれの企業から郵送で届くため、別途保管しておかなければなりません。
指定された期間内に滞りなく手続きを完了できるよう、あらかじめ必要書類を確認したうえで計画的に準備していくことが大切です。
領収書の代わりになる証拠書類
領収書やレシートがない場合でも、通帳の取引履歴や振込明細書、クレジットカード明細や電子取引データなども、経費として計上する際に代替となるため保存しておいてください。
必要な情報は「いつ、何のために、誰に、いくら支払ったのか」という事実を証明できるものかどうかです。支払いを振込で行ったのであれば、振込明細書や通帳の取引履歴が証拠になります。クレジットカード明細や電子取引データも日付や金額、店名などが確認できるため、代替書類になります。
公共交通機関を利用した交通費、取引先に関わる冠婚葬祭費、来客用として自動販売機で購入した飲み物代などは、通常領収書やレシートが発行されません。
証拠書類が手に入らないケースでは支払証明書や出金伝票などを作成し、利用日や支払先、金額、業務との関係を記録しておきます。加えて、交通系ICカードの利用履歴、冠婚葬祭費の場合は案内状など、支出を裏付ける資料やメモなどもあわせて保存しておきましょう。
3.収支内訳書・決算書を作成する
申請書を作成する前に、1年間の総収入と必要経費を整理し、確定申告に必要な書類の「収支内訳書(白色)」または「青色申告決算書(青色)」を作成しておかなければなりません。収支内訳書や青色申告決算書を作成することによって、1月1日から12月31日までに得た不動産所得の正確な利益が確定します。
白色申告を選択した場合、提出する必要があるのは収支内訳書です。収支内訳書は「一般用」「不動産所得用」「農業所得用」の3種類あり、賃貸経営で家賃収入を得ているオーナー様は不動産所得用を使用してください。
青色申告を選択した場合、提出する必要があるのは青色申告決算書です。青色申告決算書は1~3ページ目が「損益計算書」、4ページ目が「貸借対照表」となっています。
青色申告では最大65万円の特別控除が適用されるため、白色申告より詳細な決算書の作成・提出が必要となります。
4.確定申告書を作成・提出する
続いて、準備した書類にもとづいて確定申告の書類を作成します。書類の作成方法は大きく以下の4パターンです。
- 1.手書き
- 2.確定申告ソフト
- 3.確定申告書等作成コーナー
- 4.税理士へ依頼
このうち、1〜3は自分で作成する方法ですが、近年は「確定申告ソフト」や「確定申告書等作成コーナー」が使いやすく充実しており、自分で書類をつくるハードルが下がってきています。
書類が完成したら、以下のいずれかの方法で管轄の税務署に提出しましょう。
- 1.e-Taxやスマホアプリによる電子申告
- 2.信書による郵送
- 3.税務署窓口への持参
- 4.税務署の時間外収集箱へ投函
このうち、税務署が推奨しているのは1の「電子申告」です。青色申告で65万円の特別控除を受けたい場合も、この電子申告で条件を一つを満たせます。
自分で税務署に持ち込む場合は、職員に直接確認しながら手続きできる反面、確定申告時期には混雑するため注意が必要です。手続きに慣れている場合や持参が難しい場合などは、信書による郵送や時間外収集箱への投函を利用する方法もあります。
5.税金の納付・還付の手続き
申告書の提出後は、算出された所得税を期限までに納付します。一方、確定申告をすることで、納め過ぎた税金が還付金として返ってくる場合があります。例えば、源泉徴収で確定した税額よりも多い税金が、すでに納められているケースです。
不動産所得が赤字申告になるケースも、還付される可能性があります。会社員として給与所得を得ているオーナー様や、自営業者として事業所得を得ているオーナー様の場合、不動産所得との損益通算が可能です。そのため、不動産所得が赤字申告になると給与所得や事業所得と相殺され、納め過ぎた税金があれば、その分が還付されます。
還付金を振り込みによって受け取る場合は、振込先口座を登録しておいてください。還付金受け取りは、確定申告を行ってから、おおむね1ヶ月から1ヶ月半程度の期間を要します。e-Tax(電子申告)で提出すれば、3週間程度で還付されます。申告後は実際に還付金が入金されるかどうか、忘れずに確認を行ってください。
賃貸経営ではインボイス制度へ対応すべきか
家賃収入の確定申告と並んで、賃貸経営者が判断を迫られているのがインボイス制度への対応です。物件の用途によって対応の必要性が大きく異なるため、オーナー様の賃貸経営がどちらに該当するかをまずは確認しておいてください。
賃貸住宅の貸付はインボイス制度の影響を受けない
2023年10月1日から導入されたインボイス制度は、事業者が取引で消費税率と消費税額を正確に計算し、納税できるようにすることを目的とする制度です。インボイス発行事業者となるためには、事前に登録を受ける必要があります。
賃貸経営においては、住宅の貸し付けによる家賃収入は非課税となっているため、そもそも消費税の取引には該当しません。したがって、アパートやマンションなど居住用の賃貸住宅のみを経営しているオーナー様は、インボイス制度に対応する必要はなく、適格請求書発行事業者の登録も不要です。
ただし、非課税になるのは原則として賃貸期間が1ヶ月以上で、契約上住居用であることが明らかにされている必要があります。社宅として法人に貸している場合も、居住用であれば同じように非課税となります。
事務所・商業施設の貸付はインボイス制度の影響を受ける
居住用の賃貸住宅は非課税である一方、事務所や店舗など事業用物件の貸し付けは消費税の課税対象です。インボイス制度の導入後、賃借人の課税方式によっては、オーナー様がインボイス(適格請求書)を発行できない場合、仕入税額控除を受けられなくなるケースが出てくるかもしれません。
そのため、賃借人が課税事業者であれば、インボイスの発行を求められる可能性があります。一部だけに事務所や店舗などのテナントが入っているような物件も、事務所や店舗などの事業用部分は課税対象です。
ほかにも倉庫や家賃に含まれていない駐車場の賃貸収入、太陽光発電の収入なども消費税が課されます。事業用の物件を所有しているオーナー様は、賃借人が仕入税額控除を受けられなくなる事態を避けるためにも、適格請求書発行事業者への登録を検討する必要性が出てくるでしょう。
【リロの不動産】なら節税効果が見込めるアパート・マンション経営ができる

賃貸経営を行うことで家賃収入を得ることができますが、不動産所得金額によっては多額の所得税や住民税が発生します。そのため、節税対策も視野に入れた賃貸経営を考えることが必要です。そのためには、設備投資も有効な節税対策の一つですが、あまりに過剰な投資は禁物です。
【リロの不動産】【リロの賃貸】では、地域の特性と修繕実績など、賃貸経営データに基づき、オーナー様が保有している物件に合わせた最適な提案を行っています。
建て替えや資産活用サポート
築年数の経過による設備の入れ替えや、賃貸経営状況、および資産運用のご希望によっては建て替えの提案をさせていただくことがございます。合わせて、資産活用の問題に対しては、お手持ちの資産に関するご懸念点やご要望をお伺いし、最適な資産活用をご提案させて頂きます。
物件価格の査定や運用方法まで対応しているほか、提携する税理士や司法書士などの専門家などと、オーナー様の資産活用について包括的に伴走いたします。
特別条件の割賦工事
リロパートナーズグループの各社と管理契約をいただいているオーナー様には、特別利率・家賃収入でお支払いできる建物工事の割賦払いをご利用できます。老築化や、長期空室でお悩みのオーナー様、思い切ったリフォームや設備の入れ替えはしたいが、資金面でお困りのオーナー様もおられるのではないでしょうか。
『特別条件の割賦工事』では、月々の家賃収入からの相殺で持ち出しはありませんし、保証人や抵当権も不要でご利用可能です。
全力で満室経営をサポートしますので、お気軽にお問い合せください。
関連記事については、以下もご参照ください。
不動産にかかる税金の種類は?特例・控除もシーン別に紹介【総集編】
不動産投資は法人化がお得?節税対策につながるメリット・デメリット
【事例付き】地主さんが行う賃貸経営での資産の増やし方とトラブル回避術
アパート経営とマンション経営の違いとは? メリット・リスクと投資戦略
戸建て賃貸経営のメリット・デメリット! 新築・中古別の成功戦略を解説
まとめ

【リロの不動産】【リロの賃貸】では、『4つの空室対策』により「募集力」「仲介力」「入居者様管理や建物管理」「設備投資対応力」の最適化を図ります。リログループの総合力と地域密着の老舗が持つ知見ときめ細かいサポートで、賃貸経営を包括的にサポートいたします。
設備投資についても過剰な投資にならないように、入居者様のニーズや競合物件と比較し、適切な設備投資を提案できます。【リロの満室パック】を利用すれば、『厳選されたリフォーム』を『割賦利用で実質0円』で対応し『借上利用により収益を確定』することも可能です。
賃貸経営において税金対策でお悩みのオーナー様は、賃貸経営の確かな実績を持ち、不動産に強い税理士パートナーがいる【リロの不動産】【リロの賃貸】にご相談ください。
おすすめのサービス
おすすめのお役立ち情報

この記事を書いた人
秋山領祐(編集長)
秋山領祐(編集長)
【生年月日】昭和55年10月28日。
【出身地】長野県上田市。
【趣味】子供を見守ること。料理。キャンプ。神社仏閣。
【担当・経験】
デジタルマーケティングとリブランディングを担当。
分譲地開発のPMや家業の土地活用などの経験を持つ。
リノベした自宅の縁の下に子ども達の夢が描かれている。
関連記事
-
 コラム
相続・税金資産管理会社とは?不動産オーナーが設立するメリット・デメリット・手順を解説2026.09.28資産管理会社は、オーナー様が所有する不動産や株式といった資産を管理する目的で設立…
-
 コラム
相続・税金不動産取得税シミュレーションで還付金額を確認!計算方法・軽減措置・非課税ケースを解説2026.08.26新しく住宅を購入すると課税される「不動産取得税」。一般的になじみのある税金ではな…
-
 コラム
相続・税金不動産にかかる税金一覧|取得・相続・贈与・保有・売却と節税方法を解説2026.08.26不動産を取り扱う際、避けては通れないのが「税金」の問題です。不動産の購入・売却時…
-
コラム
相続・税金家賃収入の確定申告を完全解説|必要経費・経費計上・インボイス制度・申告方法まで2026.08.26不動産賃貸経営を行っており、家賃収入がある場合、その収入に対する確定申告をどのよ…

