


固定資産税評価額とは? 調べ方・計算方法・土地建物評価の仕組みを事例で解説
2026.09.20
固定資産税評価額は固定資産税を計算する基準であり、不動産取得税や登録免許税などの税額計算にも用いられます。不動産投資家の方にとっては保有コストや資産価値を把握するうえで欠かせない指標です。
今回は、固定資産税評価額の調べ方と計算方法、土地・建物の評価の仕組みなどを詳しく解説します。
▼この記事の内容
・固定資産税とは、土地、家屋、償却資産を所有している人がその資産のある市区町村に納める地方税。
・土地の価格は固定資産税評価額以外にも、公示地価、基準地価、相続税路線価、実勢価格がある。
・不動産投資家は、物件購入前に固定資産税の水準を確認し、保有コストの見通しを立てておく。
・固定資産税評価額の調べ方は、固定資産税納税通知書・課税明細書で確認する方法、固定資産評価証明書を取得する方法、固定資産課税台帳を閲覧する方法がある。
・固定資産税評価額から計算される税金法は、固定資産税・都市計画税、不動産取得税、登録免許税がある。
固定資産税評価額とは
固定資産税評価額は固定資産税の計算だけでなく、資産価値の把握にも使われる重要な指標です。固定資産税評価額の定義と算定の仕組みは、収益物件のオーナー様や不動産投資家の方こそ把握しておきたいポイントです。
固定資産税評価額と固定資産税の概要、固定資産税評価額が使われる場面、不動産投資家が固定資産税評価額を把握すべき理由について解説します。
固定資産税評価額の概要
固定資産税評価額とは、土地や建物などの価値を評価した価格のことです。市区町村長が固定資産評価基準に基づき算定するもので、実勢価格とは異なる独自の基準で評価されます。
不動産の価値は地価や経年劣化によって変動するため、原則3年ごとに価格を見直す「評価替え」が行われます。
固定資産税とは
固定資産税とは、毎年1月1日時点で日本国内に土地、建物(家屋)、または事業用の償却資産を所有している人が、資産の所在地である市区町村に納める地方税のことです。
固定資産税の課税対象となる資産は次のとおりです。
| 土地 | 建物 | 償却資産 |
| ・住宅地 ・山林、田畑、池沼、牧場、原野など ・鉱泉地(温泉など)・塩田 | ・住宅 ・店舗 ・工場 ・倉庫 ・発電所や変電所 | ・会社が所有する構築物(広告塔やフェンスなど) ・備品(パソコンなど)・車両や運搬具(鉄道など) ・船舶、飛行機 |
出典:総務省|固定資産税
固定資産税は、地域の公共サービス(ゴミ収集、消防、道路の整備、教育など)を支える財源として活用されます。固定資産税には、地域に資産を持つ人から公共サービスに必要な財源を公平に集めるという意味があります。
固定資産税評価額が使われる場面
固定資産税評価額は、固定資産税・都市計画税・不動産取得税・登録免許税など、複数の税目の課税標準として用いられます。不動産に関わる税負担の多くが、固定資産税評価額をもとに計算される仕組みです。
不動産投資家が固定資産税評価額を把握すべき理由
収益物件を保有しているかぎり、固定資産税は毎年発生する保有コストです。不動産投資家は収益物件で家賃収入を得るため、毎年の固定資産税はキャッシュフロー計算に直接影響します。
物件を購入する前に固定資産税評価額の水準を確認しておくと、保有コストの見通しを立てやすくなります。
以下の関連記事については、以下をご参照ください。
固定資産税のポイント還元!クレジットやPayPayでキャッシュレス納税
家賃収入の確定申告は必要?節税できる経費と必要書類の書き方・申告方法まで解説
【一覧表】不動産所得を節税する経費とは?減価償却費など代表的な経費を解説
不動産の「一物五価」と各評価額の違い
同一の土地に対して、目的の異なる複数の評価額が存在する概念を「一物五価」といいます。土地の価格は固定資産税評価額のほかに、公示地価・基準地価・相続税路線価・実勢価格の4種類が存在します。
1つの土地で複数の評価額がある理由は、土地の売買や税金の計算、相続税の計算など、評価額ごとに異なる目的があるためです。
各評価額の特徴と水準の差を把握しておくと、不動産投資の物件分析や資産管理の精度が向上します。
固定資産税評価額以外にもある土地の価格
土地の価格には、国・都道府県・税務当局がそれぞれ公表するものと、市場で形成されるものに分類されます。評価の目的や算定主体がそれぞれ異なるため、用途に応じて使い分ける必要があります。
固定資産税評価額以外の土地価格について、価格の目安や用途をそれぞれ解説します。
公示地価
公示地価とは、国土交通省が毎年1月1日時点の標準地の価格を公示するもので、土地の取引において適正な価格を判断する指標として広く活用されています。
日本全国約26,000地点に「標準地」が設定されており、2人の不動産鑑定士が現地調査を実施し、取引事例や収益の見通しなどを考慮して公示地価を決めます。
なお、固定資産税評価額を算出する際、公示地価のおよそ70%をめどにすることが一般的です。
出典:国土交通省|ここがポイント地価公示:POINT-3公示地価ってどんな価格なの?
基準地価
基準地価とは、各都道府県が毎年7月1日時点の価格として公表する評価額です。公示地価を補完する位置づけにあり、公示地価が発表される1月1日から半年後に発表されます。
公示地価では都市計画区域内の住宅地や商業地が中心であるのに対し、基準地価は工業地や農地、林地なども調査範囲に含まれます。公示地価では調査範囲外となる地方部の土地評価において、基準地価の評価額が広く活用されています。
相続税路線価
相続税路線価とは、国税庁が相続税・贈与税の計算のために定める土地評価額です。毎年1月1日時点の土地が評価され、7月1日に公表されます。
路線(道路)に面する宅地1平方メートルあたりの評価額で、公示地価のおよそ80%が目安となります。公示地価や基準地価のない土地で、土地価格の目安を調べるときに相続税路線価が役立ちます。
ただし、すべての道路に路線価が設定されているわけではありません。路線価がない土地は、固定資産税評価額に一定の評価倍率をかける「倍率方式」を用いて相続税評価額を計算します。
実勢価格
実勢価格とは、実際の不動産取引で成立した売買価格のことです。
実際の不動産取引では、需給バランスや周辺環境、個別の物件状況、売主の事情など、さまざまな要素で価格が決まります。そのため、公示地価などの公的な評価額と、実勢価格の金額に差が生じることも少なくありません。
実勢価格は時価のため、実際の取引事例を調べることで価格の目安を把握できます。不動産の取引事例は、国土交通省の「不動産情報ライブラリ」などで調べることが可能です。
関連記事については、以下をご参照ください。
知っておくべき相続税対策! 不動産を活用した節税の仕組みを解説
不動産の活用で相続税対策! 賃貸経営・アパート経営が効果的な理由と注意点
固定資産税評価額の調べ方
自分が所有する不動産の固定資産税評価額は、納税通知書など複数の方法で確認できます。書類を取得したり窓口で台帳を閲覧したり、個々の状況に合った方法を選べます。
固定資産税納税通知書・課税明細書で確認する方法
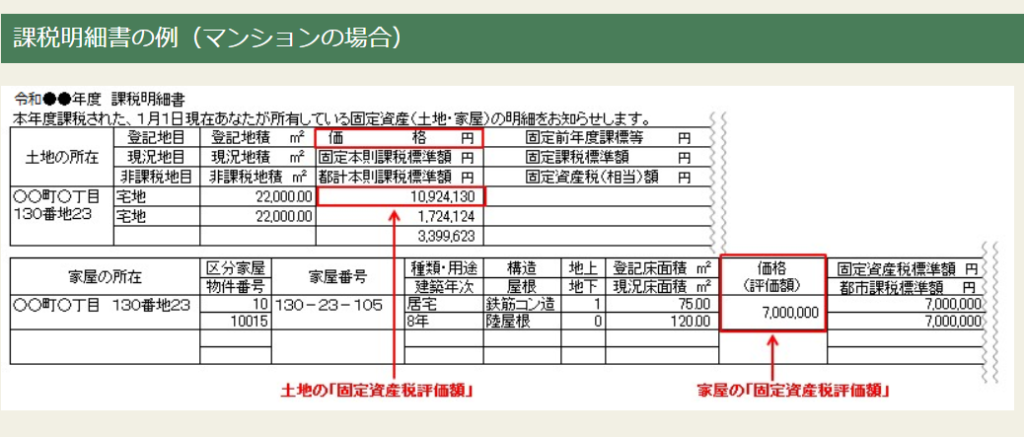
毎年4~6月ごろに送付される固定資産税の納税通知書には、土地・建物ごとの評価額が記載された「課税明細書」が同封されています。手元にある書類から確認できるため、最も手軽な方法といえます。
具体的な固定資産税評価額は、固定資産税の納税通知書に添付されている課税資産明細の「価格」の欄に記載されている数字です。
固定資産評価証明書を取得する方法
固定資産評価証明書は、市区町村の窓口またはオンラインで取得できる公的書類です。不動産売買や融資の手続きで提出を求められることが多いため、所有者本人のほか、委任状を持つ代理人も取得できます。
土地や建物がある市区町村の役所窓口で、申請書と本人確認書類を提出し、所定の手数料を支払えば固定資産評価証明書が発行されます。
郵送での取り寄せや電子申請に対応しているケースもあるため、遠方にお住まいの方は市区町村のホームページで確認しましょう。
固定資産課税台帳を閲覧する方法
固定資産の所在地にある役所の窓口で 固定資産課税台帳を閲覧し、評価額を確認する方法もあります。
固定資産課税台帳とは、固定資産税の課税対象となる土地や建物の所有者、評価額などが記載されている帳簿のことです。帳簿は市区町村が管理しており、役所の窓口で閲覧を申請できます。
以下に該当する人は、固定資産課税台帳の閲覧を申請できます。
・納税義務者(個人・法人)
・納税義務者(個人)の相続人
・納税義務者の代理人
・売買や媒介などの依頼を受けた宅地建物取引業者
・賃借人
土地の所有者本人だけでなく、借地人・借家人など一定の利害関係者にも閲覧が認められている点は、投資家として知っておきたい情報といえるでしょう。
関連記事については、以下をご参照ください。
不動産投資に税理士への依頼は必要? 費用や不動産に強い税理士の見つけ方
土地の固定資産税評価額の計算方法
土地の固定資産税評価額は、地域の特性に応じた方式で算定されます。計算の仕組みを理解しておくと、課税明細書に記載された評価額の根拠を自分で確認することが可能です。固定資産税評価額の2つの計算方法、計算例、評価額が変動する要素について解説します。
なお、実際の固定資産税評価額は、市町村が固定資産評価基準にもとづき個別に評価します。本記事の計算式や補正率は、土地評価の考え方を理解するための一般的な例として紹介しています。
路線価方式と宅地比準方式
路線価方式とは、路線価が定められている地域の土地を評価する方法で、路線(道路)に面する宅地の1平方メートル当たりの土地単価が設定されています。
市街地の土地には路線価方式が適用され、「路線価(円/平方メートル) × 各種補正率 × 地積(平方メートル)」で評価額を算定します。
一方、路線価が設定されていない地域では、標準宅地の価格を基準として評価する宅地比準方式などが用いられます。宅地比準方式とは、宅地以外の農地や山林において、近隣の「標準宅地」を基準にして固定資産税評価額を計算する方法です。標準宅地と土地の形状や条件を比較し、単価に「補正率」を乗じることで固定資産税評価額を決定します。
宅地比準方式の計算式は「土地の固定資産税評価額=標準宅地の1平方メートル当たりの価格 × 土地面積 × 補正率」となります。
土地の計算例
路線価方式を用いた、固定資産税評価額の計算例を紹介します。
・路線価:20万円/平方メートル
・補正率:1.0
・地積:100平方メートル
上記の条件で「路線価(円/平方メートル)×各種補正率×地積(平方メートル)」の計算式に当てはめると、「20万円×1.0×100平方メートル」で固定資産税評価額は2,000万円です。
ただし、実際の計算では、土地の形状や周辺状況によっては奥行価格補正率や不整形地補正率などが加わります。同じ路線に面した土地であっても、土地の形状によって使い勝手が異なるためです。
例えば、間口が狭い「うなぎの寝床」のような土地と「正方形」の土地では、一般的に後者のほうが建物を建てやすくなります。同じ路線に面する土地でも使い勝手の悪い土地は評価が下がるため、土地の奥行きによる利用価値の差を補正する「奥行価格補正率」で評価を減額できるのです。
また、不整形地補正率とは、三角形や台形、境界がギザギザした形状など、四角形以外の形状をした不整形地の固定資産税評価額を調整するものです。
評価額に影響する主な要素
土地の形状や面積だけでなく、立地条件や接道状況などが固定資産税評価額に影響します。前述した不整形地のほかに、道路から奥まった場所に土地がある路地状敷地(旗竿地など)は補正率が低くなる傾向にあります。
同じ路線価の土地であっても、評価額が大幅に異なることも少なくありません。
不動産投資と相続税について知りたい方は、以下の関連記事をご参照ください。
相続税対策に不動産投資が選ばれる理由!節税対策の理由とリスクを解説
相続税対策で不動産購入する理由とメリット・デメリット・物件種類別の特徴を解説
アパートの相続税対策完全ガイド!シミュレーションで相続税の仕組みを解説
2024年から始まった相続税増税の全貌! 税制改正の影響と対策を徹底解説
土地の評価額とは? 相続した土地の評価額算出方法と節税の仕組みを解説
建物の固定資産税評価額の計算方法
建物の固定資産税評価額は、同じものを現時点で建て直した場合の価格をベースに評価額が算定されます。経年劣化がない土地とは異なり、築年数の経過とともに評価額が下がっていく仕組みです。
建物の固定資産税評価額を計算する再建築価格方式と経年減点補正率の概要、具体的な計算例、固定資産税評価額が変動する要素は次のとおりです。
再建築価格方式と経年減点補正率
再建築価格方式とは、評価対象の建物と同一のものを現時点で新築した場合の価格(再建築価格)を算出して固定資産税評価額を求める方法です。
部分ごとに再建築費用を算出し、建物全体の建築費用を求めます。建築費用に経年劣化を考慮した「経年減点補正率」を乗じることで、築年数に応じた価値の低下が反映される仕組みです。
次に、具体的な計算例、再建築価格方式に影響する要素について解説します。
建物の計算例
再建築価格方式の基本的な計算式は、「固定資産税評価額=再建築価格 × 経年減点補正率」です。経年減点補正率は新築の建物で「1.00」とし、年数の経過で徐々に数値が下がっていき、「0.20」が下限となります。
以下の条件を仮定した場合、建物の固定資産税評価額は次のようになります。
・再建築価格:2,000万円
・経年減点補正率:0.60
「2,000万円 × 0.60=1,200万円」となり、この家屋の固定資産税評価額は1,200万円です。
再建築価格を求めるには、「1平方メートルあたりの再建築費評点数 × 延床面積 × 評点1点当たり価格」で計算します。再建築費評点数とは、屋根、外壁、天井、設備など、部材ごとに設定されている点数を積み上げて算出したものです。
また、経年減点補正率は建物の構造や用途、築年数などによって異なります。実際の評価方法や評価額については不動産の所在地である市区町村の情報を確認しましょう。
出典:富士見市|家屋の評価方法
評価額に影響する主な要素
建物の固定資産税評価額が変動する要素は、以下のものが挙げられます。
・建物の構造(木造・鉄骨造・RC造など)
・使用する建築材料や設備仕様
・築年数
木造よりも建築コストがかかる鉄骨やRC造、設備仕様が高い建物は、再建築価格が上がる傾向にあります。一方、築年数が経過するとともに、評価額は段階的に低下していきます。
ただし、3年に1回の評価替えに加え、近年は建築コストが大幅に増加しており、築年数が経過しても固定資産税評価額が下がらないケースも珍しくありません。
固定資産税評価額から税額を計算する方法
固定資産税評価額をそのまま税率に乗じるわけではなく、課税標準額として調整したうえで計算することが一般的です。ただし、特例措置が適用される場合もあり、実際の税負担は大きく変わる場合があります。
固定資産税・都市計画税
固定資産税の税率は原則1.4%、都市計画税は原則0.3%が上限とされています。「課税標準額×税率」が基本計算式で、課税標準額は評価額に一定の軽減措置を適用して算出します。
課税標準額とは、固定資産税を算出する基準で、税負担の軽減措置や特例などを考慮した金額です。固定資産税評価額では特例などが反映されていないため、税率を乗じただけでは正しい税額を求めることはできません。
住宅用地の特例措置
課税標準額に関係する特例措置は、「住宅用地に係る課税標準額の特例」があります。200平方メートル以下の小規模住宅用地は、課税標準が評価額の6分の1まで軽減されます。
また、200平方メートルを超える部分(一般住宅用地)については、課税標準額が評価額の3分の1に軽減されます。
不動産取得税
不動産取得税とは、土地や建物を取得したときに課税される都道府県税です。相続での取得を除き、不動産の売買や建築、贈与などで所有権を得た方に納税義務が生じます。
不動産取得税は「固定資産税評価額×税率」で求められ、具体的な計算式は以下のとおりです。
・土地(宅地):固定資産税評価額×1/2×税率(軽減税率3%※)
・建物(住宅):固定資産税評価額×税率(軽減税率3%※)
※土地・住宅の税率3%の軽減措置は、2027年3月31日まで
また、住宅用地や新築住宅の取得時には、不動産取得税の軽減措置が設定されています。
不動産の種類 軽減措置の概要
住宅用地 以下のいずれかの多い方の金額を、土地の税額から減額する
・45,000円(150万円 × 税率3%)
・土地1平方メートル当たりの価格 × 住宅の床面積の2倍(上限200平方メートル)× 税率(3%)
新築住宅 住宅の床面積が40平方メートル以上240平方メートル以下の新築住宅は、評価額から1,200万円を控除する
出典:総務省|不動産取得税
登録免許税
登録免許税は不動産登記にかかる税金であり、固定資産税評価額を基準に税額を計算します。登録免許税の税率は一律ではなく、新築や移転など登記の種類によって異なります。
| 不動産の種類 | 軽減措置の概要 |
| 住宅用地 | 以下のいずれかの多い方の金額を、土地の税額から減額する ・45,000円(150万円 × 税率3%) ・土地1平方メートル当たりの価格 × 住宅の床面積の2倍(上限200平方メートル)× 税率(3%) |
| 新築住宅 | 住宅の床面積が40平方メートル以上240平方メートル以下の新築住宅は、評価額から1,200万円を控除する |
※適用要件、適用期限があります。
まとめ

固定資産税評価額の仕組みの理解を深めることは、不動産投資家が収益物件の保有コストを管理するのに役立ちます。固定資産税評価額は固定資産税や不動産取得税、登録免許税など、不動産に関連する課税の基準になるためです。
固定資産税評価額は原則3年ごとに改定されるため、改定のタイミングで定期的に確認するのがおすすめです。
【リロの不動産】は賃貸管理だけでなく、不動産投資にともなう税務相談にも応じています。固定資産税をはじめとした税金に関するお困りごとがございましたら【リロの不動産】にご相談ください。オーナー様の意向に沿った税理士選びのお手伝いをさせていただきます。
おすすめのサービス
おすすめのお役立ち情報

この記事を書いた人
秋山領祐(編集長)
秋山領祐(編集長)
【生年月日】昭和55年10月28日。
【出身地】長野県上田市。
【趣味】子供を見守ること。料理。キャンプ。神社仏閣。
【担当・経験】
デジタルマーケティングとリブランディングを担当。
分譲地開発のPMや家業の土地活用などの経験を持つ。
リノベした自宅の縁の下に子ども達の夢が描かれている。
関連記事
-
コラム
不動産投資情報固定資産税評価額とは? 調べ方・計算方法・土地建物評価の仕組みを事例で解説2026.09.20固定資産税評価額は固定資産税を計算する基準であり、不動産取得税や登録免許税などの…
-
 コラム
不動産投資情報不動産投資の節税効果とは?仕組み・向いている人・失敗事例を解説!2026.08.26毎年高額の所得税を納めている方や相続税対策を考えている方は、日頃からさまざまな節…
-
 コラム
不動産投資情報おすすめの不動産投資の種類を事例で解説!メリット・リスク・成功のコツまで網羅2026.01.01不動産投資にはさまざまな種類がありますが、自分にとって一番合っている投資方法はど…
-
 コラム
不動産投資情報不動産投資のレバレッジ効果を事例で解説!自己資本利回りの仕組みとリスク・注意点2026.01.01「不動産投資の優位性はレバレッジにあり」と聞いたことがある方も多いのではないでし…

