


アパートオーナーになる方法!仕事内容や収入、メリット・デメリット、重要ポイントを解説
2026.10.13
毎月の家賃収入を得られるアパートオーナーに、魅力を感じる方は多いでしょう。会社員が副業として始めるケースや、所有する土地を活用するケース、親族からアパートを相続するケースなど、オーナー様になる経緯はさまざまです。
特別な資格は必要ありませんが、物件を購入するには資金計画や融資審査への準備が欠かせません。経営開始後も、入居者募集、家賃回収、建物の保全・修繕など、継続的に取り組む業務があります。
本記事では、アパートオーナーになる方法や主な仕事内容、必要な費用を解説します。メリット・デメリット、経営を成功させるためのポイントも紹介するため、アパート経営を検討している方はぜひ参考にしてください。
▼この記事の内容
●アパートオーナーとは、一棟アパートを所有し、各部屋を入居者様へ貸し出して家賃収入を得る人のこと。
●アパートオーナーになるための資格は不要で、会社員が副業として始めることも可能。物件購入時の融資審査が実質的な参入障壁となる。
●アパートオーナーは、物件の取得方法によって「土地活用型」「新築アパート購入型」「中古アパート購入型」「相続型」に分けられる。
●中古アパートを購入する場合は、投資目的の明確化、物件探し・現地調査、収支シミュレーション、融資審査、売買契約、決済・引き渡し、賃貸管理会社の選定という流れで進める。
●アパート管理の業務は、入居者募集や家賃回収などの「入居者管理」と、清掃・点検・修繕などの「建物管理」に大別できる。
●アパートオーナーとして成功するには、投資や法律の知識を身につけ、余裕のある資金計画を立てるとともに、地域情報の収集やリスク対策、信頼できる賃貸管理会社の選定が重要となる。
アパートオーナーとは?
アパートオーナーとは、一棟アパートを所有し、各部屋を入居者様へ貸し出して家賃収入を得る人です。一般に「大家さん」と呼ばれます。所有地にアパートを新築するほか、新築・中古アパートの購入や相続によってオーナー様になる方法があります。
アパートオーナーになるために、宅地建物取引士などの資格を取得する必要はありません。ただし、物件の購入には自己資金や金融機関による融資が必要です。経営開始後も、入居者募集、家賃回収、建物管理、修繕などに対応しなければなりません。
長期的に安定した家賃収入を得るには、賃貸需要の見極めと金融・法律・建築などの基礎知識が必要です。実務の多くは賃貸管理会社へ委託できますが、募集条件や修繕などの最終判断はオーナー様が行います。信頼できる賃貸管理会社と連携しながら、経営状況を継続的に把握することが大切です。
アパート経営や不動産売買の基礎について詳しく知りたい方は、以下の記事も参考にしてください。
【保存】不動産経営の種類や収支を学ぶ!リスク回避する成功の秘訣とは?
【事例付】不動産売買に必要な基礎知識!売却・購入・用途別に徹底解説
アパートオーナーの収入
アパートオーナーが得られる収益は、主にインカムゲインとキャピタルゲインの2種類です。インカムゲインは保有中に得られる家賃収入、キャピタルゲインはアパートの売却によって得られる利益を指します。
例えば、月額家賃7万円の部屋が10戸あるアパートでは、満室時に月70万円、年間840万円の家賃収入を得られます。ただし、この金額がそのまま利益になるわけではありません。ローン返済、管理委託手数料、税金、保険料、修繕費などを差し引き、空室や家賃滞納による減収も反映した金額が実際の手残りです。
また、5,000万円で購入したアパートを7,000万円で売却した場合、単純な価格差は2,000万円です。実際の売却益を計算する際は、購入時・売却時の諸費用や取得費なども考慮します。譲渡所得が生じた場合は、所有期間などに応じて所得税・住民税が課されます。
アパートやマンションの一棟投資について詳しく知りたい方は、以下の記事も合わせてご覧ください。
アパート一棟買い・マンション一棟買いを数字で判断!一棟投資成功に向けたポイントを解説
木造一棟アパートの購入から始める不動産投資!メリット・デメリットと投資戦略
マンション一棟買いの成功ポイントと指標にする利回り!メリット・デメリットや注意点
アパートオーナーになるのに資格は必要?
アパート経営を始めるにあたり、特別な資格や免許を取得する必要はありません。ただし、資格が不要であることと、知識や資金の準備が不要であることは別です。安定経営に必要な条件を確認しましょう。
資格は必要ない
自ら所有するアパートを入居者様へ貸し出すために、宅地建物取引士やファイナンシャルプランナーなどの資格を取得する必要はありません。年齢や学歴、職歴などの資格要件も法律で定められていないため、物件を取得できればアパートオーナーになれます。
ただし、アパート経営では、賃貸借契約、原状回復、税務、融資、建物管理などの知識が求められます。契約内容や修繕の必要性を理解できなければ、賃貸管理会社や施工会社から提案を受けても、自ら判断するのが難しくなります。また、オーナー様が宅地建物の売買や賃貸の仲介を、不特定多数の人に対して継続反復して行う場合は、宅地建物取引業の免許が必要になります。
資格取得は必須ではありませんが、宅地建物取引や簿記、税務などの勉強は実務に役立つでしょう。
会社員の副業でも始められる
会社員が本業を続けながら、アパートオーナーになることも可能です。入居者募集、家賃回収、契約更新、クレーム対応などを賃貸管理会社へ委託すれば、日常的な管理負担を抑えられます。
しかし、経営判断まで賃貸管理会社へ任せられるわけではありません。毎月の収支や入居率を確認し、募集条件や修繕の提案について判断する時間は必要です。
会社員としてアパート経営を始める場合は、勤務先の就業規則も確認しましょう。厚生労働省のモデル就業規則は副業・兼業を原則認める方向へ改定されていますが、実際の取り扱いは勤務先によって異なります。
金融業界や公務員など、勤務先や職種によって独自の届出・許可が必要になる場合もあります。本業へ支障を与えない体制を整えたうえで始めることが重要です。
銀行の融資審査が実質的な参入障壁
アパートオーナーになるための資格要件はありませんが、一棟アパートを購入するには多額の資金が必要です。自己資金だけで購入できない場合は、金融機関からアパートローンなどの融資を受けます。
融資審査では、オーナー様の年収、勤務先、勤続年数、保有資産、既存の借入状況などが確認されます。物件の立地、築年数、想定家賃、入居率、担保評価なども判断材料です。
収入や資産が多くても、収益性の低い物件では希望額を借りられない可能性があります。反対に、物件の収益性が高くても、オーナー様の既存借入や自己資金の状況によっては審査が厳しくなるでしょう。金融機関の融資審査が、実質的な参入障壁として働くのです。
融資可能額を購入予算と考えるのではなく、空室や修繕、金利上昇が起きても返済できる借入額を設定する必要があります。
アパートオーナーの4つの種類
アパートオーナーは、物件を取得した経緯によって大きく4つのタイプに分けられます。取得方法によって必要資金や経営開始時の状況が異なるため、それぞれの特徴を確認しましょう。
土地活用型
土地活用型は、すでに所有している土地へアパートを新築し、賃貸経営を始めるタイプです。先祖代々受け継いだ土地、農地転用した土地、古家がある未利用地などを活用するケースがあります。
新たに土地を購入する必要がないため、土地と建物を同時に取得する場合より、初期投資を抑えやすい点がメリットです。土地を更地のまま保有するのではなく、家賃収入を生み出す資産として活用できます。
ただし、土地を所有しているからといって、必ずアパート経営に適しているとはかぎりません。駅からの距離、周辺人口、世帯構成、競合物件の入居状況などを調べ、賃貸需要を確認する必要があります。用途地域や建ぺい率、容積率、接道状況などによって、建築できるアパートの規模も変わります。
「アパートを建てたい」という気持ちを先行させず、売却、定期借地、駐車場経営などほかの土地活用方法とも比較し、その土地に適した方法を選ぶことが大切です。
新築アパート購入型
新築アパート購入型は、土地を所有していない方が、土地と新築アパートを取得して経営を始めるタイプです。不動産会社が土地と建物をセットで販売する建売アパートを購入する方法と、自ら土地を購入してアパートを新築する方法があります。
建物や設備が新しく、新築物件を希望する入居者様へ訴求しやすい点がメリットです。地域の需要に合った間取りや設備を採用できれば、周辺の築古物件との差別化を図れます。当初の修繕費を抑えやすく、保証やアフターサービスを利用できる場合もあります。
一方で、土地と建物の両方を取得するため、初期投資額は高額になりがちです。建売アパートの場合、販売価格には開発や販売を行う会社の利益も含まれます。家賃を高めに設定できても、取得価格が高ければ十分な利回りを確保できません。
新築時の家賃が退去後も維持できるとは限らないため、家賃下落を見込んだ収支計画が必要です。
中古アパート購入型
中古アパート購入型は、築数年から数十年の一棟アパートを、土地とともに購入して経営を始めるタイプです。一般に新築より取得価格を抑えやすく、比較的高い利回りが示される傾向があります。
すでに入居者様がいるオーナーチェンジ物件であれば、購入直後から家賃収入を得られます。レントロールや過去の収支資料を確認し、実績にもとづいて収益性を検討できる点もメリットです。
ただし、築年数が経過している物件では、外壁、屋根、給排水設備などの修繕が必要になる可能性があります。表面利回りが高くても、購入直後に大規模修繕が発生すれば、実際の収益性は低下します。
既存入居者様の家賃が周辺相場と合っているか、滞納がないかも確認しましょう。建物の状態、修繕履歴、賃貸借契約、敷金の引継ぎ、法令への適合状況などを購入前に調査する必要があります。
相続型
相続型は、親や祖父母などが所有・経営していたアパートを相続によって引き継ぐタイプです。新たに物件を探して購入する必要がなく、ローンの返済が進んでいる物件であれば、比較的安定したキャッシュフローを得られる可能性があります。
既存の入居者様や賃貸管理会社、関連会社との関係を引き継げる点もメリットです。被相続人が経営資料を整理していれば、家賃や経費、修繕履歴などを把握しやすいでしょう。
注意点は、ローンや敷金返還債務なども引き継ぐことになる点です。また、築年数が経過している築古物件の場合は、相続後すぐに大規模修繕や建て替えの判断を迫られるかもしれません。
賃貸経営の知識がないまま相続すると、空室や修繕への対応が遅れ、収益が悪化するおそれがあります。
アパートオーナーになる流れ
ここでは、中古の一棟アパートを購入する場合を例に、アパートオーナーになるまでの流れを解説します。物件を探し始める前に投資目的と予算を整理し、順番に検討を進めましょう。
投資目的をはっきりさせる
最初に、アパート経営によって何を実現したいのかを明確にします。毎月のキャッシュフローを増やしたい、老後の収入源を確保したい、節税対策に利用したい、相続対策を行いたいなど、目的によって選ぶべき物件は異なります。
毎月の収入を重視する場合は、購入価格、家賃収入、ローン返済後の手残りを確認する必要があります。老後の収入源として考えるならば、現在の利回りよりも、建物の状態や修繕計画、融資期間なども考慮して物件を選びます。節税効果を第一に考えるのならば、大きな減価償却を取れる築古の木造一棟アパートなどが考えられます。
「何のために」「いつまでに」「どの程度の収益を得たいか」を数値で整理しましょう。目的が明確になれば、購入する物件の地域、築年数、価格帯、事業規模などの条件を決めやすくなります。
物件探し・現地調査を行う
投資目的と予算を整理したら、不動産会社や収益物件向けポータルサイトなどを利用して候補を探します。物件価格や表面利回りだけでなく、立地、築年数、構造、入居状況、修繕履歴などを比較しましょう。
候補が見つかったら、現地へ足を運びます。外壁や屋根、共用部の状態、ゴミ置き場、駐輪場、植栽の管理状況などを確認してください。管理が行き届いていない物件は、購入後に清掃や修繕の費用がかかる可能性があります。
駅から物件まで実際に歩き、周辺の商業施設、学校、病院、騒音、交通量なども調べます。日中と夜間、平日と休日で雰囲気が変わる地域もあるため、時間帯を変えて訪れると判断材料が増えます。
レントロール、賃貸借契約書、修繕履歴、登記関係資料などの精査も必要です。場合によっては専門家によるインスペクション(建物検査)を実施し、外観から判断できない劣化も確認しましょう。
収支シミュレーションを作成する
候補物件を絞り込んだら、購入後の収支シミュレーションを作成します。家賃収入から、管理委託手数料、税金、保険料、修繕費、ローン返済額などを差し引き、年間のキャッシュフローを確認しましょう。
販売資料の表面利回りは、満室を前提としている場合がほとんどです。実際の入居率や滞納状況を確認し、一定の空室期間・滞納期間を反映させた収支計画書を作成しましょう。
現在の条件だけでなく、家賃が下落したケース、金利が上昇したケース、大規模修繕が発生したケースも試算します。複数の悪条件が同時に発生しても返済を続けられるかを確認してください。
売却時期と予想売却価格、将来のローン残高などを含めれば、出口戦略まで見据えた計画になります。前提条件を楽観的に設定せず、周辺相場や修繕履歴に基づいた数値を使用しましょう。
金融機関にローンの相談・審査を申し込む
気に入った物件が見つかり、見積りや設計プランができたら、金融機関にローンの相談をします。不動産会社や建築会社によっては提携金融機関があり、審査手続きを任せられるケースもあります。
金融機関もはじめから1つに絞り込む必要はありません。融資の可能性がある金融機関には、それぞれローンの審査を申し込みましょう。ローンの相談から審査完了までには一定の期間を要します。
購入申し込み・不動産売買契約を締結する
ローンの審査に通ったら、不動産売買契約を締結します。建物を新築する場合は、建築会社との建築請負契約も必要です。状況によっては契約を先行し、その後ローン審査に進むこともあります。
後々のトラブルを避けるために、契約内容については事前にしっかり確認しましょう。ローンの審査から契約締結までにかかる期間は、2週間程度です。
決済・引き渡しを行う
購入した不動産の残代金を支払い、いよいよ引き渡しです。新築の場合は建物完成後に不備がないか確認したうえで、引き渡しを行います。決済・引き渡しまでにかかる期間の目安は、中古物件は契約から1~2ヶ月程度、新築は工事期間を含むため、半年から1年程度です。
賃貸管理会社の選定・入居者募集を開始する
入居者募集に始まり、日常的な建物管理や入居者対応など、不動産オーナーが行う業務は多岐にわたります。自分で管理を行うことも可能ですが、賃貸管理会社に管理を委託すると手間がかかりません。複数の賃貸管理会社の業務内容や管理委託費などを比較検討して、委託先を選びましょう。
おすすめは、通常の管理業務に加えて工事対応や売却まで、賃貸経営をトータルサポートしてくれる会社です。賃貸管理会社選びには1ヶ月程度の期間を要するため、賃貸経営がスムーズに始められるよう、物件引き渡し前に行動を起こしましょう。
アパート管理の業務内容
アパート管理の業務は、入居者様や賃貸借契約に関する「入居者管理」と、建物や設備を維持する「建物管理」に大別できます。安定した家賃収入と資産価値を守るには、両方を適切に行うことが重要です。
入居者管理
入居者管理は、アパート管理のソフト面を担う業務です。入居者募集から契約、家賃回収、問い合わせ対応、退去手続きまで、入居者様との関係を継続的に管理します。
対応が遅れると、空室の長期化や家賃滞納、入居者満足度の低下につながる可能性があります。会社員のオーナー様や遠方に住むオーナー様がすべて自ら対応するのは難しいため、賃貸管理会社へ委託する方法が一般的です。
委託する場合でも、入居率、滞納状況、問い合わせ内容などの報告を確認し、募集条件や修繕について判断する必要があります。
入居者募集
入居者様がいなければ家賃収入は得られません。入居者募集は不動産オーナーの収入源となる重要な仕事であることを意識しましょう。空室期間をなるべく短くするために、退去者が出たら迅速な対応が必要になります。具体的には次のような作業が発生します。
● 募集図面を作成して広告を打つ
● 情報をインターネット上に掲載して周知させる
● 入居希望者様の審査を行う
住宅情報サイト(SUUMO・HOME’S・at-home)への広告出稿は各サイトの利用条件があるため、宣伝広告は仲介業者や賃貸管理会社に依頼するのが一般的です。また、自ら入居希望者様の審査を行うオーナー様もいますが、家賃滞納などのトラブルを防ぐため、経済状況なども含めて仲介業者や賃貸管理会社に審査してもらったり、保証会社を利用したりすることをおすすめします。
契約・更新の手続き

賃貸借契約や更新手続きも、本来は貸主である不動産オーナーが管理する仕事の1つです。入居者様が決まった際の契約書類の作成や読み合わせ、署名・押印などの手続き、契約期間の通常2年間で、2年ごとの更新の通知、更新書類の作成、署名・押印などの手続きなどが必要になります。
また、賃貸借契約書に記載する内容は、民法や借地借家法にもとづかなければなりません。無用なトラブルを避けるには専門的な知識が必要になるため、契約・更新業務は賃貸管理会社などに任せるのがよいでしょう。
集金管理
家賃の集金管理は収入に直結する大切なオーナー業務です。現在は銀行振込が一般的で、オーナー様が直接訪問して現金で受け取るケースはほとんどないでしょう。入金日には銀行で記帳、あるいはインターネットバンキングを利用して家賃が振り込まれているかを確認し、滞納がある場合は支払いを催促します。
しかしながら、まれに催促を繰り返してもなかなか入金されないケースもあり、オーナー様にとっては精神的な負担の大きい作業です。滞納した家賃を踏み倒して夜逃げをするなどの悪質なケースも起こる可能性があるため、家賃回収のノウハウを持った賃貸管理会社に依頼することをおすすめします。入居審査から滞納対応まで一貫して任せられれば、より安心できるでしょう。
入居者対応
入居者様から寄せられる要望や問い合わせなどに対応するのも、賃貸経営で重要な仕事の1つです。水漏れや設備の不具合などは業者の手配、生活音の苦情などに対しては状況を聞き取って対策を行うなどの対応が求められます。
ときには入居者様からだけでなく、近隣住民から「ゴミ出しのマナーが悪い」などのクレームが入ることもあります。いずれも深刻なトラブルにつながる前に、連絡を受けたら迅速に対応することが大切です。
会社勤めをしているオーナー様の場合、スピーディーな対応が難しいこともあるでしょう。所有する物件数が増えればオーナー様に寄せられる連絡も多くなり、精神的にも負担に感じがちです。そのため、多くの不動産オーナー様は入居者対応を賃貸管理会社に委託しています。
退去手続き・立ち会い・再募集
入居者様の退去時には次のような仕事が発生します。
● 退去にともなう解約の手続き
● 敷金の精算
● 退去時の立ち会いと室内の点検
● 原状回復工事(必要に応じてリフォーム)の手配
● 入居の再募集
空室が発生している部屋からは家賃収入が得られないため、退去から次の入居付けまでの一連の流れを段取りよく進めることが大切です。不動産オーナー様の多くは賃貸経営の一連の流れを賃貸管理会社に委託し、手間をかけずにスムーズに進めています。
建物管理
建物管理は、アパートの建物や設備を安全で快適な状態に保つハード面の業務です。日常清掃、点検、設備の修繕、大規模修繕の計画などが含まれます。
建物管理が不十分だと、入居者様の満足度が低下し、退去や空室につながる可能性があります。小さな不具合を放置した結果、修繕範囲が広がり、費用が高額になるケースもあるでしょう。
日常的な管理と計画的な修繕を組み合わせ、建物の安全性と資産価値を維持することが大切です。
建物管理については、以下の関連記事で詳しく解説しています。あわせてご参照ください。
賃貸経営の建物管理とは?建物管理に強い賃貸管理会社の選び方を解説
建物管理・メンテナンスで資産を最大化!収益物件のメンテナンスとは
賃貸物件のメンテナンスを解説!賃料と空室改善に寄与する建物管理
日常清掃・定期清掃
日常清掃では、エントランス、廊下、階段、ゴミ置き場などの共用部を清潔に保ちます。落ち葉やゴミの回収、手すりや床の清掃などを継続的に行い、入居者様が快適に利用できる環境を整えます。
定期清掃では、日常清掃だけでは落としにくい床や壁の汚れに対応します。高圧洗浄やワックスがけなど、専用機材を使った作業を実施する場合もあるでしょう。
外構や植栽の管理も建物の印象を左右します。枝の剪定、草刈り、水やり、害虫駆除などを適切な時期に行う必要があります。植栽が伸びすぎると、通行の妨げや防犯性の低下につながる可能性があります。
共用部の清潔さは、既存の入居者様だけでなく、内見者が受ける印象にも影響します。清掃品質と実施頻度を定期的に確認し、物件の規模や利用状況に合った管理を行いましょう。
日常点検・法定点検
日常点検では、共用灯の球切れ、手すりや階段の異常、ゴミの放置、漏水などを確認します。小さな不具合を早期に発見し、事故や設備停止へ発展する前に対応することが目的です。
法定点検は、消防設備やエレベーターなどについて、法令にもとづいて行う点検です。必要となる点検の種類や頻度は、建物の規模、用途、設置されている設備などによって異なります。
資格を持つ専門業者による点検が必要な設備もあります。点検結果で不具合が見つかった場合は、修理や部品交換を行い、記録を保存しましょう。
賃貸管理会社へ委託する場合は、基本料金に含まれる点検と、別途費用が必要な点検の範囲を確認してください。
メンテナンス・修繕
日常点検や入居者様からの連絡で異常が見つかった場合は、必要に応じてメンテナンスや修繕を行います。共用灯、給排水設備、インターホン、鍵、エアコン、給湯器など、対象となる設備はさまざまです。
軽微な不具合でも放置すると、入居者様の不満が蓄積し、退去につながる可能性があります。漏水などは被害範囲が広がり、当初より修繕費が高額になるおそれもあるでしょう。
修繕を行う際は、原因を確認したうえで、応急処置で済ませるのか、部品や設備を交換するのかを判断します。費用だけでなく、設備の使用年数や再発可能性も考慮する必要があります。
賃貸管理会社へ委託する場合は、修繕の発注権限や事前承認が必要となる金額を決めておくと安心です。見積書や施工内容を確認できる管理体制も整えましょう。
大規模修繕計画の立案
外壁塗装、屋根・屋上防水、鉄部塗装などの大規模修繕は、おおむね12~15年程度が一つの目安です。ただし、建物の構造、使用材料、立地、過去の修繕状況によって適切な時期は変わります。
大規模修繕には、数百万円以上の費用がかかる場合があります。必要になってから資金を用意しようとすると、ローン返済や日常的な管理費を圧迫しかねません。
建物の各部分について、修繕の時期と概算費用を整理した長期修繕計画を作成しましょう。計画にもとづいて家賃収入の一部を積み立てれば、まとまった支出にも備えやすくなります。
修繕時期は、売却や建て替えなどの出口戦略とも関係します。近い時期に売却する場合でも、必要な修繕を放置すれば売却価格に影響する可能性があります。保有期間と投資目的をふまえて計画を見直すことが大切です。大規模修繕については、以下の記事も参考にしてください。
賃貸アパート・マンションの大規模修繕!長期計画策定と出口戦略を解説
アパートオーナーのメリット

アパートオーナーにはさまざまな実務がともなうため、業務が多く続けられるか不安に感じることもあるかもしれません。大変な業務であるからこそ、アパートオーナーになることで得られるメリットはたくさんあります。ここからは、主なメリットとして次の6つを紹介します。
● 実物資産になる
● 安定した収入を期待できる
● 節税対策として有効
● レバレッジ効果が高い
● 生命保険代わりになる
● 地域の貢献につながる
それぞれ詳しく把握しておきましょう。
実物資産になる
不動産は実物資産であることが大きな魅力です。現金や預貯金はインフレで価値が下がりますし、株などは発行元の破綻によって価値がゼロになる可能性があります。不動産の場合、基本的に建物の価値は築年数に応じて下がっていく傾向にありますが、土地は建物のように経年で価値が目減りするものではありません。
もちろん、不動産の価格も社会情勢などの影響を受けて変動することがありますが、動きは比較的緩やかです。株やFXなどと比べて短期間に価格が大きく変動しにくい傾向があります。
また、活用方法を選べるのも実物資産の強みといえます。居住用不動産の場合、賃貸に活用するだけでなく自分で住むことも可能です。売却して現金化することもでき、タイミングによっては売却益も期待できます。
安定した収入を期待できる
不動産オーナーを目指すきっかけの1つとしてよく挙げられるのが、安定した収入を期待できることです。賃貸経営が軌道に乗れば、毎月一定額の家賃収入が発生します。先述のとおり賃貸経営の実務はほとんどが賃貸管理会社に委託できるため、副業として取り組む方もたくさんいます。
将来的に家賃収入だけで生活することを目標にして、計画的に物件を買い増している不動産オーナーも少なくありません。
例えば1室の賃料が5万円(管理費などは除く)の場合、1戸保有の区分マンションオーナー様は月5万円の賃料収入を得ます。10戸保有するアパートオーナー様は月50万円、50戸所有するマンションオーナー様は月250万円の賃料収入を得られます。
不動産の規模が大きくなるほど賃料収入額の見込みも多くなりますが、賃料収入の全額がそのまま手元に残るわけではありません。ローン返済や経費などの支出も物件数が増えるほど多くなる傾向にあるため、注意が必要です。
また、物件を保有する経緯や目的などによって、出口戦略や対応業務の優先順位が異なります。投資用物件を選ぶ際は運用に必要な費用や節税を考慮した設備投資計画を盛り込んだ、詳細なシミュレーションを行っておくと安心です。
賃貸経営で得られる収入について、より具体的にイメージしたい場合は、以下の記事も参考にしてください。
不動産投資・賃貸経営の目的は?
節税対策として有効

不動産には相続税・贈与税の節税効果があります。現金や預貯金などはその100%が課税対象になりますが、不動産の場合は評価の基準が異なり、相続税評価額が実勢価格よりも低くなる傾向にあります。収益物件として第三者に貸し出している場合はさらに評価額が抑えられるため、節税対策として特に有効といえるでしょう。
副業で賃貸経営をしている場合は、所得税や住民税も節約できる可能性があります。給与所得や事業所得、不動産所得などは損益通算の対象であり、黒字と赤字を相殺することが可能です。不動産所得で帳簿上の赤字が出た場合、ほかの所得から赤字分を差し引くことで課税所得が下がり、所得税や住民税も少なくなるというわけです。
レバレッジ効果が高い
不動産はレバレッジ効果の高い投資対象といわれています。レバレッジとは「てこの原理」と訳される英語で、投資の世界では「少ない自己資金で大きな額の資産を運用すること」を表します。
不動産を購入する際は融資を利用するのが一般的です。少額の自己資金で数千万円から数億円の不動産を購入できます。自己資金を上回る規模の不動産を運用できるのが、レバレッジの特徴です。ただし、レバレッジはプラスの効果だけでなくマイナスの方向に動く可能性もあるため、運用を軽視してはいけません。
生命保険代わりになる
不動産購入に融資を利用する際、団体信用生命保険(団信)に加入することができます。契約者が死亡もしくは高度障がい者になった場合、ローンの残債は保険から支払われ、遺族には不動産のみが残るという仕組みです。
ローンが完済された不動産は売却して生活資金にしたり、収益物件の場合はそのまま賃貸経営を続けて家賃収入を得たりすることもできます。もしものときに家族が経済的に困らないようにと、生命保険代わりに物件を購入するオーナー様も少なくありません。
地域の貢献につながる
マンションやアパートが増えると、物件の存在が地域の人口増加に寄与し、周辺環境の整備が進む可能性があります。ハイセンスな建物であれば街の景観を保ち、シンボル的存在になるかもしれません。
不動産オーナーになって長期的に賃貸経営を続けることは、地域全体への貢献度が高い行為といえるでしょう。
アパートオーナーのデメリット

アパートオーナーになると、家賃による継続収入を得られるほか、土地・建物を実物資産として保有できます。融資によるレバレッジや、団体信用生命保険を利用できる可能性もあります。
一方、メリットが実現するかどうかは、物件の収益性や融資条件、管理状態によって異なります。節税や生命保険のかわりになるといった効果だけで判断せず、費用やリスクも含めて検討しましょう。
ある程度の自己資金が必要
不動産オーナーになるには、スタート時に多額の資金が必要です。物件購入にローンを利用する場合、金融機関の審査では「十分な金融資産があるかどうか」もチェック項目の1つになります。頭金として借入金額の1~2割程度を用意できないと、物件の購入にローンを組むのは難しいでしょう。
また、賃貸経営中にアクシデントに見舞われないとはかぎりません。手元に経営資金を残しておく必要があるため、頭金以上の自己資金があると安心です。
賃貸経営リスクがある
アパート経営には、金融商品とは異なる賃貸経営特有のリスクがあります。主なものは、空室、家賃滞納、自然災害、建物の老朽化、売却の難しさなどです。
これらのリスクを完全になくすことはできません。しかし、発生する原因や経営への影響を把握し、物件選び、保険、修繕計画、賃貸管理会社の活用などによって損失を抑えることは可能です。
楽観的な収支だけを前提にせず、複数のリスクが同時に発生するケースも試算しましょう。代表的なリスクと対策を以下で解説します。
空室リスク
空室リスクとは、入居者様が決まらず、その部屋から家賃収入を得られないリスクです。一棟アパートでは複数の部屋があるため、ワンルームマンション投資のように1室の空室で収入がすべて途絶えるわけではありませんが、空室が増えたり長期化したりすれば、キャッシュフローは悪化します。
主な原因として、賃貸需要の低い立地、周辺相場より高い家賃、設備の老朽化、募集活動の不足などが挙げられます。競合物件が増えた結果、以前と同じ条件では入居者様が決まらなくなる場合もあります。
対策として、購入前に賃貸需要と競合物件を精査しましょう。経営開始後は、募集力のある賃貸管理会社へ委託し、反響数や内見者の意見を確認します。
広告内容、初期費用などを定期的に見直し、設備の更新や適切なリフォームを検討することも重要です。物件の課題に合った対策を適正な費用で行いましょう。
家賃滞納リスク
家賃滞納リスクとは、入居者様の収入減少などの理由により、家賃の支払いが滞るリスクです。滞納期間が長くなると、単純に家賃収入が減少するだけでなく、居室に居座り続けられることで「機会損失」を被ります。また、督促や滞納家賃の回収・契約解除・明け渡しのための法的手段に関する金銭的・人的コストも膨大になります。
対策の基本は、契約前の入居審査です。勤務先や収入、保証人などを確認し、継続して家賃を支払えるかを判断します。家賃保証会社への加入を契約条件とする方法もあります。
家賃滞納が発生した場合は、初期段階で入居者様へ連絡し、理由と支払い予定を確認しましょう。対応が遅れるほど、未収額が増えて回収が難しくなる可能性があります。
契約解除、明け渡しは法的な手続きになります。経験豊富な賃貸管理会社と連携し、必要に応じて弁護士へ相談できる体制を整えておくと安心です。
天災リスク
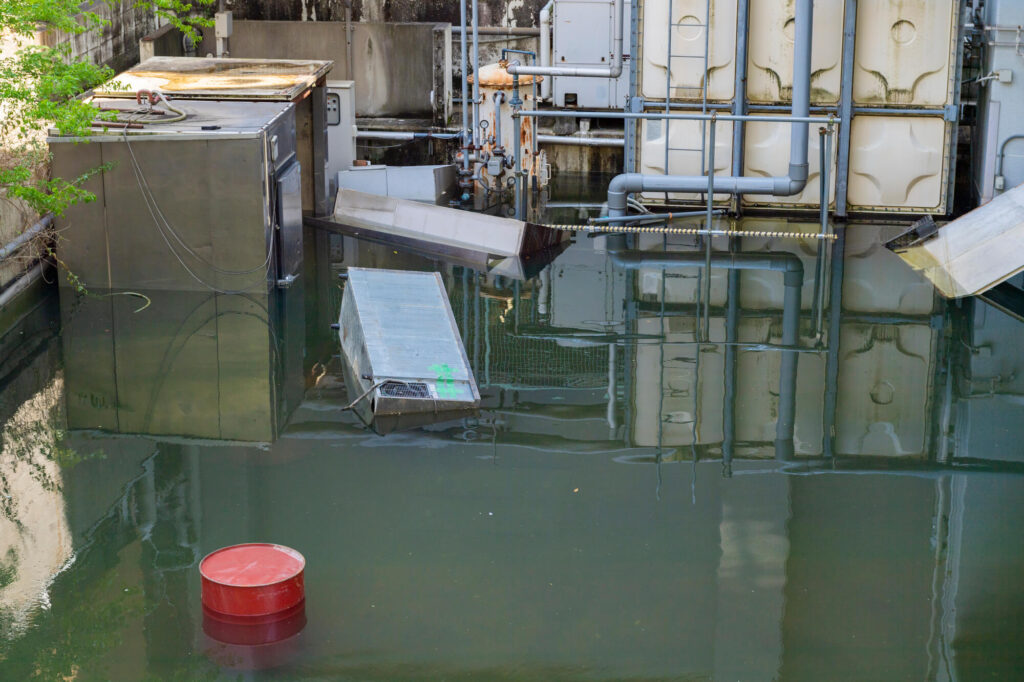
地震、台風、豪雨、洪水、土砂災害などによって、建物や設備が損傷する可能性があります。被害が大きい場合は、修繕期間中に部屋を使用できず、家賃収入が減少することもあるでしょう。
購入前には、建物の耐震性や過去の災害履歴を確認します。国や自治体が公開するハザードマップを使い、洪水、土砂災害、津波などの危険性を調べることも重要です。
火災、落雷、風災、水災などに備えるには、物件に合った火災保険を検討します。地震、噴火、津波を原因とする損害は、一般の火災保険だけでは補償されない場合があるため、地震保険への加入も検討しましょう。
保険には免責金額や支払限度額、対象外となる損害があります。加入しているだけで安心せず、補償範囲と物件の災害リスクが合っているかを定期的に見直してください。
修繕/老朽化リスク
アパートは築年数の経過とともに劣化し、設備の交換や建物の修繕が必要になります。給湯器やエアコンなどの設備が複数の部屋で同時期に寿命を迎え、支出が集中する可能性もあります。
外壁や屋根の劣化を放置すると、雨漏りや構造部分への被害につながり、修繕費がさらに増えるおそれがあります。外観や設備の古さは、内見者の印象や入居者満足度にも影響します。
対策として、日常点検と定期点検を行い、小さな不具合を早期に修繕しましょう。修繕履歴を記録し、設備ごとの交換時期を把握することも大切です。
大規模修繕については長期計画を作成し、家賃収入から費用を積み立てます。購入時には、過去の修繕状況と今後必要な工事を確認し、修繕費を投資総額へ含めて判断してください。
流動性リスク
流動性リスクとは、アパートを希望する時期や価格で売却できず、現金化に時間がかかるリスクです。不動産は株式のように市場ですぐに売却できず、相対取引で契約しなければいけません。
売却には、査定、媒介契約、買主募集、価格交渉、買主の融資審査、契約、決済などの手続きが必要です。立地や入居率、築年数、建物の状態によっては、買主が見つかるまで長期間かかる可能性があります。
対策として、購入時から出口戦略を考えておきましょう。投資家へ収益物件として売却するのか、建て替えや更地売却を検討するのかによって、保有中の管理方針も変わります。
入居率と家賃を維持し、修繕履歴や収支資料を整理しておけば、買主が物件を評価しやすくなります。売却を急ぐと価格交渉で不利になりやすいため、当面の返済に対応できる資金も確保しましょう。
アパートオーナーにかかる費用
アパート経営では、物件購入時の初期費用だけでなく、保有期間中の維持費や税金も発生します。家賃収入から差し引かれる費用を事前に把握し、現実的な資金計画を立てましょう。
初期費用
物件を購入する際は、頭金として投入する自己資金のほか、登記費用、不動産仲介手数料、税金などの諸費用が必要です。物件価格だけを購入予算と考えず、購入後の運転資金も含めて準備しましょう。
自己資金(頭金)
融資を利用してアパートを購入する場合は、物件価格の一部を自己資金から頭金として支払います。一般には、物件価格の10~30%程度が一つの目安とされますが、必要額は金融機関の融資姿勢や物件の担保評価、オーナー様の属性によって異なります。
頭金を多く投入すれば、毎月の返済額を抑えられます。金利上昇や家賃下落が起きた場合にも、返済負担による影響を小さくしやすいでしょう。
ただし、自己資金の大半を頭金へ使うと、購入後の空室や修繕に対応できなくなる可能性があるため注意しましょう。頭金をどの程度にするかは、購入後に残る現預金とのバランスで判断しましょう。少なくとも当面のローン返済と修繕に対応できる資金を確保しておくことが重要です。
諸費用
アパートの購入時には、物件価格とは別に諸費用が発生します。主な項目は、不動産取得税、登録免許税、司法書士報酬、不動産仲介手数料、印紙税などです。
融資を利用する場合は、融資事務手数料、保証料、抵当権設定登記の費用なども加わります。火災保険料や固定資産税などの精算金が必要になる場合もあります。
諸費用の目安は、新築物件で物件価格の3~5%、中古物件で6~10%程度とされます。ただし、仲介の有無、金融機関の融資条件などによって金額は変わります。
購入を申し込む前に、不動産会社や金融機関から諸費用の明細を取得しましょう。購入直後に必要なリフォームや設備交換がある場合は、その費用も初期投資へ含めて収益性を判断してください。
維持費用
アパートを保有している間は、管理委託手数料、ローン利息、修繕費、保険料などの維持費用が継続的に発生します。
満室時の家賃収入だけで収支を判断すると、実際のキャッシュフローとの間に差が生まれます。毎月発生する費用と、数年ごとに発生する費用を分けて見積もりましょう。
管理委託手数料
賃貸管理会社へ入居者管理や建物管理を委託する場合は、管理委託手数料を支払います。一般管理における手数料は、家賃の5%前後が一つの目安です。
ただし、手数料率だけで委託先を選ぶのは避けましょう。同じ5%でも、入居者募集、家賃回収、滞納対応、定期巡回など、含まれる業務は会社によって異なります。退去時の立ち会い、法定点検、修繕手配などが別料金になる場合もあります。管理委託契約を結ぶ前に、基本料金へ含まれる業務と追加費用の境界を確認してください。
自主管理を選べば手数料を抑えられますが、入居者対応や家賃回収などをオーナー様が担当します。削減できる費用と増える負担を比較し、自分の経験や使える時間に合った管理方法を選びましょう。
ローン利息
金融機関から融資を受けた場合は、借入元金の返済に加えて利息を支払います。金利、借入額、融資期間、返済方法によって、毎月の返済額と総支払額は変わります。
変動金利は、借入時の金利が固定金利より低い場合があります。ただし、市場金利が上昇すると、返済負担が増える可能性があります。固定金利は返済計画を立てやすい一方、当初の金利が高い場合もあるでしょう。
複数の金融機関を比較するときは、提示金利だけでなく、融資期間や手数料、繰上返済条件も確認します。金利が低くても融資期間が短ければ、毎月の返済額が大きくなる可能性があります。
修繕費
アパートでは、建物や設備の劣化にともない、継続的に修繕費が発生します。給湯器、エアコン、インターホンなどの設備交換に加え、外壁塗装、屋根・屋上防水、給排水設備の改修なども必要です。
設備の故障時期を正確に予測するのは難しく、複数の部屋で交換が重なる場合もあります。家賃収入から一定額を修繕用資金として確保しておきましょう。
中古アパートを購入する場合は、築年数だけでなく、過去の修繕履歴を確認します。長期間修繕されていない物件では、購入後すぐにまとまった工事が必要になる可能性があります。
火災保険料
アパート経営では、火災、落雷、破裂・爆発などによる損害に備え、火災保険へ加入するのが一般的です。契約内容によっては、風災、水災、盗難、外部からの物体の衝突なども補償対象にできます。
地震、噴火、津波を原因とする火災や損壊は、通常の火災保険だけでは補償されない場合があります。これらに備えるには、火災保険と合わせて地震保険への加入を検討します。
補償範囲を広くすると保険料も上がります。ハザードマップ、建物の構造、築年数などを確認し、物件のリスクに合った補償を選びましょう。
保険金額、免責金額、施設賠償責任などの特約も確認してください。更新時には、建築費や修繕費の変化をふまえて補償内容を見直すことが大切です。
税金
アパートオーナーには、物件保有時に税金が課されます。税金の種類によって、課税される時期や計算方法は異なります。
固定資産税・都市計画税
固定資産税は、毎年1月1日時点で土地や家屋などの固定資産を所有している人に課される税金です。アパートを保有しているかぎり、原則として毎年負担します。
都市計画税は、原則として市街化区域内にある土地・家屋の所有者へ課されます。固定資産税と合わせて納付するのが一般的です。
税額は物件の購入価格ではなく、固定資産税評価額を基礎として計算されます。住宅用地には課税標準の特例が適用される場合がありますが、土地や建物の条件によって税負担は異なります。
中古アパートを購入する場合は、売主が受け取った納税通知書や固定資産評価証明書などで金額を確認しましょう。売買時には、引き渡し日を基準として固定資産税などを売主と買主の間で清算することもあります。
所得税・住民税
個人のアパートオーナーが賃貸経営から得た所得は、原則として不動産所得に区分されます。不動産所得は、家賃などの総収入金額から必要経費を差し引いて計算します。
必要経費として計上できる主な項目は、固定資産税、損害保険料、管理委託手数料、修繕費、借入金利子、減価償却費などです。国税庁も、不動産収入に直接必要な固定資産税、損害保険料、減価償却費、修繕費などを例示しています。
不動産所得は、給与所得などと合算し、所得税額を計算します。住民税も前年の所得を基礎として課されます。
減価償却費を計上すると、現金支出をともなわずに所得を圧縮できる場合があります。ただし、経費にできる範囲や赤字の損益通算には条件があります。
アパートオーナーになるための勉強方法
アパート経営を安定させるには、物件購入前から知識を蓄える姿勢が欠かせません。書籍、セミナー、先輩オーナー様との交流など、複数の方法を組み合わせて学びましょう。
書籍を読む
アパート経営に関する書籍では、物件選び、収支計算、融資、税務、管理、売却などを体系的に学べます。インターネット上の断片的な情報だけでは把握しにくい、賃貸経営の全体像を理解するのに適しています。
一冊だけでは、著者の経験や投資方針に内容が偏る可能性があります。新築と中古、都市部と地方、長期保有と短期売却など、異なる立場の書籍を読み比べましょう。
出版時期の確認も重要です。税制や融資状況、不動産に関する法令は変化するため、古い書籍の情報をそのまま現在の投資判断に使うのは避ける必要があります。
各種セミナーに参加する
不動産会社、金融機関、税理士などが開催するセミナーでは、市場動向、融資、税務、物件管理などの情報を学べます。質疑応答の時間があれば、自分の資金状況や投資目的に近い疑問を質問できます。
初心者向けの基礎講座だけでなく、中古物件の選び方、修繕、相続など、テーマを絞ったセミナーもあります。自分が不足している知識に合わせて選びましょう。
ただし、セミナーの目的が物件やサービスの販売である場合もあります。収益が順調に推移した事例だけでなく、想定どおりの収益を得られなかった事例やリスク、必要な費用についても確認してください。
大家の会に参加する
大家の会は、すでにアパートやマンションを経営しているオーナー様が集まり、情報交換を行う場です。入居者対応、賃貸管理会社の選定、修繕、融資など、実際の経営で経験した課題を聞けます。
同じ地域のオーナー様と交流できれば、家賃相場、募集状況、施工会社など、地域に密着した情報を得られる可能性があります。購入後に問題が発生したとき、相談できる人脈をつくれる点もメリットです。
ただし、ほかのオーナー様が成功した方法が、自分の物件にも適しているとはかぎりません。購入時期、融資条件、立地、自己資金などが異なれば、同じ方法でも結果は変わります。
特定の商品や投資方法を強く勧める会もあるため、運営目的や参加者の立場を確認しましょう。経験談は参考情報として受け取り、最終的な判断は客観的な資料に基づいて行う必要があります。
不動産会社へ相談する
地域の賃貸需要や物件相場に詳しい不動産会社へ相談すると、希望条件に合った物件情報や収支の目安を得られます。賃貸管理会社であれば、入居者様の反応や退去理由など、募集現場の情報を把握している場合もあります。
相談時には、投資目的、自己資金、希望地域、目標収入を伝えましょう。条件が曖昧なままでは、提案される物件が経営方針に合っているかを判断しにくくなります。物件販売だけでなく、入居者募集、建物管理、修繕、売却まで相談できる会社であれば、購入後の経営も見据えた提案を受けやすいでしょう。
ただし、不動産会社によって得意な地域や物件、収益分野は異なります。複数社へ相談し、想定家賃、修繕費、リスクの説明を比較してください。メリットだけでなく、購入を見送るべき理由も説明できる会社かを確認することが重要です。
アパートオーナーとして成功するための重要ポイント
アパートオーナーとして成功するには、物件を取得するだけでなく、長期的に収益と資産価値を維持する必要があります。知識、資金、情報、管理体制の4つを意識して経営しましょう。
不動産投資に関する知識を習得する

長期的に安定した賃貸経営を続けるには、不動産投資に関する知識の習得が必要不可欠です。収益性のある物件かどうかを見極めるために必要な不動産の知識や、契約時などのトラブルを防ぐための法律の知識、金融や経営の知識など、学んでおいたほうがよいことは多岐にわたります。
不動産オーナーになるのに資格は不要ですが、学びを兼ねて関連資格の取得を目指してみるのもよいかもしれません。おすすめの資格には、「宅地建物取引士」「賃貸不動産経営管理士」「ファイナンシャルプランナー」などが挙げられます。
しかし、幅広く深い専門性を必要とする知識の習得には時間がかかります。信頼できるパートナーと一緒に学ぶことも選択肢に加えると、スピーディーに知識の習得ができるでしょう。
資金計画には余裕を持たせておく
アパートを購入する際は、頭金と諸費用に加え、購入後の運転資金も確保しましょう。自己資金をすべて購入費へ投入すると、空室や設備故障が発生した際に対応できなくなる可能性があります。
収支計画では、満室状態が続く前提を避け、一定の空室率を設定します。家賃下落、金利上昇、修繕費の増加など、複数の条件を変えたシミュレーションも必要です。
給湯器やエアコンなどは、同じ時期に設置されていると交換時期も重なる場合があります。日常的な修繕用資金と、外壁や屋根などの大規模修繕用資金を分けて積み立てると管理しやすくなります。
資金に余裕があれば、空室対策や設備更新が必要な時期に、適切な投資を行えます。ぎりぎりの資金繰りでは必要な修繕を先送りし、結果的に空室や修繕費を増やしかねません。
物件と地域の情報を収集する
保有物件の入居率、家賃、問い合わせ内容、修繕状況を定期的に確認しましょう。賃貸管理会社へ委託している場合も、月次報告を受け取るだけでなく、前年や計画との差を分析する必要があります。
周辺の類似物件について、募集家賃、設備、初期費用、空室期間などを調べます。競合物件と比べた強みと弱みが分かれば、家賃設定や設備投資を適切に判断できます。
人口や世帯構成、大学・企業の移転、再開発、交通網の変更なども賃貸需要に影響します。購入時に需要が強かった地域でも、環境の変化によって入居者様のニーズが変わる可能性があります。
情報収集の結果、需要の低下が見込まれる場合は、間取りや設備の変更、入居者層の見直し、売却などを早めに検討できます。賃貸管理会社の現場情報と公的な統計を組み合わせ、中長期の経営判断に活用しましょう。
リスク対策を万全にしておく
不動産投資はメリットばかりではなく、リスクもあります。空室や家賃滞納による減収、建物の老朽化による修繕費の増加、金利上昇で返済計画が狂うなど、さまざまなリスクが起こり得ます。実物資産である以上、自然災害による損失の可能性もゼロではありません。
ダメージを最小限に抑えるために、あらゆるリスクを想定して適切な対策を講じることが重要です。イメージしやすい具体的な例としては、空室リスクや家賃滞納リスクに備えて賃貸管理会社に業務委託する、自然災害に備えて火災保険・地震保険に加入するなどが挙げられます。いい面ばかりを見るのではなく、リスクを把握し、適切なタイミングとコストでリスクに備えることが重要といえるでしょう。
信頼できる賃貸管理会社を選ぶ
アパートオーナーになりたてのときはわからないことが多く、判断や選択に迷いがちです。まずは困ったときに相談できる専門家を探してみましょう。すでに成功しているアパートオーナーに師事する方もいますが、有益なアドバイスをもらっても実務は自分で行わなくてはなりません。そのため、オーナー業務を委託する賃貸管理会社をパートナーに選ぶのがおすすめです。
選ぶ際は先述のオーナー業務すべてに対応可能かどうかを確認してください。賃貸管理会社によって、対応範囲や業務内容が異なることがあります。また、入居者募集などの仲介やクレーム対応などの賃貸管理の実績も慎重に確認しましょう。仲介・管理の実績はもちろん、物件選びから出口戦略までトータルサポートが可能な賃貸管理会社をパートナーに選ぶことをおすすめします。
まとめ 【リロの不動産】に相談してアパートオーナーになる準備を始めよう

アパートオーナーになるために特別な資格は必要ありません。会社員が本業を続けながら経営することも可能です。ただし、物件取得には自己資金と融資の準備が必要であり、経営開始後も入居者管理や建物管理を継続しなければなりません。
安定した経営を目指すには、投資目的を明確にし、賃貸需要や物件の状態を調査することが重要です。空室、家賃滞納、自然災害、修繕、売却の長期化などを想定し、余裕のある資金計画を立てましょう。
管理業務の多くは賃貸管理会社へ委託できます。募集力や対応力、建物管理、修繕提案などを比較し、中長期的に経営を支援できる会社を選ぶことが大切です。
【リロの不動産】では、物件の購入や入居者募集、賃貸管理、工事・修繕、売却まで、アパート経営の各段階をサポートしています。アパートオーナーになる方法や所有物件の管理についてお悩みの方は、ぜひ一度ご相談ください。
おすすめのサービス
おすすめのお役立ち情報

この記事を書いた人
秋山領祐(編集長)
秋山領祐(編集長)
【生年月日】昭和55年10月28日。
【出身地】長野県上田市。
【趣味】子供を見守ること。料理。キャンプ。神社仏閣。
【担当・経験】
デジタルマーケティングとリブランディングを担当。
分譲地開発のPMや家業の土地活用などの経験を持つ。
リノベした自宅の縁の下に子ども達の夢が描かれている。
関連記事
-
 コラム
賃貸経営情報家賃収入は副業になる?副業禁止でも認められる条件・事業的規模・確定申告を解説2026.10.26相続や転勤などをきっかけに、突然家賃収入を得ることになるケースは珍しくありません…
-
コラム
賃貸経営情報アパートオーナーになる方法!仕事内容や収入、メリット・デメリット、重要ポイントを解説2026.10.13毎月の家賃収入を得られるアパートオーナーに、魅力を感じる方は多いでしょう。会社員…
-
 コラム
賃貸経営情報不動産管理会社のM&Aとは? 事業承継・グループインの成功ポイントを事例で解説2026.06.19不動産管理業界において、後継者不足や採用難、DX(デジタル・トランスフォーメーシ…
-
 コラム
賃貸経営情報不動産の事業承継・M&Aとは?売却後に社長も社員も成長するM&A戦略を解説2026.06.19不動産会社の事業承継は、単に株式や事業を売却するだけの手続きではありません。長年…

