


不動産経営で失敗を防ぐ重点ポイント!物件選びとリスク対策を管理会社が事例で解説
2026.10.12
現在所有している不動産や、購入した不動産を活用して不動産経営を始めたいと考えている方の中で、安定した家賃収入を得て老後を過ごしたいなど、将来に期待を膨らませている方は少なくないでしょう。実際に不動産経営を行うにあたって、収入面の魅力はもちろんですが、リスクや注意点、節税のポイントなどを事前に知っておくことは大切です。
本記事では、不動産経営で利益が出る仕組み、経営方法の種類とメリット・リスク、不動産経営の流れについて解説します。不動産経営の全体像や魅力、成功させるために必要なポイントについて理解できるでしょう。
これから不動産経営を始めるオーナー様や、不動産経営に興味があるものの始め方が分からない方は、ぜひ参考にしてください。
▼この記事の内容
●不動産経営とは不動産賃貸業の経営者になることを意味する。不動産経営・不動産投資に資格は必要ない。銀行融資の審査が事実上の参入障壁となる。
●不動産経営のメリットは、①安定した家賃収入を得られる、②レバレッジを活用できる、③インフレ対策になる、④所得税・相続税対策になる、⑤生命保険代わりになる、がある。
●主な不動産経営の種類としては、区分マンション経営、一棟アパート経営、一棟マンション経営、戸建て賃貸経営がある。
●不動産経営の流れは、①市場調査の実施、②資金計画の策定、③金融機関に融資の相談、④建築計画の決定、⑤施工会社の選定と工事請負契約、⑥入居者募集の開始、⑦建設工事、⑧引き渡しと残代金の決済、⑨入居者様と賃貸借契約、と進む。
●不動産経営には、空室リスク、家賃滞納リスク、老朽化にともなう設備・工事・修繕リスク、家賃下落リスク、天災リスク、金利上昇リスク、流動性リスクがある。
●表面利回り、実質利回りなどの利回りがあるが、利回りだけで不動産経営は判断してはいけない。
不動産経営とは?
不動産経営とは、所有する土地や建物を活用し、家賃収入や売却益を得る事業です。アパートやマンションの賃貸経営のほか、駐車場経営、店舗やオフィスなど事業用物件の賃貸といった活用方法があります。
これから不動産経営を始めるオーナー様に向けて、不動産賃貸業の概要、資格の必要性、参入にあたってのハードルについて解説します。
不動産経営全般については、以下の関連記事が参考になります。ご一読をおすすめします。
【アパート経営・賃貸経営入門】メリット・リスク・成功の秘訣をわかりやすく解説!
投資用マンションの基本! 保有戸数別の収益と不動産投資の成功ポイント
不動産賃貸業の経営者になること
マンションなどの集合住宅を所有している場合、第三者に貸し出すことで家賃収入を得られます。不動産賃貸業を始める段階で、オーナー様は単なる物件の所有者ではなく、入居者管理や建物管理まで担う経営者の立場に変わります。
不動産賃貸業の経営者は、以下の役割を担います。
・入居者様の募集
・入居希望者と賃貸借契約を締結
・家賃の入金管理や滞納への対応
・建物や設備の修繕、メンテナンス
・入居者様からの問い合わせやクレーム対応
不動産賃貸業の運営業務は多岐にわたるため、業務負担を減らすために不動産仲介会社や賃貸管理会社へ委託するオーナー様も多くいます。
不動産経営・不動産投資に資格は必要ない
不動産経営を始めるにあたって、宅地建物取引士(宅建士)のような必要な資格はありません。しかし、最初から「儲かる」か「儲からない」かが決まっているわけではありません。 賃貸経営の収支管理やリスク対策を適切に行うためには、税務、法律、建築に関する知識が不可欠です。
書籍や公的機関の資料を読んで独学したり、関連資格を取得したり、税理士や弁護士などの専門家へ相談したり、必要な知識を積極的に補うことが大切です。前述した宅地建物取引士、賃貸不動産経営管理士、不動産実務検定など、不動産経営に役立つ資格を取得することで必要な知識が身に付く側面もあります。
銀行融資の審査が事実上の参入障壁
賃貸物件の購入や建築には多額の資金が必要になるため、金融機関の融資を利用するケースが一般的です。不動産経営を始めるのに特別な資格は不要ですが、融資の「審査に通過できるか」が不動産経営における事実上の参入障壁となります。
銀行の融資では、本人の属性(年収や勤続年数など)、自己資金や債務などの資産状況、賃貸経営の実績などを審査します。融資を申し込む前に、既存の借入残高や返済状況を確認し、可能なかぎり返済することが審査にとって重要なポイントです。
さらに、審査で提出する不動産経営の事業計画では妥当性が問われるため、実現可能性のある計画でないと審査に落ちることもあります。物件の収益性や担保評価なども審査結果に影響するため、必要に応じて金融機関や専門家へ相談しながら融資の計画を立てるとよいでしょう。
不動産経営の収益が生まれる仕組み
不動産経営で収益が生まれる仕組みは、「インカムゲイン」と「キャピタルゲイン」の2つに大別されます。収益を得る方法とタイミングが異なるため、不動産経営を始める前に両者の特徴を把握しましょう。
インカムゲイン(家賃収入)
インカムゲインとは、投資用資産を保有することで、長期的かつ安定的に得られる収益のことです。
不動産経営におけるインカムゲインとは、土地活用による不動産賃貸業や不動産投資で得られる家賃収入を指します。入居者様は賃貸借契約にもとづき、原則として毎月一定額の家賃を支払うため、家賃収入は不動産経営における貴重な収益の柱になるのです。
しかし、物件はいつでも満室になるわけではなく、空室が出るとその分だけ家賃収入が減ってしまいます。安定したインカムゲインを得るには、空室率を低く抑え、高い入居率を維持することで長期にわたって継続的なキャッシュフローを確保しやすくなります。
家賃収入アップについては、以下の改善事例が役立ちます。あわせてご参照ください。
サブリースから集金管理へ変更で収入が月額で約50000円増加!
不人気エリアでもサブリースで安定収入!退去、空室の心配から解放!
年300万円の収入増加!老朽化したアパートの建て替えをフルサポート!
キャピタルゲイン(売却益)
キャピタルゲインとは、不動産や株式などの資産を売却した際に、取得価格を上回る金額で売却できた差益によって得られる収益のことです。キャピタルゲインは「買ったときより高く売る」ことが前提で、取得価格より安い額で売却した場合にはキャピタルロスが生じます。
不動産経営に置き換えると、保有する土地や建物が購入時より高く売れたときの売却益をキャピタルゲインといいます。
ただし、不動産の売却価格は、立地条件や市場動向によって変動します。購入時から将来誰に売却できるか、どの程度の価格が見込めるか、保有期間中の家賃収入を含めて採算が取れるかという出口戦略を検討することも必要です。
収益物件の売却事例については、以下が参考になります。ぜひご参照ください。
不動産経営のメリット
不動産経営には、株式や投資信託といった他の資産運用手法とは異なり、独自のメリットが存在します。不動産は生活の基盤であり、景気の影響を受けにくい資産として有利な点があるためです。
不動産経営を始めるにあたって、独自のメリットを把握しておきましょう。
安定した家賃収入を得られる
前述のとおり、不動産経営の最大の魅力は、入居者様がいるかぎり毎月安定した家賃収入を得られることです。株式や為替のように日々価格が変動する資産と異なり、景気の影響を受けにくく、継続的なキャッシュフローを構築することが可能です。
ファミリー層に適したアパート・マンションは、子どもの学校の関係で長く住み続ける傾向にあります。単身者向けの物件は、優良な立地に建てられていれば賃貸需要が途切れないため、空室期間を短縮できます。
安定した家賃収入を得るためには、立地条件や土地の広さ、入居者様のターゲットなどを考慮し、需要に合わせた物件にすることが大切です。
レバレッジを活用できる
不動産投資では、金融機関から資金を借入することで、自己資金以上の規模の物件に投資できるレバレッジ効果が得られます。「レバレッジ効果=てこの原理」であり、借入金によって少ない自己資金でも高額な資産に投資でき、大きな収益を得ることを指します。
借入をせずに自己資金の2,000万円で利回り6%の物件に投資した場合、年間の家賃収入は「2,000万円×6%=120万円」です。(※経費や税金など考慮しない場合)
5,000万円を借入し、7,000万円で利回り6%の物件に投資した場合、年間の家賃収入は「7,000万円×6%=420万円」となります。ただし、借入のローン返済が必要なため、キャッシュフロー(手残り)はその額より低くなります。
自己資金の範囲内で不動産投資をするよりも、レバレッジを効かせることで投資効率を高めつつ、資産形成のスピードを加速させることにつながります。
不動産投資のレバレッジについては、以下の記事で解説しています。あわせてご参照をおすすめします。
不動産投資のレバレッジ効果を事例で解説!自己資本利回りの仕組みとリスク・注意点
インフレ対策になる
不動産は現物資産であるため、インフレ対策に有効な資産の一つとされています。
インフレによって物価が上昇する局面では、物件価格や家賃水準も連動して上昇しやすい特性があります。不動産は産業や生活に欠かせないものであり、資産価値が維持されやすく、家賃や物件価格の上昇が期待できる場合があります。
つまり、現金や預貯金の実質的価値が目減りするなかでも、不動産経営を行うことで資産価値の目減りを抑える効果が期待できます。
また、インフレ時には金融機関からの借入がさらに有利になります。インフレが進むと貨幣価値が下がり、借入時に固定した返済額の実質的な負担が軽くなります。一方で家賃や物件価格は物価上昇にともない上がりやすいため、借り手である投資家が有利になるのです。これを「債務者利得」と呼びます。
所得税・相続税対策になる
不動産経営では減価償却費を経費として計上できるため、所得税・住民税の負担を軽減する効果が期待できます。
減価償却とは、建物の取得にかかった費用を、法定耐用年数に応じて分割し、その年に経費として計上できることです。なお、減価償却の対象は建物や建物附属などで、年数によって価値が低下しない土地は対象外です。
減価償却費は「減価償却費 = 取得価額 × 定額法の償却率」で求められます。例えば、取得価格が1億7,000万円の新築RC造一棟マンションを購入した場合、減価償却費は以下のとおりです。
建物減価償却費:1億7,000万円×0.022(耐用年数47年の定額法の償却率)=374万円/年
また、不動産の相続時には、不動産の相続税評価額は実勢価格より低く算出される傾向にあります。不動産を第三者に貸し出すと相続税評価額がさらに下がるため、家賃収入を得ながら相続税対策ができる方法として有効です。
不動産を活用した相続対策については、以下の記事が参考になります。あわせてご参照ください。
不動産投資が相続税対策に選ばれている理由は?5つの節税対策も紹介
不動産購入が相続税対策になる理由!物件種類別の節税対策と注意点を解説
生命保険代わりになる
不動産投資で融資を利用する際には、団体信用生命保険への加入が求められることが一般的です。通称「団信」と呼ばれており、契約者に万が一のことがあった場合に、ローンの残債が保険金で完済される仕組みになっています。
遺族には返済の必要がない収益物件が残されるため、賃貸経営を継続することで遺族は家賃収入を生活費に充てることも可能です。団信の加入により、実質的に生命保険と同様の保障機能を果たすことになります。
ただし、金融機関や保険商品によって具体的な保障内容が異なるため、カバーしたい保障内容が含まれているか事前に確認するとよいでしょう。
不動産経営の種類
不動産経営の種類は、主に「区分マンション経営」「一棟アパート経営」「一棟マンション経営」「戸建て経営」の4つに分けられます。不動産の規模によって特徴や経営の向き不向きが異なります。以下でそれぞれの特徴やメリット・リスクについて見ていきましょう。
区分マンション経営

区分マンション経営とは、マンションの1室を部屋単位で所有し、賃貸物件として貸し出すことで家賃収入を得る方法です。複数ある不動産経営の中で、区分マンション経営から始める方が多い傾向にあります。
特徴
区分マンション経営は、部屋単位ということもあり物件数が多く、サラリーマンや公務員、投資初心者でも始めやすい不動産投資として知られています。マンション全体ではなく1部屋のみを所有するため、専有部分の管理に集中できる点が特徴です。
1室だけを保有するのではなく複数の部屋を保有して運用することで、将来の年金収入の1つとする方がいるほか、保有する区分マンションの売却資金を利用して一棟物件の購入にステップアップする方も多くいます。
本業が忙しくてまとまった時間の確保が難しい方や、長期にわたって資産形成を行っていきたい方に向いている不動産経営といえるでしょう。
メリット・デメリット
区分マンション経営のメリットは、比較的好立地で空室率の低い物件を購入して運用できる点や、建物全体の管理をする必要がないため管理の手間が省けるという点です。少ない初期投資で始められる点は、大きなメリットといえるでしょう。
購入する物件が新築や築年数が浅いマンションであれば融資が受けやすく、融資を受けずに購入する場合と比べて自己資金を抑えることができます。中古マンションであれば、賃料相場を把握した上で新築より安く購入できます。
相続で収益物件を受け継いだ場合は取得費がかかりません。すでに入居中の状態で相続を受ければ相続税の評価額を下げることにもつながるため、相続税対策としても活用できるでしょう。
区分マンション経営は1室から経験を積み、徐々に戸数を増やしていく傾向にあり、戸数が多くなるほど維持管理が大変になっていきます。購入しやすいというメリットがある反面、物件選びを慎重に行わなければ、空室や売却時の出口戦略に苦戦する原因となるでしょう。
一棟アパート・マンション経営に比べると、区分所有のほうが購入費用が安くなりますが、毎月の収益も少なくなる傾向にあります。ただし新築の区分マンションはそれなりの費用がかかり、場所や物件の条件により中古で小規模の一棟アパートと同等の費用がかかるケースも少なくありません。
そのうえ一棟保有ではないため設備投資や維持管理の柔軟性が損なわれ、オーナー様ができる対策も限定的といえるでしょう。
大都市や地方の中心部などで需要の高い駅周辺の立地であれば、空室発生時に想定賃料の範囲内で新たな入居者様を探しやすくなりますが、都心から離れた郊外の立地だと、都心より賃料が下がり空室率も高くなる可能性があります。区分マンションを保有するなら、都心部や大都市圏の賃貸需要が高い地域で探すのが一般的です。
長期保有をするのか、売却を前提として運用するのかなど、オーナー様が見据える不動産経営の目的によって適した物件は異なるため、目的を明確にして運営するようにしましょう。
区分マンション経営については、以下の事例が参考になります。あわせてご参照ください。
一棟アパート経営

一棟アパート経営とは、アパート全体(一棟)を所有し、保有戸数全体の家賃収入で収益を得る不動産経営方法です。一般的にアパートの戸数は一棟あたり6戸~12戸程度であることが多いのですが、地域や物件によって戸数が異なります。
特徴
一棟アパートは木造や鉄骨造の低層物件が一般的です。地域や戸数のほか管理状態や入居状況によりますが中古で小ぶりの物件であれば、一棟でも区分マンションと同じくらいの1,000万円台~3,000万円台程度の金額帯で購入することもできます。一般的に出回る価格帯は1億円前後になります。
建物の構造上、耐用年数はマンションより短いものの、一度に計上できる減価償却費が多いという特徴があります。貸し出す戸数が複数あるため、入居者様からの家賃収入を空室発生時の各種経費の支払いに充てられるなど対応しやすい点も特徴の1つです。
節税対策・相続税対策を行う年収1,000万円以上の方や、不労所得で生活基盤を構築したい方、自己資金に余裕がある方に向いています。
メリット・デメリット
一棟アパートは区分マンション経営に比べて戸数が多いため、毎月の家賃収入が多くなり、空室時のリスク分散にもなるでしょう。一棟で所有するため入居条件を自由に設定しやすく、マンションと異なり管理組合の影響を受けない点もオーナー様にとって大きなメリットといえます。
新築・中古問わず節税効果が得やすいうえ、一棟マンションと比較すると修繕費用が安く、木造の場合は建築費用が安いのも嬉しいポイントです。
マンションと比べて耐用年数が短く、一般的には区分マンションよりも建設費や取得費用が高い点はリスクといえるでしょう。また、管理戸数や管理棟数が多いほど維持管理に充てる時間やコストがかかりやすくなります。
アパートの場合も新築物件は価格が高く、築年数が古い物件は修繕費などの運営コストがかかる点は注意が必要です。
一棟アパート経営のポイントは、人口増加地域や、近くに大学や会社があるなど、入居者様の賃貸ニーズが見込める流動性の高い地域を見極めることです。すでに土地を保有しているなら、建築費用のみでアパートを建築して不動産経営を始められます。
余裕を持った長期的な資金計画を立てることはもちろん、購入・売却や建築、管理対応など、包括的な賃貸経営サポートをしてくれるパートナーを選ぶことも重要です。
一棟アパート経営については、以下の関連記事・改善事例がおすすめです。ぜひご参照ください。
アパート経営の年収と暮らしとは?アパート経営の収入を上げる方法
失敗しない中古アパート経営とは? メリット・リスク・対策方法を解説
一棟マンション経営

一棟マンション経営とは、マンション全体(一棟)を所有し、戸数全体の家賃収入で収益を上げる方法です。一棟アパートよりもさらに規模が大きく、難易度も高い傾向にあります。
特徴
一棟マンションはRCやSRC造で建築されていることが多く、アパートよりも耐用年数が長い点が特徴です。
一棟マンション経営は、2棟目の検討や複数戸の区分マンション経営からステップアップする方や土地活用を検討する方が多く、相続税対策としての利用が多い点も特徴といえます。すでに土地を所有している方や、老後の収入源を形成しておきたい方、節税したい方に向いている経営方法といえるでしょう。
メリット・デメリット
一棟マンション経営のメリットは、なんといっても資産価値が高いことです。一棟アパートよりも戸数が多ければ、その分毎月入る家賃収入は多くなります。新築時の節税効果が高い点や、融資のおりやすさ、一棟アパートと比べて耐用年数が長い点もメリットといえるでしょう。
相続税対策として一棟マンションを取得する場合、課税評価額を大きく圧縮できるため、現金のまま相続するのと比べて税金を大きく抑えられる効果も期待できます。
一棟マンションは流動性が低いことから、売却がスムーズに行えない点がリスクになります。想定外のことが起こった際のリスクが大きいうえ、戸数が多いほど維持管理の手間が増え、築年数が古い物件では修繕費などの運営コストがかかります。
一棟アパートと同様に新築物件は高額になります。中古物件を購入する際は、築年数が古いと修繕費などの運用コストが別途発生するため、あらかじめ修繕費を考慮した収益シミュレーションをしたうえで、検討することが大切です。一棟アパートと比較すると設備の維持費用が高い点にも注意してください。
一棟マンション経営を考えるなら、物件選びは慎重に行いましょう。都市部の物件を購入または建設して不動産経営を行えば空室リスクは下げられますが、地方よりも物件価格が高いため、高額な初期費用を要します。相続対策として新築を検討する場合は、士業や開業医などの事業を営む仕事場と賃貸経営を考えた運用なども一考の余地があります。
収益性を考慮することはもちろんですが、最初は土地勘のある地域で考えるといいでしょう。立地や競合となり得るマンションの見極めや、計画的なメンテナンスを行うことが、一棟マンション経営をうまく進めるポイントです。
一棟マンション経営については、以下の関連記事・改善事例で解説しています。ぜひご参照ください。
投資用マンションの基本! 保有戸数別の収益と不動産投資の成功ポイント
マンション経営に必要な初期費用の目安|事例で知る費用経費や注意点
【マンション経営入門】失敗から学ぶマンション経営成功のポイント
戸建て賃貸経営

戸建て賃貸経営は戸建て住宅を所有し、自分で住むのではなくアパートやマンションの賃貸と同様に貸し出して家賃収入で収益を上げる方法です。
特徴
戸建て住宅の構造は木造が一般的で、アパートやマンションの一人暮らし用の延床面積よりも広い建物が多いため、ファミリー層が入居者様となるケースが多い傾向にあります。複数の部屋数が確保できることから、シェアハウスとして経営することも少なくありません。
オーナー様が個人で運営することもあります。時間に余裕がある方やリスクを極力減らして不動産経営に取り組みたい方、賃貸需要の多い地域で戸建て住宅を相続した方などに向いています。
メリット・デメリット
戸建て賃貸の場合ファミリー層の入居が多いという点から、一度の入居期間が長くなる傾向にあります。入退去が頻繁にないと原状回復や募集する際の広告費用などが削減されるため、オーナー様の負担が軽減される嬉しいポイントになります。
また駅からの距離に影響を受けにくく、アパートやマンションの賃貸需要とは差別化された賃貸需要を取り込めます。物件自体も少ないため、地域によっては強気の賃料設定が見込めることも大きなメリットといえるでしょう。
戸建て賃貸経営は利回りが高くなりやすいという特徴もあるほか、相続税対策にもなりますし、戸建て経営以外の土地活用方法の選択肢も考えられる点がメリットです。相続で取得する場合は物件の取得費用がかからないため、初期費用を大幅に抑えられます。
上記のようなメリットがある一方、戸建て賃貸はマンションなどに比べて世帯数が限られているため、1世帯の退去で収入がゼロになってしまう可能性があります。区分マンションと比べ、建物や設備の維持管理費用がかかる点も懸念材料の1つです。戸建ての家賃は延床面積が広く高額になりやすいため、空室対策や管理ノウハウが必要になります。
近隣地域の同条件での平均家賃と住宅購入時の毎月の支払いを比較した場合、家賃が高すぎると入居者様にとっては住宅購入を選択したほうがいいこともあります。戸建て賃貸需要を保つ対策として、学区による物件の優位性や、会社からの家賃補助がある法人企業のネットワークを保有しているパートナーに頼めると安心できるでしょう。
補足となりますが、入居者様がいる状態で相続すると、入居者様の属性などは関係なく賃貸借契約は継続されることになります。オーナー様が自分で住む場合や、ほかの土地活用を行いたいといった理由で退去を促す場合には、一定の期間や費用が発生する点も覚えておきましょう。
戸建て賃貸経営では、一定の賃貸需要を見込める地域での賃料設定がポイントとなります。1世帯の賃貸として貸し出す場合や、シェアハウス形式にするなど運営方法は多彩ですが、管理・運営ノウハウがないとトラブルが発生しやすくなってしまうため注意が必要です。
リフォームやリノベーションも、入居者様の需要や運営するうえでの収支を考慮しつつ計画を立てる必要があり、初期費用を抑えた運営をするのもポイントです。
戸建て賃貸経営については、以下の改善事例が参考になります。あわせてご参照ください。
土地活用と不動産経営

所有する土地の活用か、土地を購入して収益物件を建てるか、前提条件によって不動産経営には複数のパターンが存在します。安定した家賃収入を得るため、パターンに適した建物の取得方法、運営のポイントについて解説します。
所有している土地に建物を建てる場合
すでに土地を所有している地主の場合、土地の取得費用が不要で初期費用を大幅に抑えられます。建物の建築費用のみで不動産経営をスタートできるのは、地主ならではの利点といえるでしょう。
所有する土地で不動産経営を始める場合は、どのようなターゲット層の賃貸需要があるか、どのような間取りの建物が求められるのか、事前調査で把握することが大切です。学校の近くならファミリー層向けの間取り、駅から近いなら単身者向けなど、需要を満たす物件を建てることで、空室リスクを抑えつつ家賃収入を得ることにつながります。
ただし、収益性は建築費や家賃設定、借入条件、運営費なども含めて判断することが重要です。
手持ちの土地を活用するからこそ、立地・形状・広さを自由に選べません。アパートを建てたくても土地が狭い、傾斜地で建築費が割高になるなど、建てられる建物のプランが制限されるケースもあります。
土地活用については、以下の記事で詳しく解説しています。あわせてご一読をおすすめします。
最適な土地活用とは?土地活用の種類別の特徴と賢い選び方を紹介
土地活用の相談は誰にする?賃貸経営や駐車場経営など目的で選ぶ相談先を解説
土地を購入して収益物件を建てる場合
新たに土地を購入して収益物件を建てる場合、需要の見込める地域を自由に選べるメリットがあります。駅やバス停から近い立地、学校や商業施設の近隣など、収益性を重視した立地戦略を取りやすくなります。
ただし、土地取得費用と建築費用の両方が必要となるため、初期投資額は高額になります。収益物件を建てる初期費用をなるべく抑えるなら、鉄筋コンクリート造のマンションよりも建築費用が抑えられる木造アパート、小さい土地でも家賃収入が得られる戸建て住宅を選ぶ方法もあります。
土地購入から始めるアパート経営については、以下の記事が詳しいです。ぜひご参照ください。
土地購入から始めるアパート経営!土地選びの方法や注意点を徹底解説
土地・建物を相続する場合
土地や建物を取得する方法に相続があり、購入代金を支払わずに不動産経営を始めることが可能です。相続で得た土地に収益物件を建てる、アパートなどの賃貸物件を相続して経営を引き継ぐといった方法で家賃収入を得られます。
ただし、親世代の建物を相続するため老朽化が進んでいたり、権利関係が複雑な土地を相続せざるを得なかったり、相続ならではの課題を抱えているケースも少なくありません。
老朽化した建物は、リフォームや建て替えをすると収益物件として十分に活用できる可能性があります。
土地を更地の状態で相続した場合、住宅用地の特例が受けられずに固定資産税が高くなる場合があります。更地のまま所有するよりも、アパートや戸建て住宅を建てて賃貸経営をすることで節税しつつ収入が得られます。
不動産経営の方法は多岐にわたるため、相続前の段階から、不動産の活用方針や収支計画について家族間で協議しておくことが望ましいでしょう。
中古物件を購入する場合
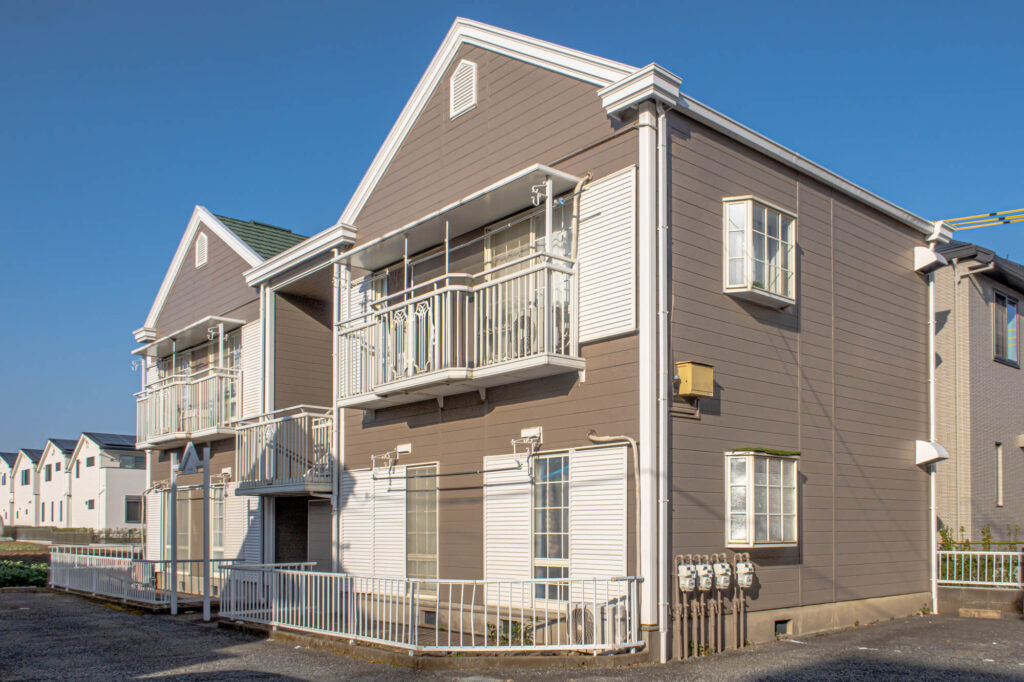
すでに入居者様が付いている中古物件を購入し、賃貸経営を引き継ぐことで家賃収入を得る方法もあります。ゼロから建物を建てるコストがかからず、入居者様を募る手間も省け、物件の購入直後から家賃収入が得られるのが最大の利点です。
ただし、中古物件は築年数が経過している場合、劣化が進んでいるケースもあります。建物が老朽化していた場合は修繕、設備が故障した場合は修理や交換が必要です。建物の取得費用を安く抑えられても、多額の修繕費用が発生することも少なくありません。
1981年6月1日以前に建てられた中古物件は「旧耐震基準」であり、状況によっては耐震補強の工事も必要です。
また、ローンを借入して中古物件を購入する場合、新築と比べて融資条件が厳しくなる点には注意が必要です。審査では本人の属性(収入、勤務先、勤続年数など)に加え、購入予定の物件の担保価値もチェックされます。
不動産投資に利用できるローンの融資期間は、建物の法定耐用年数と連動して決まる場合があります。中古物件は将来的に大規模な修繕が必要になるため、建物の担保価値が不十分と判断され審査が厳しくなるのです。
中古物件で家賃収入を得るには、以下のポイントを考慮しましょう。
・現在の稼働状況や過去の募集状況
・賃貸需要が高い立地かどうか
・定期的な点検や修繕が実施されているか
・中古物件の実質利回りはどれくらいか
特に、投資用物件の広告に掲載されている利回りは表面利回りのことが多く、表面利回りは諸費用や税金を考慮していません。価格が安い中古物件は表面利回りの数字が高くなりやすいため、第9章で後述する実質利回りを参考にすることが大切です。
中古アパート購入については、以下の関連記事・改善事例が参考になります。あわせてご参照ください。
【事例付】中古アパートを購入するときの注意点と対策を事例と一緒に徹底解説
不動産経営の流れ
「所有する土地に収益物件を建てる」ことを前提に、不動産経営を開始するまでの流れを解説します。土地活用を検討中のオーナー様こそ、一連の流れを理解しておきましょう。
市場調査の実施
信頼できる不動産会社と協力し、所有する土地に対する市場調査を実施します。
市場調査を実施する目的は「自分の土地にはどのような建物が建てられ、かつどのような物件が必要とされるのか」を把握することです。不動産経営で収益を出すために必要な「需要のある物件」を建てるために欠かせない工程であり、最初に調査をすることが大切です。
実際の市場調査では、以下の項目を調べます。
・法律や規制関連:市街化区域、市街化調整区域、用途地域、建ぺい率、容積率、接道義務、斜線制限など
・賃貸需要の把握:土地の周辺環境(最寄り駅、治安、学区、人口動態など)、入居者様になるターゲット層、周辺の競合物件の家賃や空室状況など
都市計画上の規制として、用途地域や市街化区域・市街化調整区域の区分を確認します。市街化調整区域では開発や建築が原則的に制限されるため、収益物件を建てられる土地かどうかを事前に確認する必要があります。
用途地域の区分には住居地、商業地、工業地の3種類があり、住居が建てられない地域もあるので事前の調査が必要です。
出典:国土交通省 用途地域
建ぺい率や容積率の計算、賃貸需要を含む市場調査は、その道のプロである不動産会社に任せたほうがいいでしょう。所有する土地に合わせた、具体的な賃貸経営のプランを提案してくれます。
資金計画の策定
市場調査を経て、所有する土地に建てる建物が決まったら、具体的な資金計画に落とし込みます。
資金計画を立てる際、建設費用や諸経費の金額、開業時の運転資金、資金調達の方法を洗い出しましょう。特に、資金調達については、自己資金はいくら用意すべきか、金融機関からいくら借入するべきか、具体的なシミュレーションをするのがおすすめです。
また、物件の完成後、管理業務を賃貸管理会社に依頼する費用、建物の修繕費、毎年の固定資産税や所得税など、ランニングコストも含めて資金計画を立てましょう。
資金計画のシミュレーションについては、以下の記事が参考になります。あわせてご参照ください。
アパート経営のシミュレーション方法!不動産投資の指標とリスク管理を事例で解説
金融機関に融資の相談
建物新築の計画がある程度まとまったら、金融機関に融資の相談をしましょう。融資を受けるまでの一般的な流れは次のとおりです。
1.融資を申し込む金融機関を選ぶ(地方銀行や信用金庫・信用組合、ネット銀行、ノンバンクなど)
2.不動産投資に対する融資審査を申し込む
3.金融機関の担当者と面談をする
4.面談後に融資審査が開始される
5.審査通過後、融資の契約手続きをする
上記の流れは一般的なケースで、金融機関で必要書類や手続きの順序が異なる場合があるので確認が必要です。
担当者との面談では、建物の収益性や資金計画などをまとめた事業計画書を金融機関に提出します。金融機関は「問題なく返済できるか」を最重要視するため、収益性が低いと判断されると審査に通らない可能性もあります。
「3-2 レバレッジを活用できる」でも触れたように、融資を活用すると自己資金だけでは難しい規模の事業を実施できる可能性があります。その一方で、空室が発生しても返済は続くため、金利上昇や収入減少も想定した無理のない返済計画が必要です。
建築計画の決定
融資の審査を通過して資金を調達できたら、収益物件を建てるフェーズに移行します。
市場調査と資金計画をもとに「需要と収益性のある建物」を建てるため、具体的な建物の規模や間取り、設備、デザインなどを決めていきます。
建築計画を作成する際、建築士や設計事務所に所属するデザイナーなどに設計図の作成を依頼することが一般的です。
施工会社の選定と工事請負契約
設計図が完成したら、建設を依頼する施工会社を選びます。アパートや低層マンションを建てたいならハウスメーカーや地域密着型の工務店、中高層や大規模なマンションならゼネコンに依頼することが一般的です。
複数の施工会社から見積もりを取得し、建築費用や建築実績、管理体制、アフターサポートなどを比較検討しましょう。依頼する施工会社が決まり次第、工事請負契約を締結します。
また、工事の着工前に、建てようとする収益物件が建築基準法などの法令に適合しているかを確認する「建築確認」が必要です。「確認済証」の交付がないと工事に着工できないうえに、交付まで最大で70日かかる場合もあるので迅速に申請します。
入居者募集の開始
申請していた建築確認が下りたら、ようやく収益物件の施工が開始されます。建物の完成時期や賃料、間取り、設備、入居可能日などが固まったら、完成前から入居者様の募集を始めることもできます。
不動産仲介会社はターゲット層に応じた募集活動が可能なうえに、複数の不動産仲介会社に募集を依頼したり、施工会社から紹介してもらったりすることも可能です。オーナー様が自ら入居者様を募集することも可能ですが、不動産仲介会社は入居希望者との接点を増やせるメリットがあります。
入居者募集については、以下の関連記事・改善事例が参考になります。ぜひご参照ください。
リーシング・空室対策に強い賃貸管理会社とは?入居者募集力と仲介力から確認
入居者募集のコツとは?契約形態別のメリット・デメリットを解説!
入居者募集に強い賃貸仲介会社・管理会社の選び方!募集のポイントを事例で解説
建設工事
建設工事に着工後、施工会社は計画に沿って建設工事を進めます。オーナー様は施工会社に丸投げすることなく、設計図通りに工事が進んでいるか、進捗状況を確認することが重要です。
ただし、工事現場を見学する際は事前に連絡を入れ、施工会社の担当者と一緒に行動することが大切です。
戸建て住宅と異なり、アパートやマンションの建設は工期が長くなるため、工事の進捗に合わせて「中間金」を支払う必要があります。中間金は、自己資金で支払う方法のほか、つなぎ融資を利用する方法もあります。
引き渡しと残代金の決済
竣工後の立ち会い検査や残代金の支払いなどを経て、完成した建物と鍵の引き渡しを受けます。立ち会い検査は建物の最終確認でもあるため、工事の手直しが必要ないか、細部まで目視でチェックしましょう。
アパート建設では複数回に分けて工事代金を支払うため、残りの工事代金を決済したタイミングで物件の引き渡しが完了します。また、引き渡し日に合わせて、建物の所有権保存登記を行います。
入居者様と賃貸借契約
収益物件の入居者希望者様が現れたら、不動産仲介会社の仲介によりオーナー様と入居者様の間で賃貸借契約を締結します。
賃貸経営は日々の管理業務があり、すべてをオーナー様が担うのは簡単なことではありません。管理業務は賃貸管理会社に依頼するケースが多いため、引き渡し前には賃貸管理会社を決めておくとよいでしょう。
もしくは、不動産経営の計画段階から依頼している不動産会社に、賃貸管理業務も引き継いでもらう形が理想的です。
不動産経営の収入と支出

不動産経営における収支や支出は、さまざまな項目に分けられています。不動産経営に大きく影響する収支の内訳について、収入と支出に分けて解説していきます。
収入
収入の項目は以下のとおりです。
● 家賃
● 共益費/管理費
● 駐車場賃料
上記3つは家賃収入となり、賃貸料として処理します。
家賃収入以外には、
● 礼金
● 更新料
● そのほか自動販売機、電柱設置費など
といった収入がありますが、礼金や更新料はそのままの項目で会計処理を行います。
礼金とは、賃貸借契約を結んだ際に入居者様からオーナー様に支払われる謝礼金のことで、1ヶ月の賃料の1~2倍が相場です。礼金は敷金のように退去の際に返金する必要がありませんので、オーナー様の収入となります。
更新料は賃貸借契約を更新する際にオーナー様に支払われます。2年契約が多く、更新料は賃料の1ヶ月分が相場です。契約書に更新料についての記載がない場合は、支払う必要はありません。
敷地内に自動販売機などを設置して収入を得ている場合、その収入は家賃収入以外の収入とみなされますので、雑収入の項目となります。
支出
不動産経営における支出(必要経費)は、毎月決まって発生するものと、必要に応じて発生するものに分けられます。
毎月決まって発生する支出には、
● ローン
● 管理委託料
● 保険料
● 水道光熱費
などがあります。
ローンについては、借入金額および返済期間や金利によって毎月の返済額が異なります。管理委託料は、賃貸管理会社に支払うもので、家賃収入の5%が相場になります。保険料は物件の種類や規模によって異なりますが、年間1万円~10万円程度と考えておけばいいでしょう。水道光熱費は共用部分で利用されるものですが、物件の規模や季節によって異なります。
必要に応じて発生する支出には、
● 修繕費
● 仲介手数料
● 広告料
などがあります。
修繕費は、退去の際の部屋のクリーニング代や原状回復費用、建物の設備に不具合が生じた際のメンテナンスにかかる費用のことです。仲介手数料は、入居者募集の仲介を行った不動産会社に支払うもので、1ヶ月分の家賃を上限に支払います。
不動産経営の成功の秘訣

不動産経営を始めるのであれば、将来の不安を取り除くべく誰もが成功させたいと思うでしょう。不動産経営を成功に導くには、リスクをしっかり把握したうえで対策を取ることが重要です。ここでは不動産経営を成功させるための秘訣を解説します。
5つのリスク対策を行う
不動産経営で注力するリスクは5つあり、不動産投資のリスクはコントロールできることも多くあります。リスクを回避して不動産経営をうまく進めていけるよう、代表的なリスクの内容を把握し、対処や回避する方法を事前に確認しておきましょう。不動産経営において陥りやすい5つのリスクは以下のとおりです。
空室リスク
当然ながら、空室になったお部屋の家賃収入はゼロになります。区分マンション1室や戸建ての場合は空室になると完全に収入がなくなります。入居者様の退去が決まった際には、できるだけ短期間で次の入居者様を迎え入れなければなりません。
空室リスクを減らすためには立地条件だけではなく、4つの空室対策(募集力/仲介力/管理対応/設備・工事対応)に対応することが重要です。特に、入居者様を呼び込む募集力と、ご案内からご契約までをフォローする賃貸仲介力に強い賃貸管理会社を選定して、空室リスクを回避しましょう。
空室リスクを低減する対策については、以下の関連記事・改善事例が参考になります。あわせてご参照ください。
空室の原因を解決する『4つの空室対策』とは?14種類の手法を徹底解説!
【入門編】テナント誘致の基礎知識や誘致方法、成功のポイントを解説
適正賃料をご提案し平均家賃5,000円UP!収益を最大化する満室経営
年300万円の収入増加!老朽化したアパートの建て替えをフルサポート!
賃貸経営リノベーションで家賃約2万円UPで入居率100%に!
2DKから1LDKで賃料1万円UP!空室が出るたびにリノベーション
家賃滞納リスク
家賃滞納は、入居者様がいるにも関わらず家賃収入が得られない状態になります。滞納中は家賃収入がなく入居者様に対して家賃の支払いを催促する必要があるため、オーナー様の精神的な負担も大きくなります。
家賃滞納リスクを避けるためには、入居前の入居者審査が重要になります。想定外の事態に対応するために、保証会社の活用もおすすめです。信頼のおける賃貸管理会社に入居者管理業務を対応してもらい、保証会社を併用することで、家賃滞納リスクと管理の手間が大幅に低減できるでしょう。
家賃滞納への対処としては、以下の事例が参考になります。あわせてご参照ください。
老朽化にともなう設備・工事・修繕リスク
設備・工事・修繕を行う際は、入居者様のニーズもふまえた対策を実施すると、優先順位を付けてミニマムコストで対策できます。
築年数が古いほど物件価格が安くなるため、利回りも高くなる傾向にありますが、建物や設備の老朽化が進むにつれ修繕が必要となる部分が増加します。物件の見極めができないと、購入してすぐに多額の修繕費が発生し資金繰りが悪化する可能性もあります。
購入費用を抑えられるお買い得の物件に見えても、金額や表面利回りだけを見て決めるのではなく、修繕リスクも考慮しながら資金計画を立てることが大切です。
大規模修繕の費用を適切に積み立てておくことはもちろん、建物管理のメンテナンスや日々の掃除を怠らずに行うことで、致命的な問題が起こる前に改善案が出せることもあるため、定期的なメンテナンスを心がけましょう。
リフォーム/リノベーション/大規模修繕については、以下の改善事例が参考になります。あわせてご一読をおすすめします。
家賃下落リスク
家賃が下落するリスクを避けるためには、空室リスクと同様に「立地条件」が重要なポイントになります。
内装を工夫するほか、入居者様のニーズを満たす設備導入やリフォーム・リノベーション工事を行うことで対策できます。周辺の競合物件や賃料相場を把握したうえで収益が得られる計画を立てましょう。築年数の経過にともない賃料は減額するものですが、減少幅を緩やかにしたり、付加価値をつけて新築時に近い賃料まで戻す対策を取るなど、費用対効果を考えながら実施するといいでしょう。
家賃下落リスクへの対策としては、以下の改善事例が参考になります。ぜひご参照ください。
▼空室対策・リーシング
適正賃料をご提案し平均家賃5,000円UP!収益を最大化する満室経営
人気の無かった1Fの2DKを1LDKに変更!賃料UPして空室改善
▼建て替え
年300万円の収入増加!老朽化したアパートの建て替えをフルサポート!
▼リノベーション
賃貸経営リノベーションで家賃約2万円UPで入居率100%に!
2DKから1LDKで賃料1万円UP!空室が出るたびにリノベーション
天災リスク
天災リスクは避けることができず予測もできません。被害を最小限に抑えられるように災害への対策を事前に講じておくことが大切です。
主な対策として、耐震工事がされていない築年数の古すぎる物件は吟味しましょう。また、補強工事を施していたとしても、建物の躯体や構造自体がメンテナンスされていないと本来の性能を発揮できません。
保有する物件が耐震・耐火構造であるか確認し、ハザードマップを確認して地盤が弱い地域であれば、地盤調査により対策可能な施策を講じることができる場合もあります。シンプルに、火災保険や地震保険に加入することをおすすめします。
不動産経営のプロに力を借りる

不動産経営は、長期的に安定して運営していくために広く深い専門的な知識が必要です。収益を生み出すには、入居者募集や賃貸仲介業務に強いだけでは心もとなく、運営中のリスク対策や出口戦略までトータルで考え、サポートできるようなパートナーの存在が重要といえるでしょう。
不動産経営のリスクは、対策できることが多い傾向にあります。有事の際に適切なタイミング・コストで適切な対策をしてリスク回避をすることや、最終的に売却や相続及び節税対策ができるようにするために、不動産経営に必要な専門性を俯瞰して見れるプロのパートナーと一緒に楽しく実行できることが大切です。
賃貸経営で重要な利回りの考え方
そもそも利回りとは、賃貸物件の購入価格に対し、1年間で回収できる家賃収入の割合のことです。賃貸経営の収益性を測る指標として、利回りは物件選定の初期段階から欠かせない判断材料となります。
利回りには複数の算出方法があり、賃貸経営に携わるならそれぞれの意味を正しく理解しなければなりません。利回りの理解が不十分だと数字だけに惑わされ、実際の収益とズレが生じる可能性もあります。
次に、賃貸経営で重要な指標となる、利回りの種類と用途、計算方法について解説します。
表面利回り
表面利回りとは、年間の家賃収入を物件価格で単純に割って算出した指標であり、以下の計算式で求められます。
表面利回り(%) = 年間家賃収入 ÷ 物件価格 × 100
表面利回りの特徴は、ランニングコストや税金などを考慮しない点です。物件価格と年間家賃収入がわかれば利回りを簡単に求められるため、複数の物件を短時間で比較するときに役立ちます。
実質利回り
実質利回りとは、年間家賃収入から諸経費や税金などを考慮した、実際の収益率により近い利回りのことです。実質利回りの計算式は次のとおりです。
実質利回り(%) =((年間家賃収入 - 年間維持費用) ÷ 物件価格 × 100
管理費・修繕積立金・固定資産税といったランニングコストだけでなく、賃貸物件の諸費用も差し引くのが実質利回りの特徴です。表面利回りよりも計算の手間はかかりますが、実際の手取り収益に近い数字が把握できるため、投資判断の精度を高めることにつながります。
利回りだけで判断してはいけない理由
利回りの数値が高い物件ほど、家賃収入が多く、魅力的な物件に映るものです。しかし、空室リスクや将来的な修繕費の増加を織り込まなければ、想定した収益は絵に描いた餅に終わる可能性も否定できません。
賃貸経営で安定した収益を残すには、最終的に手元に残る資金の流れ、すなわちキャッシュフローを踏まえて物件を判断することが重要です。
投資用物件の広告には、経費や空室率を考慮しない表面利回りが掲載されます。表面利回りも一つの目安にはなりますが、広告の数字だけで飛びつかないようにしましょう。
不動産経営における利回り・指標については、以下の記事が参考になります。あわせてご参照ください。
投資用マンションの基本!種類別の特徴と成功のポイントを事例で解説
不動産投資のレバレッジ効果を事例で解説!自己資本利回りの仕組みとリスク・注意点
アパート経営のシミュレーション方法!不動産投資の指標とリスク管理を事例で解説
【徹底解説】不動産投資の利回り計算! 賃貸経営を成功に導く指標とは
不動産経営のトータルサポートをしてくれるパートナー選びから始めよう

不動産経営にはさまざまな種類があり、それぞれに特徴やメリット・リスクがあります。不動産経営を軌道に乗せるコツは、経営の流れをしっかりと理解することはもちろん、不動産経営におけるリスクの内容を理解し、リスク回避のために行動することが大切です。
【リロの不動産・リロの賃貸】では、『4つの空室対策(募集/仲介/入居者管理/設備・工事)』『満室パック』『賃貸経営リノベーション』『割賦工事』などをご用意し、オーナー様の不動産経営をお手伝いいたします。
特に【リロの賃貸】においては、『4つの空室対策(募集/仲介/入居者管理/設備・工事)』でより広い範囲をカバーしているため、これから不動産経営を行おうと考えている方にとって心強いパートナーになるでしょう。
不動産活用を始めようと考えている方は、5つのリスク対策に実績のある【リロの不動産・リロの賃貸】にぜひご相談ください。
おすすめのサービス
おすすめのお役立ち情報

この記事を書いた人
秋山領祐(編集長)
秋山領祐(編集長)
【生年月日】昭和55年10月28日。
【出身地】長野県上田市。
【趣味】子供を見守ること。料理。キャンプ。神社仏閣。
【担当・経験】
デジタルマーケティングとリブランディングを担当。
分譲地開発のPMや家業の土地活用などの経験を持つ。
リノベした自宅の縁の下に子ども達の夢が描かれている。
関連記事
-
 コラム
不動産投資情報不動産投資のレバレッジ効果とは?効果と仕組み・目安の比率と注意点を解説2026.11.11「不動産投資の優位性はレバレッジにあり」と聞いたことがある方も多いのではないでし…
-
 コラム
不動産投資情報ワンルームマンション投資はやめとけ?後悔する理由・メリットと収益改善のポイントを解説2026.11.11ワンルームマンション投資は、それ自体が危険な投資というわけではありません。うまく…
-
 コラム
不動産投資情報不動産投資は難しい?向いている方の目的や属性から分かる特徴とは2026.11.11不動産投資は、まず不動産を所有(購入)することから始まります。不動産を購入すると…
-
 コラム
不動産投資情報不動産投資のメリット・リスク10選|成功ポイントと基本知識を解説2026.10.26不動産投資は、長期的に安定した収益や資産形成を狙えるミドルリスク・ミドルリターン…

