


マンション経営とは?メリット・リスク・始め方を管理会社が事例で解説
2026.10.11
不動産投資を始める際、アパート経営とマンション経営という選択肢が浮かびますが、両者にはどのような違いがあるのでしょうか。不動産投資で確実に成功するためには、この2つの投資手法を、正しい判断基準で選ぶことが重要です。
この記事では、アパート経営とマンション経営のメリットやリスク、そしてそれぞれに適した投資戦略について詳しく解説します。
不動産経営についてさらに詳しく知りたい方は、以下の記事もご参照ください。
【保存】不動産経営の種類や収支を学ぶ!リスク回避する成功の秘訣とは?
▼この記事の内容
●アパート経営とは、アパート一棟を建築・購入し、部屋を賃貸することで家賃収入を得る投資方法。
●マンション経営には一棟マンション経営と区分マンション経営の2つの方法がある。一棟マンション経営はマンション全体を建築・購入し、部屋を貸し出すことで家賃収入を得る方法。区分マンション経営はマンション一室に投資する方法。
●アパート経営とマンション経営の違いは、投資規模、利回り、収益の大きさ、融資額、減価償却期間などの項目において、それぞれメリット・デメリットがある。
●地主か投資家かによって、アパート・マンション経営への取り組みは異なり、地主のように所有している土地にアパート・マンションを新築するケース、投資家のように土地を購入してアパート・マンションを新築するケース、中古物件を土地込みで購入するケースのメリット・デメリットがある。
●アパート経営よりマンション経営のほうが事業規模が大きく、大きな資産を形成できるが、向いている方には以下の特徴がある。金融資産3,000万円以上所有している方、賃貸需要のある土地を所有している地主、相続財産があり相続税の節税を考えている方、マンション経営を事業として取り組める方。
アパート経営・マンション経営とは何か
これから不動産投資を始めてみようと考えている方の中には、アパート経営やマンション経営がどんなものか、具体的にイメージできない方もいるでしょう。まずはこの2つの不動産投資の基本について解説します。
アパート経営とマンション経営についてそれぞれもっと詳しく知りたい場合は、以下2つの記事もご参照ください。
【アパート経営・賃貸経営入門】メリット・リスク・成功の秘訣をわかりやすく解説!
【マンション経営入門】失敗から学ぶマンション経営成功のポイント
アパート経営とは

アパート経営とは、アパート一棟を建築または購入し、その部屋を賃貸することで家賃収入を得るビジネスモデルです。この方法は「一棟もの」と呼ばれ、不動産投資の中でもポピュラーな選択肢の1つです。
アパート経営には、自身が所有する土地に新たにアパートを建てるほか、既存のアパートを購入したり建て替えたりして貸し出すことも含まれます。
アパート経営の最大の特徴は、複数の入居者様から同時に収入を得られる点にあります。例えば、一棟に複数の部屋があり、それぞれに入居者様がいる場合、すべての部屋から家賃が入ります。これにより、収入が安定しやすく、経営のリスクを分散できるのです。物件の管理や修繕、必要に応じてリフォームやリノベーションを行えば、資産価値を維持・向上させることもできます。
アパート経営は比較的低い初期投資で始められる点も特徴です。詳しくは記事の中で解説しますが、マンション経営と比較して資金の持ち出しを抑えられるため、比較的挑戦しやすい投資手法といえます。
マンション経営とは
マンション経営は、マンションを所有して賃貸に出すことで家賃収入を得る不動産投資の手法です。経営形態として一棟マンションと区分マンションの2つに大きく分けられ、資金規模や運用方法に違いがあります。それぞれ以下の段落で詳しくみていきましょう。
一棟マンション経営
一棟マンション経営はマンションを一棟丸ごと所有し、複数の部屋を貸し出すことで家賃収入を得る経営形態です。
アパートとの区別が明確に法律で定められているわけではありませんが、一般的にアパートは木造または軽量鉄骨造で、2階建てまでの建物です。マンションは、鉄筋コンクリート造(RC造)または鉄骨鉄筋コンクリート造(SRC造)で、3階建て以上の規模が多くなります。そのため、マンションのほうが一棟あたりの戸数が多くなっています。
一棟マンションも、その規模はさまざまです。20~30戸程度の小規模マンションもあれば、総戸数が100戸を超える大規模マンションも珍しくありません。どちらにしても、一棟アパートに比べると物件そのものの規模が大きくなることが多く、購入価格も高額になります。
マンションの管理業務は専門の賃貸管理会社に委託するのが一般的ですが、アドバイスなどを受けながら、修繕などの判断はオーナー様が行います。管理業務を委託すれば管理委託手数料がかかるものの、戸数が多い分、収益や資産形成のスケールも大きいのが一棟マンション経営の特徴です。
一棟マンション経営の入居者募集・賃料設定・リフォーム・法人契約・管理費削減については、以下の改善事例をご参照ください。
▼入居者募集
・募集方法
お客様の希望家賃と向き合う基準を持ち適正価格で入居率100%維持
・賃料設定
長期空室で入居率63%の物件が条件改定後3ヶ月半で入居率95%に空室改善
▼リフォーム
相続した物件を入居率20%から半年で満室にしたミニマムリフォーム
オーナー様とのお付き合いは25年。家賃を下げずに商品価値を向上!
半年以上続いた空室が完成と同時に成約!空室保証付きリノベーション
▼法人
法人契約のマンション33戸がすべて解約!期限付きの条件見直しで即満室!
▼管理費
区分マンション経営
区分マンション経営は、マンションの1室のみを所有し、賃貸に出す経営形態です。ワンルームマンション投資とも呼ばれています。区分マンション経営の場合、一棟丸ごとマンションを購入するのに比べると、少ない自己資金でも投資を始められるのがメリットです。
一棟マンションを丸ごと所有している場合、オーナー様は居室や共用部分も含めて、建物すべての管理に責任を負わなければなりません。一方、区分マンション経営は、対象が1室だけです。2室や3室など複数投資するケースもありますが、オーナー様が管理する責任があるのはその専有部分だけになります。
建物全体の管理はマンションの管理組合と管理会社が行っているため、一棟丸ごと所有するのに比べると負担は軽減されます。1室だけであれば投資金額が低いこともあり、比較的アパートローンの融資も下りやすい傾向です。そのため、区分マンション経営は初期投資を抑えやすく、初心者にも取り組みやすい不動産投資だといえるでしょう。
区分マンションの管理費削減・リフォーム・購入・売却については、以下の改善事例をご参照ください。
管理費削減による収支の改善と賃料アップによる賃貸経営の改善!
ちょっとしたアクセントが効果てきめん!プチリフォームで賃料アップ
管理費削減による収支の改善と賃料アップによる賃貸経営の改善!
アパートとマンションの違い

アパートとマンションのいずれにも法的な定義は存在せず、多くは建物の構造と規模に基づいて区別されます。マンションは鉄筋コンクリート造(RC造)や鉄骨鉄筋コンクリート造(SRC造)など、強度の高い素材で建てられており、建物の高さは3階以上というのが一般的です。一方で、アパートは木造や軽量鉄骨造で、通常は2階または3階建てといった小規模な共同住宅を指します。
マンションは強度の強い素材が使用されるため、階数の多い高層建築が可能です。そのため、広い土地を確保しにくい都市部において、土地を効率的に活用するのに役立っているといえます。逆に、アパートは比較的低コストでの建設が可能なため、手軽に投資を始めたい方に人気があります。
一見同じように見えるアパートとマンションですが、これらの違いを理解しておくと、不動産投資を始める際に「アパートとマンションのどちらが自分に合った投資先なのか」を見極めるための判断材料になります。
マンション経営のメリット
マンション経営には安定した収入源を確保できるメリットに加え、資産形成や税制上の優遇を受けられるなど複数の利点があります。デメリットとの比較をしながら検討することで、オーナー様に合った投資判断が可能です。ここでは、マンション経営の9つのメリットを見ていきましょう。
安定した家賃収入を得られる
同じ投資でも株式投資やFX投資などの場合、状況によって大きな利益を得られる可能性はありますが、逆に損失を出すリスクも少なくありません。マンション経営では、入居者様がいるかぎり毎月一定の家賃収入を得られるため、収益の見通しを立てやすいのが大きなメリットの一つです。
オフィスや店舗などのテナントが入る事業用不動産も、需要が高まる景気のいい時期には順調に収益を上げられます。そのため、事業用不動産を不動産投資の選択肢として検討することも可能です。
ただし、事業用不動産の場合、景気が悪くなると、テナントが撤退してしまう懸念があります。その点、マンションは入居者様にとって住居という生活の基盤に根ざしています。景気変動に左右されにくく、周辺環境の大きな変化がないかぎり需要が減退する可能性も低いのが特徴です。戸数の多い一棟マンションを所有している場合、一部に空室が発生しても全体の収入が大きく崩れにくいのがメリットです。
ローンを活用して運用できる
マンション経営では金融機関の融資を活用するのが一般的となっています。特に一棟マンション経営を考えるのであれば、多くの資金を必要とします。そこで活用できるのが、不動産投資ローンです。
不動産投資ローンは、マイホームを購入するときに活用する住宅ローンの審査基準と異なり、審査項目も多いのが特徴です。不動産投資ローンでは、オーナー様の収入や貯蓄、勤務先などの属性とともに、物件の収益性や担保価値が判断基準として重要なポイントになっています。
不動産投資ローンを利用できれば、自己資金以上の規模の物件を取得し、レバレッジをかけた運用を始められるのがメリットです。レバレッジはもともと「てこの原理」を意味し、投資においては少ない自己資金でも、融資を活用することで大きな規模の投資ができることを指します。
例えば、自己資金が1,000万円だけしかなくても、融資を9,000万円受けられれば1億円の物件が購入可能です。ローンを返済する必要はありますが、利回りを5%だとすると、自己資金1,000万円で購入した1,000万円の物件なら年間50万円、融資を活用した1億円の物件なら年間500万円となります。
以上のように、同じ自己資金が1,000万円でもレバレッジをかければ効率的な資産運用が可能になり、資産形成のスピードを早められます。
不動産投資のレバレッジについては、以下の記事で詳しく解説しています。あわせて、ご参照ください。
不動産投資のレバレッジ効果を事例で解説!自己資本利回りの仕組みとリスク・注意点
インフレに強い資産を得られる
不動産は実物資産であり、インフレに強いのも大きなメリットです。現金は物価が上昇するインフレの状態では価値が下がり、それまで1,000円で買えていたものも、物価の値上がりによって1,000円では買えなくなります。
一方、不動産のような実物資産は物自体に価値があるため、物価上昇時には資産価値や家賃が上昇する傾向があります。耐用年数が長いマンションは、インフレの状況下で価格が上がる可能性が高い不動産です。
具体的な例で考えてみましょう。例えば、もともと5,000万円で購入したマンションを所有していた場合、インフレが進行している状況では7,000万円や8,000万円にまで価格が上昇するかもしれません。
現金のまま5,000万円を持ち続けていても、実質的な価値が下がってしまいます。物価上昇前には購入が可能だった5,000万円の物件が、すでに7,000万円や8,000万円にまで価格が上昇してしまって、購入できません。
実物資産のマンションを所有していることで、現金や預貯金とは異なり、インフレによる資産の実質的な目減りを抑えやすくなるのです。
キャピタルゲインも考えられる
マンション経営で得られる収益としては、インカムゲインとキャピタルゲインの2種類があります。インカムゲインは家賃収入として毎月得られる収益です。空室リスクや家賃滞納リスクなどを抑えながら健全に運用できていれば、安定した収入を得られるという点を一つのメリットとして先述しました。
マンション経営ではこの家賃収入によるインカムゲインに加え、キャピタルゲインを期待できるのもメリットです。キャピタルゲインは、購入時より高い価格で売却できた場合に得られる売却益を指します。
キャピタルゲインが期待できるケースとして、比較的安く購入できている場合や、物価が上昇している場合、運用期間中に収益性を高められている場合などが挙げられます。立地や不動産市場の動向によっては、運用期間中の資産価値向上も見込めるでしょう。
収益性を高めるためには、適切な管理体制を選択して運営コストを最適化することが大事です。また、物件の付加価値を高められるような設備投資やリフォームなどを適切なタイミングで実施するといった施策を施すことで、売却時の評価額が上がる可能性もあります。
節税対策になる
マンション経営が節税対策になる理由としては、建物の減価償却費を計上することにより、課税所得を圧縮できる点が挙げられます。マンションのように高額で長期間にわたって使用できる償却資産については、購入した年に全額費用計上はできません。会計ではマンションを購入した際の取得費用をその年にすべて費用として扱うのではなく、法定耐用年数に応じて配分し、何年かに分けて費用計上していくという考え方をします。
国税庁が定めている法定耐用年数は、鉄骨鉄筋コンクリート造(SRC造)・鉄筋コンクリート造(RC造)のマンションであれば47年です。減価償却期間にわたって減価償却費を費用として計上できます 。
マンション経営で毎年得られる収益は、不動産所得の区分となります。本業で給与所得や事業所得があるオーナー様の場合、この不動産所得との損益通算が可能であるため、不動産所得で帳簿上赤字が発生していれば、損益通算で全体の課税所得を圧縮できます。結果的に所得税や住民税の負担を軽減できるため、節税効果があるのです。
不動産投資で節税する仕組みについては、以下の関連記事をご参照ください。
【保存版】不動産投資で節税する仕組み!節税が向いている方を徹底解説
相続税対策になる
不動産は現金や預貯金に比べて相続税評価額が低く算出されるため、相続税の負担も軽減しやすいとされています。相続税を計算する際、現金の場合の課税評価は100%、つまりそのままの金額が相続税評価額になります。
土地の相続税評価額は、公示地価の80%程度に設定されています。なお、土地の相続税評価額は、路線価が発表されている市街地の場合は路線価方式、路線価がない地域は倍率方式で計算されます。
建物の相続税評価額は固定資産税評価額をもとに計算され、購入価格の60%程度とされています。なお、固定資産税評価額は、毎年市区町村から送付されてくる固定資産税の納税通知書や課税明細書などで確認できます。
また、マンションのような賃貸不動産の場合、土地は貸家建付地として扱われ、さらに評価額は低くなるのも相続税対策になるとされる理由の一つです。借地権割合や借家権割合、賃貸割合などの評価減も加味されて評価額が抑えられ、節税効果が高くなります。
貸家建付地の評価額の計算式は「土地の評価額×(1-借地権割合×借家権割合×賃貸割合)」です。
不動産による相続税対策については、以下の関連記事もご参照ください。
不動産購入が相続税対策になる理由!物件種類別の節税対策と注意点を解説
生命保険代わりになる
不動産投資ローンを契約する際、マイホームを購入するときに利用する住宅ローンと同様に、団体信用生命保険(団信)に加入するという選択肢があります。団信は、ローンの契約者に万が一のことがあった際に備えられるものです。
保障される範囲は契約内容によって異なりますが、ローン返済中に契約者が死亡したり高度障害を負ったりした場合、ローン残高の全部または一部が弁済されます。保険の契約自体は、金融機関と保険会社の間で交わされます。契約者の死亡などでローンの返済ができなくなった場合にローン残高相当の保険金が金融機関に支払われ、ローン残金の返済に充てられる仕組みです。
団信に加入していれば、オーナー様に万が一のことがあっても、遺族はローンのない収益不動産を相続できます。
【一棟マンション】空室リスクを分散しやすい
マンション経営のリスクについては後述しますが、不動産投資でリスクの一つに挙げられるのが空室リスクです。例えば、区分マンション経営で1室しか所有していない場合は、空室が発生すると家賃収入が途絶えるリスクがあります。
一方、複数の居室を所有していれば、突然家賃収入がゼロになるリスクは抑えられます。区分マンションを複数戸所有する投資方法でも、空室リスクの分散は可能です。
マンションを丸ごと一棟所有しているほうが、戸数が多い分、空室リスクも分散しやすくなります。一部の居室が空室になっても全体の収入への影響は限定的です。複数の入居者様から同時に家賃を得られる構造が、一棟マンション経営の安定性を支えています。
【一棟マンション】大きな資産形成につながる
不動産投資には、区分マンションや一棟マンション、一棟アパート、戸建て住宅などさまざまな種類があります。中でもマンションは物件価格が高く、一棟丸ごと購入するにはまとまった資金が必要です。金融機関から融資を受ける場合も、借入額は大きくなります。
その分、保有する資産の規模も大きくなります。戸数の多い一棟マンションであれば、その戸数分の家賃収入を得られるため、区分マンション1室や小規模アパートの運用に比べて家賃収入も高額になります。
毎月のローン返済を重ねるごとに自己資本部分は確実に増えていき、着実な資産形成へとつながります。
また、一棟マンションは区分マンションとは違って、土地もオーナー様の所有です。将来的に建物の価値がなくなったとしても、土地の価値を失うことはありません。建て替えや更地にしての売却など、複数の選択肢を得られます。
マンション経営のデメリット
マンション経営にはメリットがある一方、空室が発生する可能性や金利動向など、さまざまなリスクも存在します。しかし、リスクの内容を事前に把握しておくことで、対策を講じながら経営を進められます。マンション経営のデメリットとして、以下で解説する8つを押さえておきましょう。
空室リスク
マンション経営で最大のリスクともいえるのが、空室リスクです。マンションのような賃貸不動産の経営では、入居者様がいなければ家賃収入もなく、そもそも経営が成り立ちません。しかし、ある程度の空室発生が避けられないのが、賃貸物件の特徴でもあります。
例えば、マンションの入居者様が学生だった場合、学校を卒業すれば退去することがあります。ワンルームマンションに住んでいた単身者が結婚するなど、ライフステージの変化で引っ越しすることもあります。
賃貸物件で一時的に空室期間が発生することは珍しくなく、空室が発生しても新しい入居者様がすぐに決まれば、収入減による影響は少ないでしょう。しかし、家賃収入がなくてもローン返済や管理のための維持費はかかるため、長期間の空室発生は賃貸経営に大きなダメージを与えます。
立地や賃貸需要を見誤ると空室期間が長期化し、ローン返済や維持費の負担だけが残ることになります。マンション経営を維持していくためには、購入時の立地・物件選びを間違えないこと、入居者満足度を向上させる高品質な管理を実践することが重要です。
空室対策の改善事例については、以下も参考になります。あわせてご参照ください。
家賃滞納リスク/入居者信用リスク
空室が発生していなくても、家賃滞納があれば家賃収入が得られないのは空室リスクと同じです。入金をうっかり忘れているだけのケースであれば問題はありませんが、いくら督促しても反応がないなど、悪質な場合もあります。入居者様が失業するなど経済環境の変化によって、当初は払えていた金額が払えなくなったというケースもあり得ます。
家賃滞納の場合は、収入が途絶えるだけにとどまらないところがデメリットです。滞納が続いたまま居室に居座り続け、退去もしないとなると、賃貸経営の機会損失も膨大となります。こうなると、明け渡しに向けた法的手段を取らなければならず、多大な時間的・金銭的コストを費やすことになります。
また、入居審査が不十分な場合、信用力の低い入居者様が集まりやすくなる点にも注意が必要です。騒音を発生させる、ゴミ出しルールを守れないなど、周囲の方たちとの間にトラブルを生むような入居者様が入ると、ほかの善良な入居者様が退去してしまうリスクもあります。
家賃滞納への対処としては、以下の事例が参考になります。あわせてお読みください。
家賃下落リスク
マンション経営では築年数の経過によって、家賃を下げざるを得なくなる場合があります。築年数が経過すると、新築物件との比較においてどうしても競争力が落ちざるをえないからです。
周辺環境が変化し、競合が増加することで家賃下落を招く懸念もあります。近隣地域で似たような物件が参入してくると、競争激化によって家賃を下げないと空室が埋まらない状況になることも考えられます。
大学生や大規模工場の従業員に対する賃貸需要がある地域も注意が必要です。大学や工場の撤退が原因で賃貸需要が低下し、家賃下落を招くこともよくあるケースです。
一度家賃を下げると、元の金額に戻しにくいのが特徴です。当初想定していた収支計画が崩れることもあるでしょう。マンション経営のための収支計画では、家賃下落を想定したシミュレーションが必須となるのです。
家賃下落への対策としては、以下の改善事例が参考になります。あわせてご参照ください。
▼空室対策・リーシング
適正賃料をご提案し平均家賃5,000円UP!収益を最大化する満室経営
人気の無かった1Fの2DKを1LDKに変更!賃料UPして空室改善
▼建て替え
年300万円の収入増加!老朽化したアパートの建て替えをフルサポート!
▼リノベーション
賃貸経営リノベーションで家賃約2万円UPで入居率100%に!
2DKから1LDKで賃料1万円UP!空室が出るたびにリノベーション
老朽化/修繕リスク
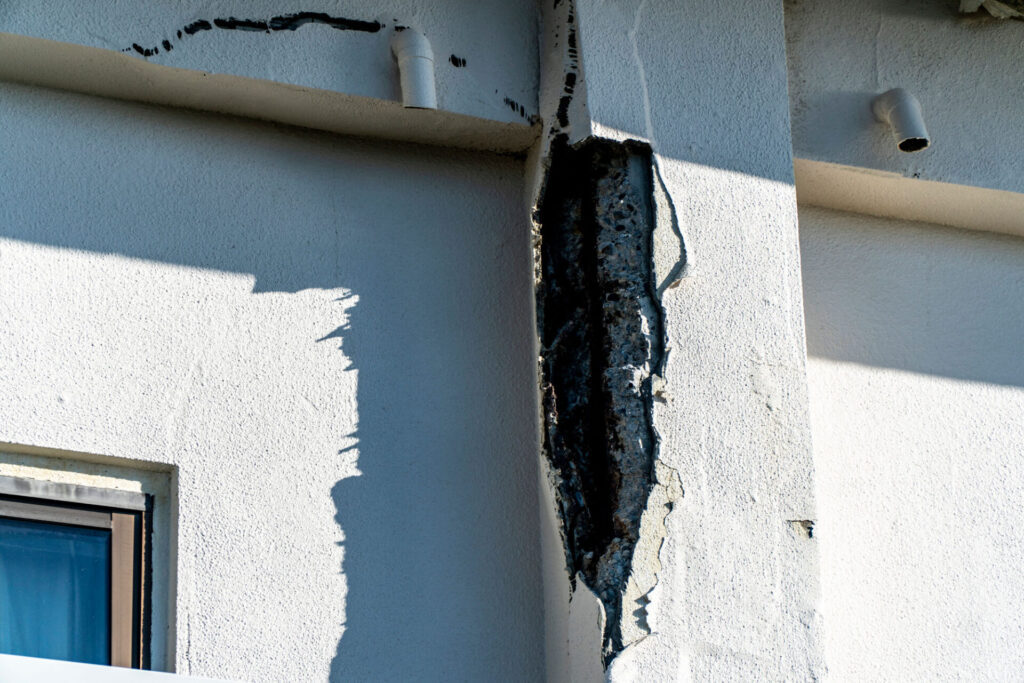
建物は時間の経過とともにさまざまな部分で劣化が見られるようになるため、定期的な修繕や設備の更新が必要になります。老朽化は避けようがなく、需要が高い地域であっても、資産価値を維持し続けるのは簡単ではありません。
マンションでは日常の修繕ではなかなか対応が難しい屋根や外壁、給排水設備などの共用部分などに対し、定期的に大規模修繕を実施する必要があります。大規模修繕には高額な費用がかかるため、収支計画に大きな影響を及ぼします。
国土交通省では2021年に、マンションの大規模修繕に関して設計コンサルタント業務や施工を受注したことのある企業を対象に「令和3年度マンション大規模修繕工事に関する実態調査」を実施しました。調査によると、マンションの大規模修繕は全体の7割が12~15年の周期で実施されています。
修繕が必要な箇所を放置して経年劣化が進んだ物件は資産価値が下がり、入居者様を確保するのも難しくなるでしょう。長期間マンション経営を行うのであれば、定期的な大規模修繕の計画を含めて収支計画を立てる必要があります。
出典:国土交通省 令和3年度マンション大規模修繕工事に関する実態調査
リフォームについては、以下の改善事例をご参照ください。
災害リスク
災害リスクも、マンション経営では避けられないリスクの一つです。日本は地震大国ともいわれるほど地震の発生が多い国であり、日本国内のどこで大地震が発生してもおかしくありません。
また、近年、地球規模で温暖化が進んでいることにより、水害や土砂災害をもたらす豪雨をはじめとした異常気象が激甚化・頻発化しているといわれています。そうした地震や水害などの自然災害によって、建物が損害を受ける可能性があります。
災害リスクへの備えとしては、保険への加入によってリスク移転をはかることが基本です。大規模な災害の被害を受けると、修繕にかかる費用も膨大になることが予想されます。火災保険と地震保険には、加入しておきましょう。
火災保険は落雷やひょう災、洪水被害や雪害など、多くの災害への補償も含んでいます。補償範囲は保険会社によって違いがあるため、契約する際は条件を確認してください。
マンション経営を始める際は、ハザードマップを確認したうえで立地を選定するのも大事です。
金利上昇リスク
不動産投資ローンを利用してマンション経営を行っている場合、金利の上昇によるリスクもあります。不動産投資ローンには、住宅ローンと同じように、大きく分けて固定金利型と変動金利型の2つがあります。
固定金利型にも全期間固定型と固定金利選択型など、異なる種類がありますが、固定金利の期間は金利が変動しません。固定金利は借入時に返済額が確定するため、資金計画が立てやすいのがメリットです。
変動金利型は、基準金利の変動に合わせてローンの金利も変わります。そのため、つねに金利上昇リスクに晒されているといってもいいでしょう。もともと、変動金利は固定金利に比べて金利は低い傾向にあり、金利の低い時期は返済の負担が抑えられるのがメリットです。
実際に不動産投資ローンは変動金利を採用している金融機関が多く、利用しているオーナー様も多くいます。金利が上昇すると返済額が増加するのは避けられず、収支の悪化を招きます。
借り入れが長期間にわたる場合、何度も金利が上昇する可能性があることを考慮に入れておく必要があります。
流動性リスク
物件を売りたいときに売れない可能性があることを流動性リスクといいます。不動産は現金や株式に比べて売却に時間がかかりやすく、すぐに資金化が難しい資産です。
株式投資の場合は、市場を通して不特定多数の投資家が参加しています。一方、不動産は一対一の相対取引であり、双方の条件が一致しなければ成約とはなりません。順調に売却の手続きが進んだとしても、売り出しから引き渡しまでは数ヶ月程度かかります。
特に一棟マンションは資産規模も大きく、売却が難しいケースも少なくありません。希望した価格で売却できなければ、価格を下げざるを得なくなることも考えられます。流動性リスクに備えるためには、あらかじめ出口戦略を慎重に検討しておく必要があります。
収益物件と言われるマンションを購入できる方も多くはいません。多くの不動産オーナーを抱えるパートナーと組むと売却においても安心できます。
物件の売却については、以下の改善事例が参考になります。あわせてご参照ください。
【一棟マンション】初期費用とランニングコストが高い
一棟マンションは区分マンションや一棟アパートと比較しても規模が大きく、物件価格は高額です。土地を購入してマンションを新築する場合は、マンション本体の工事費や付帯工事費にプラスして土地代もかかります。
オーナー様が所有している土地に新築のマンションを建設する場合も、マンションでよく採用される鉄筋コンクリート造(RC造)は木造などに比べると本体工事費の坪単価も高いのが一般的です。
購入時には初期費用として登記費用や入居者募集費用、不動産取得税などの税金、ローン事務手数料や保証料などがかかります。所有する土地に建設する際は測量・地盤調査の費用、中古マンションを購入する際は不動産仲介会社へ支払う仲介手数料なども必要です。
また、マンションを一棟丸ごと経営していくとなると、エレベーターなどの共用設備の維持費もかさみます。外壁塗装や屋上防水などを含む大規模修繕も12~15年程度を目安に実施するため、計画的に費用を積み立てて備えておかなければなりません。こうした自己資金の準備や修繕計画を怠ると、収支を圧迫する要因になります。
アパート経営とマンション経営の違い
アパートとマンションの違いがわかったところで、実際に不動産投資をスタートさせる場合はどのような基準で選べばいいのでしょうか。この2つの投資手法には、一棟を購入するか1部屋のみ所有するか以外にもさまざまな違いがあります。ここではアパート経営とマンション経営の違いについて、16のポイントをピックアップして解説します。
不動産投資初心者の方には、以下の記事も参考になりますので、ぜひあわせてご活用ください。
不動産オーナーになる方法!仕事内容や収入、メリット・リスク、注意を解説
【事例付き】地主のアパート経営が資産保全・税金対策に有利な理由と注意点を解説
公務員はアパート経営できる? 公務員が不動産投資を始める意外なメリット
失敗しない中古アパート経営とは? メリット・リスク・対策方法を解説
投資規模
一般的に、マンション経営はアパート経営に比べて投資規模、つまり物件の購入価格が大きくなる傾向があります。
建美家が全国の住宅系収益不動産を対象に行った2024年7月~9月期の調査によると、アパートの価格が約7,789万円であるのに対し、一棟マンションは約1億8,161万円と、2倍以上の価格となっています。
マンションは1億円を超えることが多いため、マンション投資をスタートさせるのであれば、多額の資金を準備する必要があります。一方アパートは、一棟マンション経営と比較すれば少ない金額で、不動産投資を始められる点が大きな魅力です。
アパートの価格が低いのは、木造または軽量鉄骨構造が主流であり、工事費の坪単価が鉄筋コンクリート造のマンションに比べて安いのが理由です。構造上建築規模も比較的小さいアパートは、初期投資が抑えられ、資金に余裕がない方でも始めやすいといえます。
出典:健美家 不動産投資 四半期レポート <2024年7月~9月期>
利回り

アパート経営とマンション経営を比較すると、利回りの面ではアパートが有利だと言われています。これはアパートの物件価格が低く、投資額に対する収益率が高くなる傾向があるためです。
健美家による2024年7月~9月期の不動産投資四半期レポートでは、アパートの利回りは8.19%、マンションは7.70%と報告されており、このデータからもアパートのほうが高い傾向がわかります。
先述のとおり、マンションは一室あたりの収入がアパートより高い傾向があるため、総収入はマンションの方が多くなるのが一般的です。アパート投資は初期投資額が少なく、リスクが低めな選択肢として評価されています。
しかし、アパートは物件購入価格が抑えられるため、結果的に利回りが高くなる強みを持っています。アパートは賃料がやや低い分、一室あたりの収入は少なくなりますが、低コストの物件購入により、最終的に高い利回りを実現できるということです。
出典:健美家 不動産投資 四半期レポート <2024年7月~9月期>
利回りやマンション投資成功ポイントについては、以下の関連記事もご参照ください。
投資用マンションの基本!種類別の特徴と成功のポイントを事例で解説
マンション一棟買いの成功ポイントと指標にする利回り!メリット・デメリットや注意点
【徹底解説】不動産投資の利回り計算! 賃貸経営を成功に導く指標とは
収益の大きさ
マンション経営とアパート経営を比べると、収益の大きさにおいて明確な違いがあります。マンションはアパートに比べて賃料が高いため、オーナーの手元に入る収入も多くなるという点が、マンション経営の大きな魅力です。
2024年8月にアットホームが行った調査によると、東京23区の30m2のマンションの平均賃料は9万3,984円であるのに対し、アパートは6万6,129円となっており、マンションの賃料がアパートの約1.5倍であることが確認できます。以下の表にあるように、この1.5倍の差はどの面積帯でも一貫して見られます。
| 物件種別/貸室面積 | ~30m2 | 30m2~50m2 | 50m2~70m2 |
| マンション月額賃料 | 93,984円 | 151,811円 | 225,541円 |
| アパート月額賃料 | 66,129円 | 107,972円 | 153,515円 |
出典:2024年8月 全国主要都市の「賃貸マンション・アパート」募集家賃動向
このように、マンションはアパートに比べて高い賃料収入が得られるため、投資の収益性において優位性を持っているといえます。
融資額

マンション投資は一般的に物件の規模が大きいため、金融機関からの融資額も自然と高額になる傾向があります。これは、マンションが高価な不動産であり、投資対象としても資産価値を高めやすい特徴を持つからです。
マンション経営開始のために金融機関から融資を受ける際には、高い属性が前提となり、借り手の信用力や保有資産の提示が求められます。特に、安定した収入や健全な財務状況が重視され、これらの条件をクリアすることで、より多くの融資を得られる可能性が高まります。
一方、アパート経営では、物件の規模が比較的小さいため、必要な融資額も少額に抑えられるのが一般的です。
不動産投資ローンを利用して収益物件を購入する場合、物件の資産性の高さが融資額に影響します。また、金利上昇リスクがともなうという点では共通しています。特に、変動金利型の融資を利用する場合、金利の変動によって返済額が増えるリスクがあり、融資額の大きいマンションのほうが変動幅も大きくなるという点は念頭に置く必要があります。
資金回収の速さ
不動産投資における資金回収の期間は、投資にかかった自己資金が家賃収入などの収益により、どのくらいの期間で回収できるかを示す指標です。アパートの建物価格は比較的低く、利回りが高い傾向にあるため、結果的に投資額を早期に回収しやすいとされています。
例えば、5,000万円の中古一棟アパートの購入に自己資金1,000万円を投じたケースを考えてみましょう。利回りは7.99%、年間諸経費は収益の20%の約80万円かかるとします。
借入金4,000万円を金利2%の元利均等返済、返済期間30年で返済すると、年間の返済額は177万4,176円です。分かりやすいように借入金返済額の端数を四捨五入し、177万4,000円として計算すると、以下のように7年あまりで自己資金を回収できることになります。
1年間の家賃収入=5,000万円×7.99%=399万5,000円
年間キャッシュフロー=399万5,000円-80万円ー177万4,000円=142万1,000円
回収の目安=1,000万円÷142万1,000円=7.03年
一方、マンションはそもそも物件価格が高く、設備が充実した大規模マンションになると維持管理費も高くなりがちです。
例えば、1億円の中古一棟マンション購入に3,000万円の自己資金を投入したケースを考えてみましょう。利回りは7.51%、年間経費は収益の20%より少し多めの200万円かかったとします。
借入金7,000万円を一棟アパートと同じく金利2%の元利均等返済、返済期間30年で返済すると、年間の返済額は310万円4,808円です。分かりやすいように四捨五入し、310万5,000円として計算すると、以下のように自己資金3,000万円の回収まで、12年以上かかります。
1年間の家賃収入=1億円×7.51%=751万円
年間キャッシュフロー=751万円-200万円ー310万5,000円=240万5,000円
回収の目安=3,000万円÷240万5,000円=12.47年
自己資金を一棟アパートと同じ、物件価格の20%の2,000万円としたケースではどうなるでしょうか。借入金は8,000万円となり、同じ条件で返済すると年間返済額は354万8,352円です。四捨五入し、354万8,000円として計算すると、やはり10年以上自己資金の回収に時間がかかることが分かります。
1年間の家賃収入=1億円×7.51%=751万円
年間キャッシュフロー=751万円-200万円ー354万8,000円=196万2,000円
回収の目安=2,000万円÷196万2,000円=10.19年
実際にはほかにもさまざまな要因が加わりますが、1億円のマンションの場合は借入金の金額も多くなり、その返済にも負担がかかります。
利回りは不動産投資と収益の情報サイト健美家「収益不動産 市場動向 四半期レポート2025年4月〜6月期」の2025年4月~6月の一棟アパートと一棟マンションの利回りをそれぞれ用いました。
借入金返済額の計算には、日本政策金融公庫の返済シミュレーション(事業資金用)を用いています。
出典:健美家 収益不動産 市場動向 四半期レポート2025年4月〜6月期
関連記事については、以下をご参照ください。
アパート経営に必要な自己資金はいくら? 成功に導く出口戦略と資金計画
減価償却期間
マンションはアパートに比べて減価償却を長期間にわたって計上でき、長期的に見れば節税効果を期待できるのが特徴です。これは、アパートとマンションでは建物の躯体構造が異なるため、法定耐用年数にも違いがあるためです。
マンションはRC造(鉄筋コンクリート造)であり、法定耐用年数が47年とされています。一方、アパートが木造の場合、法定耐用年数は22年です。そのため、マンションの方が減価償却期間が長く、長期的な投資に適しているといえます。
ただし、アパートは減価償却期間が短い分、短期的に減価償却費を大きく計上できるという点をメリットとする考え方もあります。法定耐用年数を過ぎた中古アパートを購入する場合、単年で減価償却費を大きく取れるため、節税効果を短期で大きく得られるのです。
減価償却が長ければいい・短ければいいというわけではなく、どれくらいの期間を見て不動産投資を行うかによって選択することが重要です。
減価償却については、以下の関連記事をご参照ください。
不動産投資における減価償却とは?節税額の計算方法と注意点を解説!
【事例付】アパート売却の流れと売却時期の見極め方!相続時の注意点も解説
【事例付】一棟アパート売却の成功術!売却時期と諸経費・税金を解説
【事例付】中古アパートを購入するときの注意点と対策を事例と一緒に徹底解説
資産価値の残りやすさ
アパートの構造は、主に木造や軽量鉄骨造が中心となっています。国税庁が定めている減価償却資産の耐用年数は、木造のアパートならば22年です。一方、マンションは、鉄筋コンクリート造(RC造)が多く採用されています。鉄筋コンクリート造(RC造)の耐用年数は、木造の22年に比べると、倍以上の47年です。
もちろん、減価償却資産の耐用年数を過ぎたからといって、すぐに住居として住めなくなるわけではありません。木造アパートでも、適切なメンテナンスを適宜実施していれば、22年以上でも賃貸経営を行えます。
しかし、鉄筋コンクリート造(RC造)のマンションと比較すると、やはり木造アパートは耐用年数の短さから資産価値が下落しやすいといえるでしょう。それに対し、マンションは建物の寿命自体が長いこともあり、資産価値が下がるのは緩やかだとされています。時間が経過しても資産価値を維持しやすいのはマンション経営のメリットです。
建てやすさ
所有する土地に新たに収益物件を建てる際には、建てやすさにも注目する必要があります。アパート経営とマンション経営の大きな違いの1つが、この建てやすさであり、結論としてはアパートの方が建てやすいといえます。
アパートは一般的に2階建て以下の構造であるため、多くの地域で建築が可能です。特に、第一種低層住居専用地域・第二種低層住居専用地域では、アパートの建設が許可されることが多く、適用される規制も比較的緩やかです。
一方、マンションは3階建て以上の構造が多いため、建設できる地域が限られます。例えば、準住居地域や第二種住居地域ではマンションの建設が難しいことがあり、商業地域や都市計画区域内でも、用途地域によっては高層建築の規制が厳しい場合もあります。そのため、3階建て以上のマンションが建てられないことも少なくありません。
アパートは用途地域や規制による制限を受けにくく、マンションと比較して建てやすいため、新しく収益物件を建てて不動産投資を行う方にとって人気の選択肢となっています。
リノベーションのしやすさ
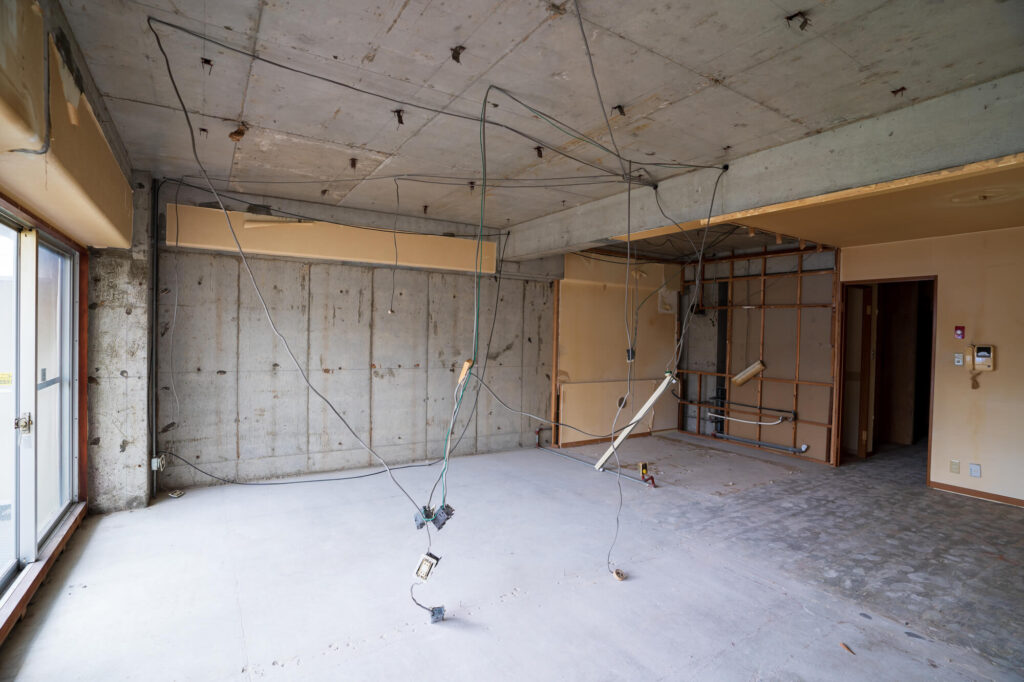
一般的にアパートは構造がシンプルです。柱や梁で建物を支える在来工法のような木造枠組構造、または壁や床などの面で建物を支える2×4構造などが多く採用されています。
2×4構造で構造壁として機能している壁は撤去できませんが、木造枠組構造なら壁を撤去する間取り変更が可能です。2Kだった間取りを、1LDKに変更するといったリノベーションもできます。また、水回り設備の更新や移動などの変更も比較的容易にできます。
マンションでも柱や梁で建物を支えるラーメン構造を採用している場合は、間仕切り壁を撤去または移動することが可能です。しかし、コンクリートの壁や床で建物を支えている壁式構造を採用し、間仕切り壁もコンクリートでできている場合は、基本的に間取りの変更ができません。
水回りを移動できるかどうかも、床下のスペースが十分かどうかによります。マンションは構造の問題から制約が多く、フルリノベーションには相応の調整が必要になり、価格も高くなる傾向です。
希少性
マンションは物件自体の希少性が高い特徴があります。これは、マンションが建てられるのは交通の便が良く、生活の利便性が高い地域に建てられることが多いというのが理由の1つです。立地条件によっては、希少性が資産価値や賃貸需要を支える要因となる場合があります。
先述したとおり、マンションを建設できるのは限られた用途地域のみというのも、マンションの希少価値の高さを後押ししています。希少性の高い不動産は物件価格が下がりにくく、資産価値の向上も期待できます。マンションを建てられる土地を所有しているのであれば、アパート経営よりもマンション経営を選ぶことで、希少性の面で有利に働くでしょう。
空室リスクについて

空室リスクは、不動産経営を考える上で重要な要素の一つです。一般的に、アパート経営はマンション経営よりも空室リスクが高い傾向があります。アパートは、駅からの距離が遠い場所に建設されることが多く、需要が低い地域では入居者様の確保が難しくなるというのが理由です。
一方で、マンションは駅近に立地していることが多く、アクセスの良さが入居者様にとって大きな魅力となります。また、マンションは耐震性やセキュリティ面で信頼性が高いことから、これが入居者様の安心感を高め、結果として空室リスクを低減させる要因となります。つまり、立地と建物の構造の違いが、空室リスクに大きく影響を与えているのです。
空室を抑えるためには、『4つの空室対策』が有効です。具体的には、①入居者募集対応、②仲介対応、③管理対応(入居者管理/建物管理)、④設備・工事対応が挙げられます。これらを適切に行うことで、空室リスクを抑え、安定した収益を確保できます。
詳しい空室対策の手法については、以下の記事をご参照ください。
空室の原因を解決する『4つの空室対策』とは?14種類の手法を徹底解説!
家賃下落リスクについて
家賃下落リスクとは、不動産を運営している中で家賃が下がり、収益が減少する可能性のことを指します。特に、アパート経営はマンション経営に比べて家賃下落リスクが高いとされています。
アパートは木造や軽量鉄骨造が多く、築年数が経つと老朽化が目立ちやすくなります。老朽化が進むにつれて耐震性やセキュリティが不安視されるようになり、入居者様が減ることで空室が増え、家賃を下げざるを得なくなるケースは少なくありません。
一方、マンションは鉄筋コンクリート造で、老朽化が目立ちにくく、耐震性やセキュリティが充実しています。そのため空室が発生しにくく、家賃が下がるリスクも低い傾向があります。
また、アパートは比較的自由に建設できるため、特定の地域に新築アパートが増えることで競争が激化し、入居者様を確保するために家賃を下げるケースもあります。これらの要因から、マンション経営よりもアパート経営のほうが、家賃下落リスクは高いといえるのです。
家賃滞納リスク・入居者信用リスクについて

不動産投資において、家賃滞納リスクは深刻なものです。オーナー様にとっては、滞納期間中家賃収入が途絶えるばかりか、ほかの入居者様に入ってもらうこともできず、建物明け渡し訴訟の準備などの手間がかかるものとなります。
入居者信用リスクとは、賃貸経営において入居者様が契約違反行為を行ったり、ほかの入居者様とトラブルを起こしたりするリスクです。一般的にマンション経営よりもアパート経営のほうが、入居者信用リスクは高い傾向があります。
アパートの家賃は比較的低めであるため、入居者様の選定基準が緩くなることが多く、その結果、信用状態が不安定な入居者様が集まりやすくなる傾向にあります。その結果、家賃滞納やトラブルが起こりやすいというリスクが高まるのです。
一方、マンション経営では家賃が高めに設定されていることが多く、入居者様には安定した職業や高い収入が求められます。入居者様の信用状態を厳しく審査する必要があるため、結果的に家賃滞納リスク・入居者信用リスクがアパートに比べて低くなります。
このように、家賃価格帯によって入居者信用リスクは異なり、マンション経営を行ったほうが家賃滞納や入居者間のトラブルなどのリスクを軽減できるといえるでしょう。
また入居者募集時に審査をしても、入居者様の事情で予期せぬ事態に発展することもあります。入居者対応に優れた管理会社に依頼することも重要です。
家賃滞納についての詳しい事例については、以下をご参照ください。
耐久性
マンションは耐久性の面で、アパートよりも優れています。マンションはRC造(鉄筋コンクリート造)やSRC造(鉄骨鉄筋コンクリート造)で建てられており、外壁にはタイルや石などの丈夫な建材が使われるため、外観が劣化しにくく、長くきれいな状態を保てます。
一方、アパートは木造や軽量鉄骨造が多く、経年劣化が進みやすい特徴があります。そのため、長期的な投資の安全性を考えると、マンションの方が有利です。
また、「アパートよりもマンションのほうが頑丈」という一般的なイメージから、マンションのほうが入居者様に安心感を与えられるというのも注目すべきポイントです。実際のところは、現行の耐震基準に従って新築すれば、アパートとマンションでは耐震性の面では違いはありません。しかし、入居者様のイメージとしてはマンションのほうが安全と考えることが多いため、空室が発生しにくいといえるのです。
上記の理由から、不動産投資という長期的な視点で考えると、マンション経営のほうが安定した収益を得られる選択肢となりえます。
セキュリティ

マンションはセキュリティ面でアパートよりも優れています。多くのマンションにはオートロックが標準装備されており、外部からの不審者の侵入を防ぐことで、入居者様に高い安心感を与えてくれます。また、防犯カメラが設置されている物件や管理人が常駐している物件ではより防犯性が高く、賃貸の需要も高い傾向にあります。
一方、アパートにはオートロックをはじめとした防犯設備が備わっていないことも少なくなく、セキュリティに対する不安感は否めません。そのため、アパート経営を考える際には防犯対策を講じて、入居者様が安心して暮らせる環境を整えることが求められます。どのような設備を導入するか、どの程度のセキュリティを設けるかは、立地や周辺環境を考慮して決めましょう。
管理のしやすさ
管理のしやすさは、アパート経営の方がマンション経営よりも手軽です。一般的にアパートは戸数が少ないため、10戸程度であればオーナー様自身が自主管理するケースもあります。
一方、マンションは100戸近い規模になることも多く、自主管理を行うことは現実的ではないため、賃貸管理会社への委託が必要となります。業務量が膨大で、オーナー様の手間や時間が大幅にかかるためです。
管理のしやすさという点では、アパート経営の方が分があるといえます。マンション経営を考える場合は、事前に信頼できる賃貸管理会社を選び、スムーズな運営ができるように計画を立てることが重要です。
また、アパート経営であっても所有する戸数に関わらず、複数棟所有する場合でも、賃貸管理会社への管理委託を考えるようにしましょう。出口戦略や資産性の維持、入居者募集や空室対策に優れた物件にすることで、空室リスクを軽減できるでしょう。
維持管理コスト
マンション経営はアパート経営に比べて維持管理コストが高くなる傾向があります。これは、マンションの方が規模が大きく、設備や管理にかかる費用が増えるためです。具体的には、エレベーターの保守メンテナンスや電気代、管理人が常駐する場合の人件費などが挙げられ、これらが経費を圧迫する要因になります。さらに給水ポンプや受水槽などの設備がある場合、それらの維持管理費用も発生します。
一方、アパート経営ではこうした設備が少なく、規模も小さいため、維持管理にかかるコストは比較的低めです。物件の維持管理コストは、入居者様が快適に暮らせる環境を整えるために必要な支出であるため、もしマンション経営を選択するのであれば、維持管理コストを見込んだ上での収支計画が重要となります。
大規模修繕費
マンション経営では、アパート経営に比べて大規模修繕費が高額になる傾向があります。これはマンションの規模や構造が関係しています。
マンションは12~15年程度を目安に、屋上防水や外壁塗装などの修繕を検討する必要があります。また、エレベーターが設置されている場合、その保守費用に加え、大規模修繕時にも追加のコストがかかるため、経済的な負担が大きくなることが予想されます。
そのため、マンション経営を考える際には修繕費用を計画に入れておくほか、入居者募集の観点を踏まえたうえで、小規模マンションではエレベーターを設置しない選択肢も含めて検討しましょう。
大規模修繕については、以下の記事もご参照ください。
大規模修繕工事はアパート・マンションになぜ必要?工事内容と費用を把握【総集編】
建て替えのしやすさ
不動産投資を始める際には、物件の購入だけでなく、将来的な出口戦略も含めて計画することが重要です。特に、建て替えのしやすさが投資の成功を左右する要素の1つとなります。
アパートは戸数が少なく、解体費用も比較的低いため、スムーズに建て替えを行える点が大きな利点です。そのため、オーナー様が既存物件を売却する、更地にして売却する、解体して自宅を建てるといった柔軟な出口戦略が取りやすいことが特徴として挙げられます。
一方で、マンションの建て替えは多くの戸数が絡むため、全居住者の同意を得て退去してもらう必要があります。解体費用も高額で、特に大規模なマンションでは建て替えにかかるコストも膨大になるため、自由に建て替えるのは難しいというのが実情です。
マンション経営を検討する際には、将来的な建て替えの必要性なども含めて計画を立てることが重要です。
立て替えについての詳しい事例については、以下をご参照ください。
地主か投資家かによるアパート・マンション経営の違い
アパート経営・マンション経営をどのように始めるかは、すでに土地を所有している地主か、所有していない投資家かによっても異なります。どのような角度から不動産投資を始めると有利なのか、それぞれのケースについて見ていきましょう。
賃貸経営を始めようと考えている地主の方には、以下の記事も参考になります。
【事例付き】地主さんが行う賃貸経営での資産の増やし方とトラブル回避術
【地主】所有している土地にアパート・マンションを新築する

地主の場合、すでに所有している土地にアパートやマンションを新築するというのが、一般的な投資戦略です。これは土地活用の一環であり、土地の購入費用がかからないため、初期投資を大幅に抑えられるというメリットがあります。
相続などで手に入れた土地は、所有しているだけでも固定資産税・都市計画税が発生して家計の負担になります。アパートを建設すると家賃収入による安定した収入につながる上、「住宅用地の特例」によって固定資産税の優遇措置が受けられるため、節税効果も期待できます。
ただし、地主としてアパート経営を始める際には、賃貸需要を十分に調査することが重要です。例えば、賃貸需要が低い地域では、思ったような収益が得られない可能性があります。また、土地の形状や用途地域の規制によっては、計画どおりに建物を建てられないことも考えられます。
地主がアパート・マンション経営を行う場合、事前の市場調査と戦略的な計画が成功の鍵を握ると言っても過言ではありません。所有地を最大限に活用し、安定した家賃収入を得るためには、賃貸市場の需要に基づいた慎重な経営判断を行いましょう。
【投資家】土地を購入してアパート・マンションを新築する
土地を購入して新築する投資方法の最大のメリットは、土地の選定や建物の設計を自由に決められることにあります。賃貸需要の高い立地を選ぶことで、高い収益を安定して得られる可能性が期待できます。
ただし、初期投資が高額になる点には注意が必要です。土地の購入費用に加えて建築費もかかるため、高額な初期投資を回収するために、安定した収益を維持する必要があります。入居率の維持を考慮すると、特に不動産投資初心者にとってはリスクの大きい投資方法と言わざるを得ません。
土地の購入や建物の建築には多くの手続きがともないます。土地の選定から売買契約、建築業者との契約や施工まで、多くの時間と労力がかかるため、信頼のできる不動産会社をパートナーにするだけでなく、投資家自身も不動産の知識を身につける必要があります。
とはいえ、自分で理想の土地を選び、思い描いた建物を建てたいと考える投資家や信頼できるパートナーがいる方には、非常におすすめです。計画どおりに経営が成功した際には、大きな達成感を得られるでしょう。
【投資家】新築の建売アパートを購入する
土地を購入してアパート・マンションを新築するのではなく、土地を持たない投資家が不動産販売会社の販売する新築アパート商品を購入して経営を始める方法もあります。先述したように、土地から探すとなると、まず、マンション経営に理想の土地を見つけるだけでも時間を要します。
土地の売主との契約や建築業者との契約にも労力がかかり、建築が始まっても実際にマンション経営を始められるまでにはまだ時間がかかるでしょう。建売アパートを購入できれば、土地探しから始める手間や時間がかからないのは大きなメリットです。
建売アパートの場合は、すでにできあがっている物件を購入することになるため、建物に対してオーナー様の意向を反映させることができませんが、オーナー様の理想にマッチする物件が見つかれば、土地探しから始めるのに比べて手間や時間を省けます。
ただし、購入価格には販売会社の利益が含まれているため、その点には留意が必要です。
【投資家】中古物件を土地込みで購入する
投資家がアパート経営・マンション経営を始めるには、中古物件を土地込みで購入する方法があります。この方法では不動産投資を始める際にかかる初期費用を抑えつつ、早く運用を開始できる点が大きな魅力です。新築アパートのように土地を探したり物件を建てたりする必要がなく、物件がすでに存在しているため、購入後すぐに賃貸経営を始められます。
特に、オーナーチェンジ物件を購入すると、既存の入居者様からの家賃収入をすぐに得ることができ、キャッシュフローが安定しやすいのがメリットです。オーナーチェンジ物件とは、現在の入居者様が住んでいる状態で売却される物件のことです。単に物件の所有者が変わるだけなので、入居者ゼロの状態からスタートする新築アパートと比較すると、入居者様が決まるまでの家賃収入の不安は少なくなります。
一方で、中古物件にはリスクもあります。築年数が古い物件では、修繕費が高額になる可能性があり、購入前に物件の状態や老朽化具合を確認しておく必要があります。既存の物件を購入するため、新築物件のように自由に設計や設備を決められない点にも注意が必要です。
中古物件の購入はコスト面でのメリットが大きい一方で、物件の状態や経営の自由度に制約があるため、事前の調査を十分に行うことが成功の鍵となります。
アパート一棟買い・マンション一棟買いを考えている方は、以下の記事も参照ください。
一棟アパート購入から始める不動産投資!成功者が確認する指標と利回りも解説
アパート一棟買い・マンション一棟買いを数字で判断!一棟投資成功に向けたポイントを解説
新築マンション経営を始めるまでの流れ
すでに土地を所有している地主のオーナー様が、建築会社を利用して一棟マンションを新築するケースを想定して解説します。
具体的には次のような流れです。
ステップ1:マンション経営の目的を明確にする
ステップ2:賃貸需要を調査する
ステップ3:建築プランを決定する
ステップ4:建築会社を選定する
ステップ5:資金計画を立てる
ステップ6:金融機関と協議し、融資を受ける
ステップ7:着工・施工を進める
ステップ8:賃貸管理会社を選定する
ステップ9:引き渡しを受け、運用を開始する
ここからは、実際にマンション経営を始める流れを解説していきましょう。
マンション経営の目的を明確にする
マンション経営を成功させるためには、まず目的を明確にしておく必要があります。家賃の収入を確保したいのか、相続対策としてマンション経営を考えているのか、資産形成をしたいのかなど、マンション経営で実現したい目的はオーナー様によって違いがあるでしょう。
賃貸経営といっても、目的によって効果的な投資方法は異なります。例えば、所得税を節税したい場合、減価償却のできる期間が長い一棟マンションは、長期間節税効果を期待できるでしょう。一方、木造アパートの場合は減価償却期間が短いことから、減価償却費を多く費用計上できることで1年あたりの節税効果が高まります。
少ない自己資金で投資を始めたいのであれば、比較的金融機関の融資が下りやすい区分マンションがおすすめです。家賃収入はどの投資方法でも得られますが、規模の大きい一棟マンションがより潤沢な家賃収入を得られます。
土地と資金を有しているオーナー様で、高いリターンを得て資産形成を図りたい、または相続税対策を重視したいという場合は、一棟マンション経営を視野に入れるといいでしょう。目的が定まれば、その後の物件選定や資金計画の方向性も定めやすくなります。
賃貸需要を調査する
所有する土地、または物件を購入する地域周辺の人口動向や競合物件の状況を調査し、賃貸需要を見極めることも重要なポイントです。アパートやマンションなどの物件を所有さえしていれば、自動的に収益が上げられるとはかぎりません。
入居者様を確保できるかどうかは、需要と供給のバランスに影響されます。その需要を見誤ると、完成後の空室リスクが高まります。そもそも賃貸需要のあまりない場所に物件を建てても、空室が埋まらない状況が続く可能性もあるでしょう。アパート経営やマンション経営を成功に導くためには、まず立地が重要になります。
交通アクセスは良好か、近隣に商業施設があるかなど、生活の利便性は大きなポイントです。近隣に大学があれば単身者向け、大企業の工場などが集まっている地域なら単身者向けに加えてファミリー向けの間取りにも需要があると考えられます。
しかし、大学や企業が撤退すると、賃貸需要が変化したり無くなったりするかもしれません。賃貸需要を調査する際は、都市計画や地域の将来性も含めて慎重に調査する必要があります。
建築プランを決定する
調査が終わったら、その結果をもとに部屋数や設備、デザインなど建物の具体的なプランを検討していきます。ただ適当に間取りや設備を決めればいいというわけではありません。ターゲットが違えば、求められるものも異なるからです。まずは、どのような入居者様を想定するのかを決める必要があります。
年代や性別、家族構成によって、暮らしやすい間取りや設備は異なります。例えば、幼稚園や小学校、公園などが近くにある地域なら、ファミリー層がターゲットになるでしょう。ファミリー層ならば、2LDK以上の間取りが向いています。
若者に人気の地域や大学にアクセスしやすい地域、通勤者が多い地域などは、単身者がターゲットになります。単身者向けには、ワンルームから1LDKなどが人気です。また、女性をターゲットにするのなら、「セキュリティ・マンション」を売りにする方法も有効です。
小さい子どもがいるファミリー層をターゲットにするのであれば、キッチンからリビングが見渡せる空間にするのもおすすめです。ターゲットとする入居者層に合わせた設計にすれば、賃貸需要を取り込みやすくなります。
建築会社を選定する
建築プランが練れてきたら、実際に建物を建ててくれる建築会社の選定に入ります。建築を依頼できる会社としては、ハウスメーカーや工務店、ゼネコンのほか、賃貸住宅専用メーカーなどが挙げられます。
全国規模で展開しているハウスメーカーは、品質が安定している点やデザイン・仕様の選択肢が多いのが特徴です。工務店は規模が小さいところもありますが、地域密着型で対応してくれます。ゼネコンの場合は大規模なビルや商業施設を手がけていることも多く、大規模マンションの建築に向いています。
まずは複数の建築会社から提案や見積もりをとりましょう。それぞれの提案内容はもちろん、建築会社の実績や対応の仕方など、信頼性も含めて比較したうえで選定してください。
大手の建築会社では幅広い構造に対応しているところもありますが、建築会社によって得意とする構造が違うこともあります。設計の特徴も建築会社によって異なるため、オーナー様が考えるマンション経営の目的や建築プランに合った会社選びが重要です。
資金計画を立てる
建築費がどのくらいかかるのか、自己資金はどれくらい準備できるのかがはっきりしたら、想定される家賃収入をもとに収支のシミュレーションを行います。マンション経営だけにかぎりませんが、投資では資金計画をしっかり立てておくことが大事です。
一棟マンションは規模が大きく、金融機関からの融資を受ける際も金額が大きくなるため、リスクを甘く捉えていると経営が成り立たなくなる可能性もあります。
参考になる数字の一つが利回りです。利回りは投資した金額に対して、年間どれだけ利益が得られるかを割合で示しています。ただし、よく広告などで目にする利回りは「年間家賃収入÷物件価格×100」で表される表面利回り(%)です。
表面利回りは大まかに利回りを把握できる点がメリットですが、購入時にかかった諸費用や経営に必要な諸経費などが加味されていません。そのため、より実際に即した利回りを知りたい場合は、経営にかかる諸経費を加味した実質利回りや総収益率(FCR)、投資収益率(ROI)なども参考にするといいでしょう。
また、満室状態だけを考えるのではなく、空室時の備えや修繕費なども含めた長期的な資金計画を立てることが望ましいです。
金融機関と協議し、融資を受ける
資金計画が立てられたら、それにもとづいて複数の金融機関に相談します。不動産投資ローンは地方銀行や信用金庫、信用組合、ノンバンクなどさまざまな金融機関が取り扱っています。不動産投資ローンの審査では年収や勤務先・勤続年数、資産状況などオーナー様の属性のほか、物件の収益性が重要視されるのが特徴です。
審査の基準は金融機関によって違いがあります。また、同じ不動産投資ローンといっても、各金融機関で金利や融資可能額、融資期間なども異なるため、複数の金融機関の条件を比較検討することが重要です。
加えて、自己資金をどのくらい準備できるのかも考えておかなければなりません。金融機関と協議しながら、自分に合った融資先を選んでください。
着工・施工を進める
建築会社との間で工事請負契約を結んだら、いよいよ設計にもとづいて着工です。マンション工事は準備工事から杭工事や躯体工事、内装工事と外装工事、設備工事、外構工事と順を追って実施されます。
まずは地盤調査や埋設物の調査などの準備工事を行い、その結果を受けて支柱の杭を打ち込む杭工事へと進みます。次は土台部分や建物を支える梁・柱・壁など建物の主要構造部を施工する躯体工事です。
躯体工事と平行して設備工事も行われ、外装工事が仕上がってきたところで内装工事も平行して進めていきます。最後にアプローチや駐車場、フェンスや植栽などの外構工事を行います。
施工を請け負った建築会社によって施工管理が行われ、建築会社の現場監督からオーナー様へ定期的に進捗状況が報告されます。可能であれば、時折オーナー様も現場に赴くようにしましょう。工期どおりに工事が進んでいるか、品質に問題ないかなどを確認しながら、建築会社と連携して工事を進めていきます。
賃貸管理会社を選定する
建物の完成に合わせて、入居者管理や建物管理を委託する賃貸管理会社の選定もしなければなりません。建物管理と入居者管理を一括で委託する場合は、完成前から賃貸管理会社の選定を始めておきましょう。
また、入居者募集業務は建築確認が下りたら開始できるため、早めに取り組んでおく必要があります。
ハウスメーカーなど、建築を請け負った会社が、自社に関連する賃貸管理会社を紹介してくれるケースもあります。関連会社の場合、建築会社との間で情報が共有化されているため、話が早く進む可能性があります。
ただ、賃貸管理会社は建物の完成以降、賃貸経営のパートナーとなる存在です。選定する際は、実績や対応力を比較し、長期的に信頼できるパートナーを選定することが重要です。
引き渡しを受け、運用を開始する
建物の完成後は、建築確認の完了検査と消防検査が行われます。検査で問題がなければ、引き渡しとなります。引き渡しの際にオーナー様も立会い、最終確認として建築会社とともに「施主検査」をしていくのが一般的です。
原則として、引き渡し日に建築請負代金の残代金が支払われます。融資を利用している場合は、金融機関からローンが実行されます。不動産登記も同日行われるのが原則です。建物の所有権保存登記、抵当権設定登記が行われます。
オーナー様にマンションが無事引き渡されると、マンション経営のスタートとなります。賃貸管理会社と連携しながら、不動産賃貸業の経営者としての道を歩みます。
中古マンション・区分所有マンションを購入する場合の流れ
中古の一棟マンションや区分所有マンションの購入は、マンションを新築する場合と多少異なる手順があります。物件を検討する段階から契約、引き渡しまでの以下の流れをあらかじめ把握しておくと、購入時のトラブルを避けやすいでしょう。
ステップ1:現地調査・物件内見を行う
ステップ2:購入申し込みと金融機関へのローン審査を申し込む
ステップ3:不動産売買契約を結ぶ
ステップ4:決済・登記・引き渡しを行う
現地調査・物件内見を行う
中古の一棟マンションや区分マンションを購入する場合は、資料などである程度の情報を集められますが、資料上の情報だけですべてを把握できるわけではありません。不動産仲介会社の案内のもと、オーナー様自ら現地へ足を運び、建物や周辺環境の状態を確認するようにします。
例えば、実際に建物を確認すると、資料の写真では分からなかった外壁のひび割れなどが見つかるかもしれません。建物の清掃が行き届いているか、周辺の環境は良好なのかなど、直に見なければわからないこともあります。
納得したうえで購入するためにも、現地調査や内見は重要です。区分マンションの場合は、管理組合の運営状況や修繕積立金の状況についても、この段階で確認しておきましょう。
購入申込みと金融機関へローン審査を申し込む
購入したい物件が決まったら、売主に対して購入の意思を示す買付申込書(買付証明書)を記入し、不動産仲介会社をとおして申し込みを行います。買付申込書には購入希望価格や手付金額、希望時期などが記載され、その後はこの条件をもとに契約に向けた交渉が行われます。
人気物件の場合は、ほかにも購入を考えている投資家がいて、競争になる可能性があります。買付申込書自体に法的な拘束力はありませんが、先に意思表示することで、売主との交渉を早く進められる場合があります。
購入の意思を示すのと同時に金融機関にローンの事前審査(仮審査)を申請し、融資の実行可否を早めに見極めておく必要もあります。事前審査には本人確認書類や収入を証明する書類など、提出すべき書類が多くあるため、不足がないように事前に準備しておいてください。
不動産売買契約を結ぶ
ローンの事前審査を通過したら、いよいよ売主との間で正式な不動産売買契約を締結する段階に進みます。不動産売買では契約を結ぶ前に、まず購入対象の不動産について宅地建物取引士から重要事項説明を受けなければなりません。
もし、不明な点があれば、この段階で聞いて不明確な部分がないようにしておきましょう。実際の不動産売買契約では、重要事項説明と不動産売買契約が同日に行われることが多くなっています。重要事項説明が終わった流れで、次に不動産売買契約を行うのが一般的です。
契約内容や条件を十分確認したうえで、署名捺印します。この契約の段階で売主に対して手付金も支払う必要があるため、事前に確認して準備しておいてください。契約が終わったら、契約書などの必要書類を添えて金融機関に提出し、融資の本調査に進みます。
また、不動産仲介会社への仲介手数料の一部をこの段階で支払うケースが多くあります。
決済・登記・引き渡しを行う
金融機関の本審査を通過すると、引き渡しへと進みます。中古一棟マンションや区分マンションの売買でも、引き渡しと残代金の決済(ローン実行)、不動産登記を同日に行うのが原則です。
中古物件の登記手続きは、土地・建物の所有権移転登記、抵当権設定登記です。不動産仲介会社への仲介手数料の残代金も支払います。また、家賃・固定資産税・都市計画税については、日割り清算を行います。
すべての手続きが完了すると、鍵の引き渡しが行われ、正式にオーナー様が物件の所有者となります。
アパート経営よりマンション経営に向いている方とは
アパート経営よりもマンション経営のほうが多くの利益を得られるため、できればマンション経営にチャレンジしたいという方は少なくありません。
しかし、マンション経営は投資規模が大きい分、向いている方と向いていない方がいるというのも事実。マンション経営に向いている方とは、どのような方なのでしょうか。
金融資産3,000万円以上所有している方

マンション経営に向いている方の1つ目の条件は、3,000万円以上の金融資産を保有していることです。マンション経営は初期費用が高額であるため、開始するには一定の資産が必要となります。マンションの一棟買いを考える場合、購入価格の10~30%程度を自己資金として準備する必要があります。仮に1億円の中古マンションを購入するなら、1,000万~3,000万円の自己資金が求められるのが一般的です。
融資審査では資産規模が影響するため、十分な金融資産を確保しておくことが重要です。3,000万円以上の金融資産があれば、経営に必要な資金を安定して確保できるため、融資の審査を有利に進められる可能性が高まります。また、購入後にかかる修繕費や予想外の支出にも対応できる点も有利な点です。
マンション経営を成功させるためには、高額な初期投資に対応できる金融資産が重要な要素となります。もし3,000万円以上の資産を保有しているのであれば、マンション経営を真剣に検討する価値があるでしょう。
関連記事については、以下をご参照ください。
医師の不動産投資は節税と資産形成を両立可能! メリットと注意点を解説
サラリーマン・会社員が副業で始めるアパート経営 メリット・デメリットから成功の秘訣まで
地主で賃貸需要のある土地を所有している方
賃貸需要のある土地を所有している地主も、マンション経営に向いています。すでに土地を持っていることで、土地購入にかかるコストを削減できるため、初期投資を抑えられることが主な理由です。所有する土地を活用することで、資産の有効利用ができ、長期的な家賃収入が見込めます。
特に、所有しているのが更地の場合、マンションを建てることで固定資産税や都市計画税が軽減されるため、節税効果も期待できます。単に土地を所有しているよりも、マンションを建設して賃貸に出すことで、税金の負担を軽減しつつ、安定した収益を確保することが可能です。
ただし、マンションを建てる際には、その土地に賃貸需要があるかどうかを事前に調査することが欠かせません。需要が少ない地域では、空室が増えて収益性が低下するリスクがあるためです。土地の立地条件や市場の動向をしっかりと確認し、マンション経営に適した土地かどうかを冷静に判断することが成功のポイントとなります。
近年では大都市近郊の農地を、土地活用されるかたも多くいらっしゃいます。生産緑地の活用については以下の記事が参考になります。
生産緑地の有効活用方法とは? アパート・マンション経営の注意点
相続財産があり、相続税の節税を考えている方

相続税の節税を考えている方にも、マンション経営は非常におすすめの投資手法です。財産は現金のまま相続するよりも、不動産として所有することで、相続税の算出基準となる相続税評価額が低くなり、税負担が減るためです。
土地にマンションを建てて賃貸経営を行うと、「貸家建付地」としての評価が適用され、通常の土地よりも評価額が下がります。また、建物の評価額も建築費の約60%に抑えられるうえに、借家権割合30%の控除が適用されるため、さらに評価額が減少します。このような税制上の優遇を受けられることから、現金で資産を保有するよりもマンションを所有するほうが、相続税の課税対象額を減らすことが可能といえます。
さらに、マンション建設時に借入を行った場合、その借入金が負債として相続財産から控除され、相続税の評価額がさらに下がります。相続税の総額を抑える効果が期待できるため、資産を有効に活用したい方にとって、マンション経営は有力な選択肢となります。
マンション経営を事業として取り組める方
マンション経営に向いているのは、自分を単なる投資家ではなくビジネスオーナーとしてとらえ、マンション経営を事業として真摯に取り組める方です。不動産投資には「投資」という名が付いていますが、実際は「事業」としての一面が強く、経営者としての判断や計画が日々求められます。
例えば、マンションで空室が増えた場合どんな対策を取るべきか、修繕が必要になった際にどれだけの費用をかけるか、といった判断をしなければなりません。収益に直結する項目以外の内容も含めて、綿密に経営計画を立て、将来の出費に備えることも重要です。
マンション経営は購入して終わりではなく、経営者としての責任を持ち続け、学び続ける姿勢が求められます。経営者としての意識を持ち、自己成長を図りながら経営スキルを磨き続けられる方や、トレンドを見極め日々勉強を続けられる方が、マンション経営に向いているといえるでしょう。
マンション経営と法人化については、以下の記事で解説しています。あわせてご参照ください。
不動産購入は法人と個人どっちがお得?法人化するタイミングも解説
不動産投資は法人化がお得?節税対策につながるメリット・デメリット
マンション経営を成功させるためのポイント
マンション経営を長期的に成功させるためには、物件の選定から経営後の対応まで、各段階で意識すべきポイントがあります。ここでは、安定したマンション経営を続けるために重要な5つの視点について、それぞれ詳しく解説します。
賃貸需要のある立地・物件を見極める
マンションを新築するにしても、中古物件や区分マンションを購入するにしても、その土地に賃貸需要があるかどうかを見極めることが重要です。地主が土地活用のためにマンションを建てるとしても、その土地に賃貸需要があるのかについては必ず調査が必要となります。
賃貸経営でいい条件と考えられる立地として、駅に近い場所、生活に便利な場所などが挙げられます。ターゲットとする入居者層によって、求める条件が多少異なる場合があります。
大学生や単身者をターゲットとするのであれば、通勤通学に便利な立地は外せない条件になるでしょう。単に駅に近いかどうかだけではなく、複数の路線が通っている、徒歩圏内に複数の駅があるなども考慮に入れるポイントです。
地域のニーズや入居者様の傾向、市場の動きなどをつかむため、市場調査を実施するのも立地や物件を見極める助けになります。実際に現地を歩いてみる、地域の不動産仲介会社で話を聞いてみる、インターネットで検索するなど、オーナー様が自分でできることもあります。
本格的な市場調査は、個人では限界があるでしょう。その時点での環境が、変わらず続くともかぎりません。必要に応じてプロに調査を依頼し、その結果を含めて検討したほうがいいケースもあります。
需要を見誤ると空室リスクや家賃下落リスクが高まり、経営全体に影響を及ぼします。将来的な人口動向や周辺環境の変化もふまえ、賃貸需要が継続的に見込める立地を選ぶことが重要です。
長期的な収支計画を立てる
マンション経営を長期的に成功させるためには、収支計画を綿密に立てておくことが欠かせません。マンションは修繕積立金や管理費、大規模修繕費など、アパートに比べて維持管理コストが高くなる傾向があります。エレベーターの保守費用や共用部の光熱費、給水設備の維持費といった、経年で発生する支出もあらかじめ見込んでおく必要があります。
購入時の利回りだけで判断せず、10年後、20年後を見据えたキャッシュフローをシミュレーションし、家賃下落や空室率の変動、金利上昇リスクも織り込んだ収支計画を立てましょう。将来の大規模修繕に備えて修繕積立金を計画的に確保しておけば、突発的な出費にも慌てず対応でき、安定した経営を長く続けられます。
広告などでよく見かける表面利回り(グロス利回り)は、満室を想定しています。収支計画を立てる際は、ほかの利回りも参照しましょう。
例えば、実質利回り(ネット利回り)は年間家賃から賃貸経営にかかる諸費用や税金などを差し引いて計算するため、より経営実態に近い利回りを把握できます。総収益率(FCR)は、さらに物件購入時にかかった諸費用や税金も含めた投資総額をもとに収益を求めた数字です。
自己資本利回り(CCR)は年間キャッシュフローを自己資本で割って求めます。投資収益率(ROI)は年間キャッシュフローを投資総額で割って求められ、投資した金額に対してどれだけ利益を上げられたかを把握できます。
利回りは一つの指標に過ぎませんが、参考にできる指標を活用しながら、キャッシュフローのシミュレーションを必ず行うようにしてください。
空室対策を継続的に行う
新築でマンションが完成してしばらくは、あまり空室は発生しないかもしれません。しかし、時間が経過すると退去する方も出てきて、入居者様が入れ替わるのは通常のことです。空室が出てもすぐに埋まれば、それほど影響はないでしょう。
しかし、空室期間が長引いたり、複数の空室が発生したりしていると家賃収入はその分入ってきませんが、維持管理にかかる費用の支払いやローンの返済はしなければなりません。そうなるとキャッシュフローが悪化し、経営にダメージを与える可能性が出てきます。
空室リスクは家賃下落や資産価値低下の引き金になることもあるため、空室対策は経営期間を通じて継続的に行うことが重要です。まずは、入居者募集が適切に行われているか、周辺環境が変化していないかなど、空室が発生する理由を探る必要があります。
物件の顔となる外観に劣化がみられないか、設備や間取りが入居者ニーズからズレていないかなどもチェックしてください。原因を把握したうえで、入居者募集の工夫や設備の改善などを施していくことが重要です。状況の変化に応じて対策を見直していけば、安定した入居率を維持しやすくなります。
空室リスクを低減させる方法の一つとして、サブリース方式があります。賃貸管理会社などのサブリース会社がオーナー様から物件を一括借り上げし、入居者様に転貸するというスキームです。
ただし、サブリース方式は、オーナー様から契約解除ができない可能性や家賃減額請求を受けるリスクも考えられるため、契約内容を慎重に検討する必要があります。
出口戦略を見据えて経営する
マンション経営はオーナー様にとって不動産投資でもあり、最初から出口戦略を想定しておくことが重要です。出口戦略としては収益物件としてそのまま売却する方法のほか、建て替えや更地にして土地を売却するなど、複数の方法が考えられます。どの選択をしたとしても、不動産投資では出口を迎えてはじめて結果が確定します。
オーナー様の投資目的もふまえたうえで、将来に備えて何をしておくべきなのか、あらかじめ出口を見据えた経営判断を行う必要があります。
将来売却する時期が訪れたとき、資産価値が維持されていれば、それだけ高値で売却できる可能性があります。日頃からメンテナンスを欠かさず、適宜時代のニーズに合った設備を導入するなど、資産価値を維持するための設備投資が必要になることもあるでしょう。
マンションを長期間経営していると、定期的に大規模修繕も実施しなければなりません。マンション経営を開始した当初から出口を意識しておくことで、資産価値を維持しながら投資効果を最大化できます。
マンションの売却については、以下の記事で詳しく解説しています。ぜひご参照ください。
一棟マンションの売却は価格上昇局面が鉄則!不動産市況と出口戦略も解説
投資用マンションの売却時期は?出口戦略を見据える高値売却ポイント
信頼できるパートナーと組む
マンション経営では、計画の段階から経営を維持していく段階に至るまで、さまざまな専門家と関わります。新築マンションを建てて経営するのであれば、土地の仕入れで不動産仲介会社のお世話になるでしょう。建築が始まったら、建築会社にマンションの建物を建ててもらうことになります。
建物が完成してマンション経営が始まったら、今度は健全に運営・管理していくために賃貸管理会社のサポートが必要です。マンション経営ではさまざまな局面で、信頼できるプロの協力が必須となります。
土地の仕入れ段階では、周辺の人口動態や交通利便性、将来的な開発計画、競合物件の状況などを踏まえたうえで、賃貸需要の高いエリアを見極め、的確な提案を行える不動産仲介会社の存在が欠かせません。
建築段階では、初期費用を抑えつつも入居者様に長く選ばれる建物となるよう、間取りや設備、耐震性まで考慮しながら、コストと品質のバランスが取れた設計・施工を実現できる建築会社を選ぶ必要があります。
賃貸管理会社はマンション経営をしている間、長期間にわたってお付き合いすることになります。空室対策やトラブル対応力、入居者ニーズをふまえたうえでオーナー様に適切な提案ができるかなども含め、パートナーとしてマンション経営を任せられる会社を選びましょう。
信頼できる賃貸管理会社の特徴と選び方については、以下の記事で解説しています。あわせてご参照ください。
【必読】賃貸管理会社の選び方!運用益と出口戦略を見据える賃貸管理
【賃貸管理会社】大手と地域密着型のどっちがおすすめ?選び方とは
賃貸管理会社の選定基準は手数料の安さか、収益性を高める管理か
管理会社の変更はあり?賃貸経営安定化のためにオーナー様がなすべきこと
まとめ アパート・マンション経営では信頼できる賃貸管理会社をパートナーに

アパート経営とマンション経営のどちらを選ぶかは、どれだけの利益を得たいかだけでなく、自己資金の状況や所有している土地の条件、どのように物件を管理するかも重要な判断基準になります。
また、土地をすでに持っているかどうかによっても始め方が異なるため、自分に合った投資手法を見つけることが大切です。 賃貸経営を成功させるには、実績があり信頼できる賃貸管理会社をパートナーにすることが不可欠です。
【リロの不動産】は、物件購入から賃貸管理、売却、相続対策まで幅広く対応しており、はじめて不動産投資を行う方でも安心して着手できるサポート体制をご用意しています。アパート・マンション経営を始めたい方は、ぜひ【リロの不動産】にご相談ください。
おすすめのサービス
おすすめのお役立ち情報

この記事を書いた人
秋山領祐(編集長)
秋山領祐(編集長)
【生年月日】昭和55年10月28日。
【出身地】長野県上田市。
【趣味】子供を見守ること。料理。キャンプ。神社仏閣。
【担当・経験】
デジタルマーケティングとリブランディングを担当。
分譲地開発のPMや家業の土地活用などの経験を持つ。
リノベした自宅の縁の下に子ども達の夢が描かれている。
関連記事
-
 コラム
アパート・マンション経営賃貸経営とは?空室・家賃下落を防ぎ収益を高める成功ポイントを実例で解説2026.10.12賃貸経営は、所有する不動産を貸し出して収益を得るビジネスです。経営を成功させるた…
-
 コラム
アパート・マンション経営マンションの自主管理とは?メリット・デメリットと危険なトラブルを事例で解説2026.10.11マンション経営における管理方法は、オーナー様が管理業務を担う「自主管理」と、賃貸…
-
コラム
アパート・マンション経営マンション経営とは?メリット・リスク・始め方を管理会社が事例で解説2026.10.11不動産投資を始める際、アパート経営とマンション経営という選択肢が浮かびますが、両…
-
 コラム
アパート・マンション経営アパート経営を成功させるには?メリット・リスク・費用・収益改善のポイントを解説2026.09.28これからアパート経営や賃貸経営を始めたいとお考えの方やアパート経営にまだ慣れてい…

